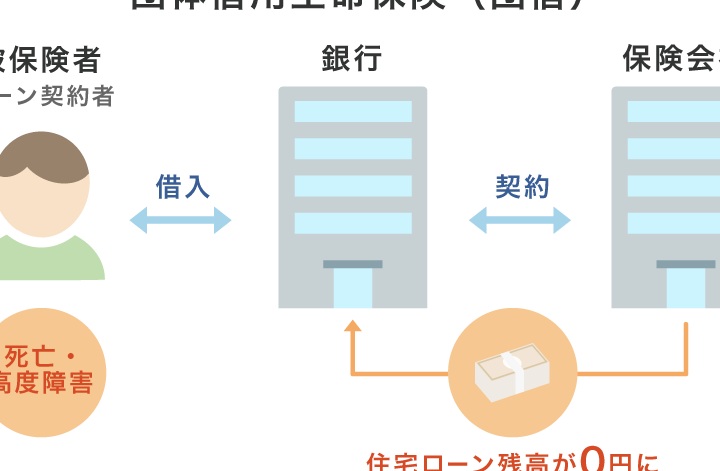
住宅を購入する際、多くの人が利用するのが住宅ローンです。しかし、ローンを組む際に見落としがちな重要な要素があることをご存知でしょうか。それが住宅ローン団体信用生命保険です。この保険は、万が一の事態に備えるためのもので、私たちの家族や財産を守る大切な役割を果たします。
住宅ローン 団体信用生命保険とは
住宅ローン団体信用生命保険とは、住宅ローンを利用する際に保険会社が提供する保険の一種です。主に、借り入れた人が死亡や高度障害状態になった場合に、残された家族の負担を軽減する目的があります。この保険によって、残債が保険金で返済されるため、家族は経済的な安定を保てます。
この保険には、いくつかの特徴があります。例えば:
仕組みと目的
住宅ローン団体信用生命保険は重要な機能を持つ保険です。この保険は、万が一の場合に家族の経済的な負担を軽減します。
団体信用生命保険の定義
団体信用生命保険は、住宅ローンを借りる際に加入する保険です。この保険は、契約者が死亡したり高度な障害を負った場合に、残っている住宅ローンの返済を保険金で補填します。こうした仕組みにより、遺族は返済の心配をする必要がありません。この保険は、通常、団体での契約により保険料が安くなる特長も持っています。
利用メリット
団体信用生命保険は、住宅ローン利用者に多くのメリットを提供します。特に、経済的な安心感を持ってローンを利用できるようになります。この保険は、予期しない事態に備えるための重要な手段です。
借り手への保護
借り手への保護は、団体信用生命保険の主な特徴です。契約者が死亡または高度障害状態になった場合、残りの住宅ローンの債務が保険金で支払われます。この結果、借り手は返済の負担を心配する必要がありません。さらに、保険が適用されることで、精神的な安心感も得られます。このように、団体信用生命保険は借り手に対して強力な保護を提供します。
注意点とデメリット
住宅ローン団体信用生命保険にはいくつかの注意点とデメリットがあります。これらを理解した上で加入を検討することが重要です。
保険料の負担
保険料は契約者にとっての重要な負担要素です。団体信用生命保険の保険料は、一般的に住宅ローンの金利に組み込まれることが多いです。そのため、月々の総支払額が増加することがあります。さらに、保険料は契約内容やリスク評価に基づいて変わるため、事前に正確なコストを予測することが難しい場合もあります。固定収入が少ない場合、長期的に払うことが経済的に負担になるかもしれません。
結論
住宅ローン団体信用生命保険は、私たちが住宅を購入する際に非常に重要な要素です。この保険によって、もしもの時に家族や財産を守ることができるため、経済的な安心感を得られます。特に団体契約を利用することで、保険料を抑えられるメリットもあります。
ただし、保険料の負担や契約内容に関する注意点も忘れてはいけません。私たちは、住宅ローンを利用する際にこの保険を十分に理解し、慎重に検討することが求められます。最終的には、家族の未来を守るための賢い選択をすることが大切です。