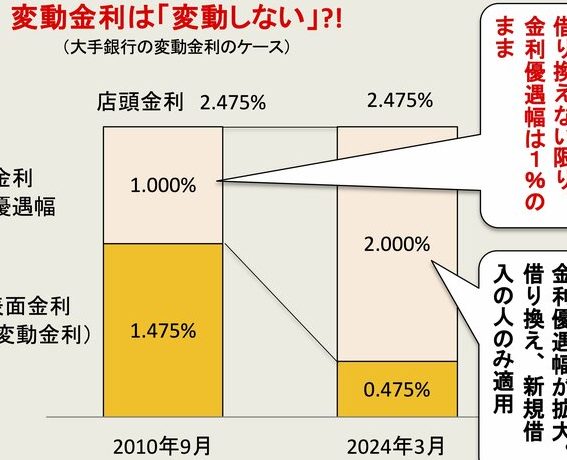
住宅ローンの変動型金利が年内にどこまで上がるのか、私たちも気になって仕方ありません。金利の動向は私たちの生活に直結する重要な要素です。特に、変動型金利を選んでいる方にとって、今後の金利上昇は大きな影響を及ぼす可能性があります。固定金利への借り換えを検討するべきかどうか、私たちが考えるべき条件は何かを一緒に探ってみましょう。
住宅ローン変動型の金利の現状
住宅ローン変動型金利がここ最近注目されています。金利の変動が生活に与える影響は大きく、今後の動向を注視することが大切です。
変動金利とは
変動金利とは、金融機関が設定した基準金利に基づいて定期的に見直される金利です。通常、基準金利が上昇すれば、我々の支払額も増加します。変動金利のメリットは、初期金利が通常固定金利より低く設定される点です。しかし、変動によるリスクも考慮する必要があります。
住宅ローン市場の動向
現在、住宅ローン市場は変動金利が上昇傾向にあります。2023年のデータによれば、変動金利は前年より0.5%上昇しており、今後さらに上昇する予想があります。以下は主要な動向です。
- 金利上昇が進行中で、基準金利も影響を受けてます。
- 固定金利への需要が増加しつつあり、借り換えを検討する人が多いです。
- マクロ経済の変化によって、金利の予測が変動する可能性があります。
年内の金利予測
年内の金利動向は、住宅ローンを選ぶ際に非常に重要です。変動型金利がどこまで上昇するかを予測するためには、経済状況や政策金利の動向を考慮する必要があります。
経済状況の影響
現在の経済状況は金利に大きな影響を与えています。例えば:
- 景気回復の兆し:雇用の増加や消費の活発化が金利上昇を招く。
- インフレ率の上昇:高いインフレが中央銀行の利上げを促す要因となり、金利も伴って上昇する。
- 国際情勢の変化:地政学的リスクや海外市場の影響による不安定さが、金融政策に直接的な圧力を加える。
このような要素が複合的に影響し、変動型金利の上昇を促進させることが予想されます。
政策金利の動向
政策金利の変更は、金利予測にとって重要な要因です。具体的には:
- 中央銀行の発表:日本銀行が利上げを決定した場合、住宅ローン金利も上昇する傾向が強い。
- 経済指標の発表:GDP成長率や失業率などの発表が、政策金利変更の判断材料になる。
- 金融市場の反応:金融市場が金利の動向に敏感であり、予想された動きに対して迅速に反応することが多い。
固定金利への借り換え
借り換えのメリット
- 固定金利の安定性:固定金利ローンでは、契約時の金利が返済期間中変わらないため、将来の金利上昇に対する防御ができます。
- 月々の返済額の予測可能性:毎月一定の返済額を支払うことで、家計の管理が容易になります。
- 低金利の活用:現在の金利が低い場合、早めに固定金利に切り替えることで、長期間の金利負担を軽減します。
- 心理的安心感:金利が固定されていることで、返済中の不安を軽減し、安心して返済計画を立てられます。
借り換えのデメリット
- 手数料の発生:借り換え時には、手数料や新たな保証料がかかることがありますので、事前に計算が必要です。
- 金利の上昇リスク:市場の動向によっては、固定金利が変動型金利よりも高くなるケースもあります。
- 契約の再手続き:新しい契約の締結が必要で、手間や時間がかかることがあります。
- 返済条件の変更:借り換えによって、返済期間や条件が変わる場合があり、短期的な経済計画に影響を与えることがあります。
借り換えを検討すべき人の条件
借り換えを検討する方々には、いくつかの条件があります。ここでは、主な条件について詳述します。
収入状況
収入の安定性は、借り換えを考える際の重要な要素です。年収が安定していると、返済に対する信頼性が高まります。また、将来的に収入の増加が見込める場合も、借り換えを検討する価値があります。以下の条件を考慮しましょう。
- 正社員の雇用形態: 正社員で働いている場合、金融機関からの信頼が高くなります。
- 副収入のある場合: 副業や投資による収入があると、返済能力が加味されます。
- 過去の収入履歴: 売上や給料の推移が安定していると、好条件の提示を受ける可能性が高まります。
返済計画の見直し
返済計画の見直しは、借り換えを考える上で欠かせないステップです。現在の返済プランが生活に影響を与えている場合、計画の再評価が必要です。具体的には、以下の点をチェックします。
- 返済額の見直し: 現在の返済額が家計を圧迫していないか確認します。
- 金利環境の変化: 市場金利が上昇している状況で固定金利への借り換えを検討する価値を考えます。
- 返済期間の調整: 返済期間を短縮することで、将来的な利息負担が減ることもあります。
まとめ
今後の住宅ローン変動型金利の動向は私たちの生活に大きな影響を与える可能性があります。金利が上昇する中で固定金利への借り換えを検討することは賢明な選択肢となるでしょう。特に収入の安定性や返済計画の見直しが重要な要素です。
私たちがこれからの金利動向を注視しながら、最適な選択をすることが求められます。経済状況や政策金利の変化を踏まえ、安心して住宅ローンを利用するための準備を進めていきましょう。