住宅を購入する際、私たちが気になるのは資金面ですよね。特に、**住宅ローン減税 どうやる**というテーマは、多くの人にとって重要なポイントです。この制度をうまく活用すれば、私たちの生活に大きな影響を与える可能性があります。
住宅ローン減税の基本
住宅ローン減税は、私たちが住宅を購入する際に重要な制度です。この制度の利用により、税金の負担を軽減することが可能となります。
住宅ローン減税とは
住宅ローン減税は、取得した住宅のために支払ったローンの利息に対して税金を減少させる仕組みです。具体的には、所得税や住民税から一定額を控除できます。例えば、住宅ローンの残高に応じて、最大で1%の税額控除が適用されることがあります。私たちが要件を満たす場合、初年度には約100万円の控除が受けられることが期待されます。
住宅ローン減税の対象者
住宅ローン減税には、特定の条件を満たす対象者が存在します。この制度を利用することで、税負担を軽減できます。以下に具体的な条件を示します。
対象となる住宅の条件
住宅ローン減税の対象となる住宅には、以下の条件があります。
- 居住用の住宅: 購入した住宅が自己の居住用であること。
- 耐震基準の適合: 建物が耐震基準を満たしていること。
- 建築年: 住宅が新築、中古のいずれでも、特定の取得年数内である必要がある。
- 面積要件: 住宅の延床面積が一定の基準(通常は50㎡以上)を満たすこと。
これらの条件を満たすことが、住宅ローン減税の適用を受けるための第一歩です。
対象となる借入金の条件
住宅ローン減税には、借入金に関する具体的な条件があります。
- 借入先の金融機関: 銀行、信用金庫、住宅ローン専業者など、適正な金融機関からの借入であること。
- 借入金の上限: 借入金額が特定の金額上限(2023年度の場合、一般の住宅で4,000万円)を超えないこと。
- 契約状況: ローン契約が明確に成立し、記録が存在すること。
住宅ローン減税の申請方法
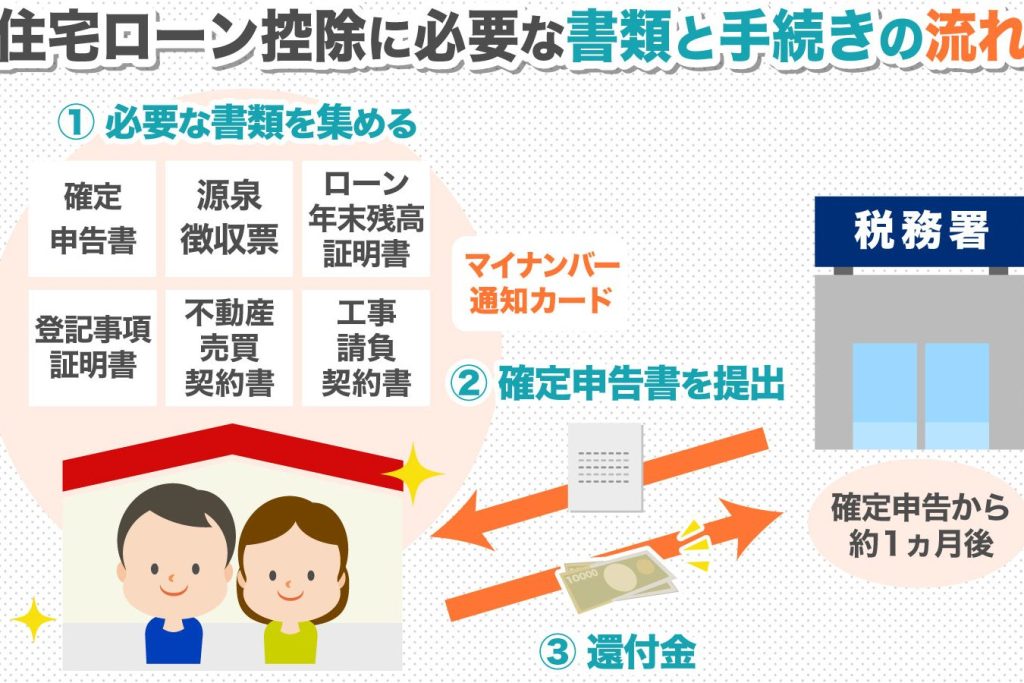
住宅ローン減税の申請は、明確な手順に従うとスムーズに行える。必要な書類を整え、申請の流れを確認することが重要だ。
申請に必要な書類
住宅ローン減税を申請する際には、以下の書類が必要になる。
- 所得税の確定申告書: 所得税の申告をする際には、減税についても明記しなければならない。
- 住宅取得に関する証明書: 契約書や登記簿謄本など、住宅取得を証明する書類が求められる。
- 借入金に関する明細書: 借入金額や金融機関の情報が記載された明細書、ローンの契約書など。
- 耐震基準適合証明書: 建物が耐震基準に適合していることを示す証明書が必要となる場合がある。
これらの書類をすべて整えることで、申請がスムーズに進む。
申請の流れ
住宅ローン減税の申請には、いくつかのステップがある。以下の流れを参考にして、手続きを進めよう。
- 書類の準備: 前述した書類を確認し、必要なものを準備する。
- 確定申告の実施: 所得税の確定申告を行う際に、住宅ローン減税を申請する。
- 申請書類の提出: 提出先の税務署に必要な書類を提出する。
- 控除額の確定: 税務署からの審査を経て、控除額が決定される。
住宅ローン減税のメリットとデメリット
住宅ローン減税には、さまざまなメリットとデメリットが存在します。これらを理解することで、利用に際しての判断がより明確になります。
メリット
- 税負担の軽減: 住宅ローンの利息に対して、所得税や住民税から控除が受けられる。この控除は最大で1%まで適用され、初年度には約100万円の控除が期待できる。
- 資産形成の促進: 住宅購入を後押しし、資産形成に寄与する。自分の住居は将来的な資産として作用する可能性が高い。
- 生活の安定: 住宅ローン減税によって、家計に余裕が生まれる。生活資金に直接影響し、安心した生活につながる。
- 条件に応じた優遇: 特定の条件を満たすことで、利息負担が実質的に減る。例えば、耐震基準に適合した住宅を購入することで、安心感も得られる。
デメリット
- 条件の厳しさ: 住宅ローン減税の適用を受けるためには、特定の条件を満たさなければならない。これには、自己居住用であることや、耐震基準の適合が含まれる。
- 手続きの煩雑さ: 申請には確定申告が必要で、必要書類が多い。これには、所得税の確定申告書や住宅取得に関する証明書などが含まれる。
- 市場環境の変化: 住宅市場や金利が変動することで、返済負担が増える可能性がある。急激な環境変化に注意を払わなければならない。
- 控除額の変動: 年間の控除額は、ローン残高や税制改正により変わる。このため、将来的に同様の控除を受けられないリスクがある。
住宅ローン減税を最大限に活用する方法
住宅ローン減税を最大限に活用するには、いくつかの効果的な手法があります。ここでは具体的な方法に焦点を当てます。
早期返済の効果
早期返済はローン減税の効果を高める重要な手段です。早期にローンを返済することで、支払利息が減少し、税額控除を受ける総額も変わる可能性があります。 利息が減るため、期間中の支出を軽減できます。例えば、ローンの残高が減れば、控除対象となる利息額も減っていきます。同時に、早期返済を行うことで、資産形成のペースも加速します。
結論
住宅ローン減税は私たちの資産形成や生活の安定に大きな影響を与える制度です。この制度を正しく理解し活用することで税負担を軽減し、経済的な余裕を持つことが可能になります。
条件をしっかり確認し必要な手続きを踏むことで減税の恩恵を受けられます。また早期返済を考慮することでさらに効果を高めることができるでしょう。これらを意識しながら、住宅購入を検討していきたいと思います。