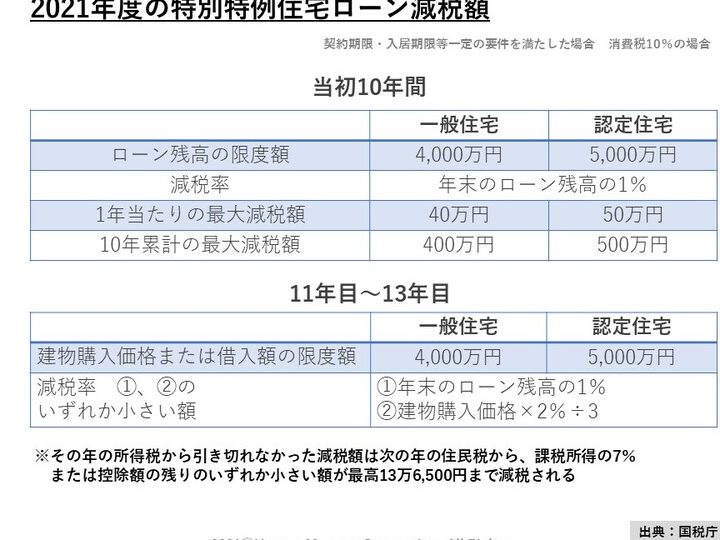
住宅を購入する際、私たちが気になるのは「住宅ローン控除 いつまで 2021」でしょう。この控除は、住宅ローンを利用する私たちにとって大きな助けになりますが、期限があるため注意が必要です。具体的には、どのような条件で控除を受けられるのか、またその期限はいつまでなのかを理解することが重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際の税制優遇措置です。この控除は、住宅ローンを利用する私たちにとって、重要な経済的な支援となります。特に2021年における控除内容の理解が求められます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの利息部分を所得税から控除できる制度です。具体的には、住宅ローンの契約日や借入額に基づき、一定の割合で控除が適用されます。この制度によって、私たちの税負担が軽減されるため、住宅購入を促進する役割を果たします。多くの人が利用するこの制度ですが、控除額や期間には制限があるため注意が必要です。
控除の目的
住宅ローン控除の目的は、住宅購入にかかる費用を軽減し、私たちの生活の質を向上させることです。具体的には、以下の点が挙げられます。
- 住宅取得の促進: 新たに住宅を購入する際の経済的負担を和らげることで、住宅市場の活性化を図ります。
- 地域経済の発展: 住宅購入に伴う工事や関連産業への投資が促進され、地域経済の成長を支援します。
- 生活基盤の確立: 安心して住まいを持つことができ、私たちの生活を安定させる要因となります。
2021年の住宅ローン控除の詳細
住宅ローン控除は、私たちが住宅を購入する際の重要な税制優遇措置です。2021年も多くの人々に影響を及ぼしました。この項目では、控除の対象となる条件と控除期間の定めについて詳しく説明します。
対象となる条件
住宅ローン控除を受けるには、以下の重要な条件を満たす必要があります:
- 住宅の取得が2020年4月1日から2021年12月31日までに行われること。
- 住宅が自己居住用であること。
- 住宅ローンを借り入れた金額が必要最低限であること。
- 控除対象となる住宅の床面積が一定の基準を超えていること。
これらの条件を確認することで、控除が適用されるかどうかを判断できます。
控除期間の定め
控除期間は、住宅ローンを契約した年から始まります。2021年の場合、通常は最大10年間の控除が可能です。ただし、新築や購入した住宅の種類によって、控除期間が異なることがあります。具体的には:
- 新築住宅:10年間の控除対象。
- 中古住宅:最大10年間。ただし、一定の条件に従う必要あり。
いつまで控除が受けられるのか
住宅ローン控除の期限は非常に重要です。私たちは具体的な期限や変更点について詳しく説明します。
具体的な期限
住宅ローン控除は、住宅の取得日や借入契約日によって異なります。以下の条件を満たす必要があります。
- 住宅の取得日が2020年4月1日から2021年12月31日までであること。
- 借入契約日が住宅取得日に合わせられていること。
控除の適用期間は、契約年から開始し、通常は最大で10 年間続きますが、新築と中古住宅で条件が異なる点に注意が必要です。
重要な変更点
2021年には、住宅ローン控除にいくつかの重要な変更点があります。以下のポイントに着目してください。
- 新築住宅の場合、控除の上限額が異なる。
- 中古住宅に柔軟な条件が追加された。
- 自己居住用住宅の条件が厳格化され、利用者の負担が軽減される方向に変更された。
住宅ローン控除の申請方法
住宅ローン控除の申請は、適切な書類を整え、所定の手順を守ることで行います。このプロセスを正確に理解することが重要です。
必要書類
必要な書類は以下の通りです:
必要書類を用意することで、スムーズに申請手続きを進められます。私たちが準備を怠らないことが、結果に影響することを忘れてはいけません。
申請の流れ
申請の流れは次のようになります。
- 書類の準備: 必要書類を全て揃えます。
- 申請書の記入: 所定の申請書を記入します。
- 提出: 指定された窓口に書類を持参または郵送します。
- 確認: 提出後、受領証を受け取ります。万が一のトラブルに備えるため、大切に保管しましょう。
- 結果通知: 数週間後、審査の結果が通知され、控除額が確定されます。
住宅ローン控除を利用するメリット
住宅ローン控除には多くのメリットがあります。この制度は私たちが住宅購入時の経済的負担を軽減するために設計されています。
税金の軽減
住宅ローン控除は所得税を効果的に軽減します。控除額は借入残高や契約年数に応じて異なり、自己居住用の住宅が対象です。例えば、新築住宅の場合、借入金額の1%が控除されることが多いです。この制度を利用することで、毎年の税金が大幅に減少し、結果的に家計に余裕を持たせることできます。
Conclusion
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。2021年の控除の条件や期限を理解することで、より効果的にこの制度を活用できます。特に新築や中古住宅に対する柔軟な条件変更は、私たちの選択肢を広げてくれます。
申請手続きは少し手間がかかりますが、必要な書類を整え正確に進めることで、控除を受けることが可能です。この制度を利用して、経済的な負担を軽減し、より良い生活を実現しましょう。私たちの未来をより豊かにするために、住宅ローン控除を上手に活用していきたいですね。