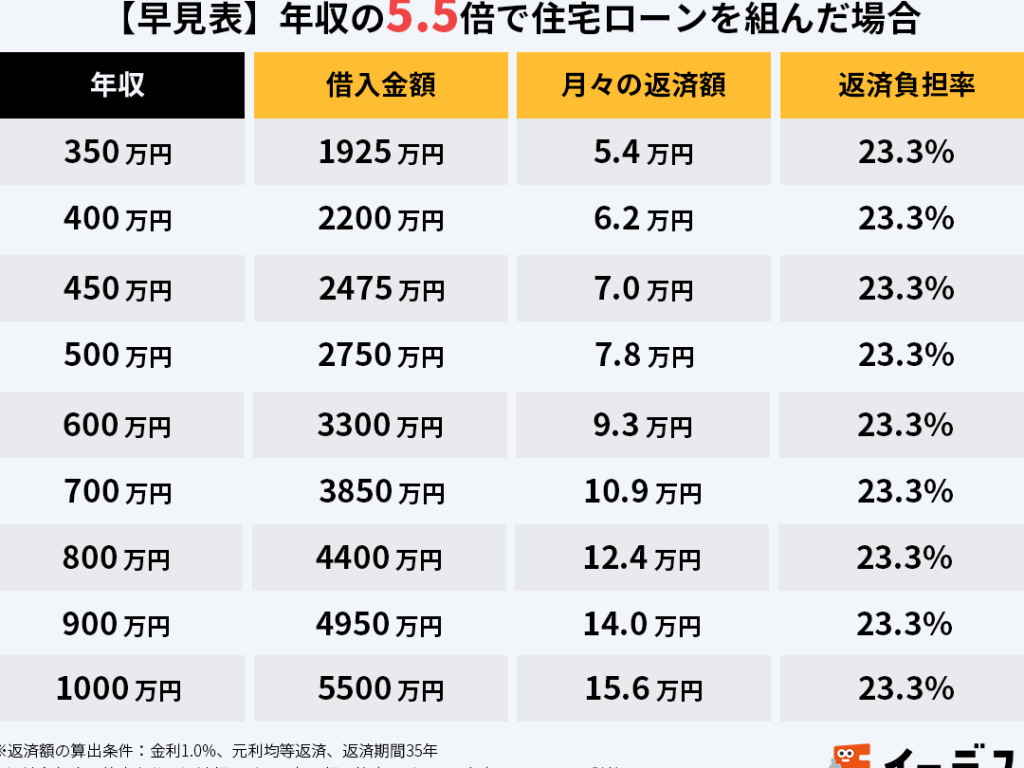
住宅を購入する際に、最も気になるのが**住宅ローン 月収の何パーセントが適切なのか**ということです。私たちもその疑問を抱えている方々と同じように、家計のバランスを考えながら理想の住まいを手に入れたいと願っています。月収に対する住宅ローンの割合は、将来の生活に大きな影響を与えるため、慎重に考える必要があります。
住宅ローンの基本知識
住宅ローンは、家を購入するための資金調達手段です。購入希望者は、金融機関からお金を借り、返済する義務を負います。また、返済額は月収の何パーセントであるかが、生活設計において重要な要素です。
住宅ローンとは
住宅ローンとは、住宅購入を目的とした借入制度です。通常、借入金額や金利、返済期間が設定されます。一般的には、物件の評価額の80%から90%までの資金を借りられます。さらに、借り入れる際には以下の要素を考慮します。
- 元利均等返済: 毎月の返済額が一定。
- 元金均等返済: 返済初期に多くの額を返済し、時間とともに額が減少。
住宅ローンの種類
住宅ローンには複数の種類があります。これにより、個々のニーズに応じた選択が可能です。以下のローンのタイプを考えてみましょう。
- フラット35: 長期固定金利型で、安定した返済プランを提供。
- 変動金利型: 金利が市場の状況に応じて変動するため、リスクは高いが、金利が下がると有利。
- 固定金利選択型: 一定期間は固定金利で、その後は変動金利に変更可能。
月収と住宅ローンの関係
月収は住宅ローンにおいて重要な要素です。収入の額を基に、無理のない返済計画が可能となります。
月収の重要性
月収の割合は、住宅ローンの返済能力に直接影響を与えます。一般的に、住宅ローンの月々の返済額は月収の25%~30%が理想とされています。これにより、他の生活費や貯蓄も考慮する余裕が生まれ、安定した生活を維持できる可能性が高くなります。そのため、家を購入する前に、正確な月収を把握し、返済計画を設定することが重要です。
月収に基づく返済計画
月収を元にした返済計画は、個々のライフスタイルや将来の目標に合わせてカスタマイズする必要があります。以下の要素が、返済計画において考慮されます。
- 借入額: 住宅の価格や選択肢によって、必要な借入額が変動します。
- 金利: 金利は月々の返済額に影響を与えるため、選ぶローンのタイプによって異なります。
- 返済期間: 返済期限の設定によって、月々の負担額が変わります。
住宅ローンの返済比率
住宅ローンの返済比率は、資金管理において重要な指標です。返済比率を把握することで、適切な借入額を決定し、将来の生活に与える影響を評価できます。
一般的な返済比率
一般的に、住宅ローンの返済比率は月収の25%から30%が理想とされています。この範囲を超えると、他の生活費に影響が出る可能性があります。例えば、収入が30万円の場合、月々の返済額が7万5千円~9万円程度が望ましいです。これによって、安定した生活が維持できます。
返済比率の計算方法
返済比率の計算方法は、シンプルで効果的です。以下の手順で計算できます。
- 月収を確認する: 自分の手取り月収を把握する。
- 必要経費を決める: 生活費や貯蓄、保険料などを考慮する。
- 返済可能額を計算する: 月収の25%から30%を計算する。
- 返済額を比較する: 現在または見込みの住宅ローン返済額と比較する。
返済比率を考える際のポイント
返済比率の理解は、住宅ローンの計画において非常に重要です。返済比率は、月収に対する返済額の割合で、私たちの生活に大きな影響を与えます。
他の負担とのバランス
返済比率を計算する際、他の負担とバランスを取ることが不可欠です。例えば、以下の要素を考慮する必要があります。
- 生活費:月々の食費や光熱費、保険料など。
- 教育費:お子様の学校関連の費用や習い事にかかる支出。
- 貯蓄:将来の大きな支出に備えた貯金や投資。
これらの負担を全て考慮に入れることで、住宅ローンの負担が生活全般に及ぼす影響をより正確に評価できます。無理のない返済計画が、私たちの生活の安定につながるのです。
金利の影響
金利は、返済額に直接的な影響を与える要因です。低金利の場合、借入額に対する返済負担が減少します。具体例として、金利が1%から2%に上がると、同じ借入額でも月々の返済額が大きく変動します。
金利が上昇すると、以下の点に注意が必要です。
- 返済負担の増加:高金利によって月々の返済額が増える。
- 長期的な支払い:総支払額が大きくなり、返済が終わるまでの期間に注意が必要。
結論
住宅ローンの月収に対する適切な割合を理解することは私たちの将来に大きな影響を与えます。理想的な返済比率である25%から30%を守ることで、生活の安定を図ることができるでしょう。返済計画を立てる際には、家計全体を見渡し、生活費や貯蓄とのバランスを考慮することが不可欠です。
また、金利の変動にも注意を払い、無理のない借入額を設定することが重要です。私たちがしっかりとした計画を立てることで、安心して理想の住まいを手に入れることができるでしょう。