住宅を購入する際、多くの人が気になるのが住宅ローン控除いくら</strongというポイントです。この制度は、私たちが支払う住宅ローンの利息に対して税金を軽減する大きな助けになります。実際、どれだけの控除額が得られるか知っていますか?
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際の大きな助けとなる制度です。この控除により、私たちは住宅ローンの利息分を税金から軽減できます。具体的には、以下のポイントが重要です。
住宅ローン控除の目的
住宅ローン控除の目的は、居住用物件の取得を促進し、家計への負担を軽減することです。これにより、多くの人がマイホームを手に入れる機会が増えます。また、この制度は経済全体にもプラスの影響を与えると考えられています。
住宅ローン控除の対象者
住宅ローン控除は、新築や中古住宅を購入した人たちが対象です。具体的には、以下の条件があります:
住宅ローン控除の計算方法
住宅ローン控除の計算は、いくつかの要素に基づいて行います。これにより、正確な控除額を把握できます。
控除額の算出基準
控除額は、以下の基準に基づいて算出されます:
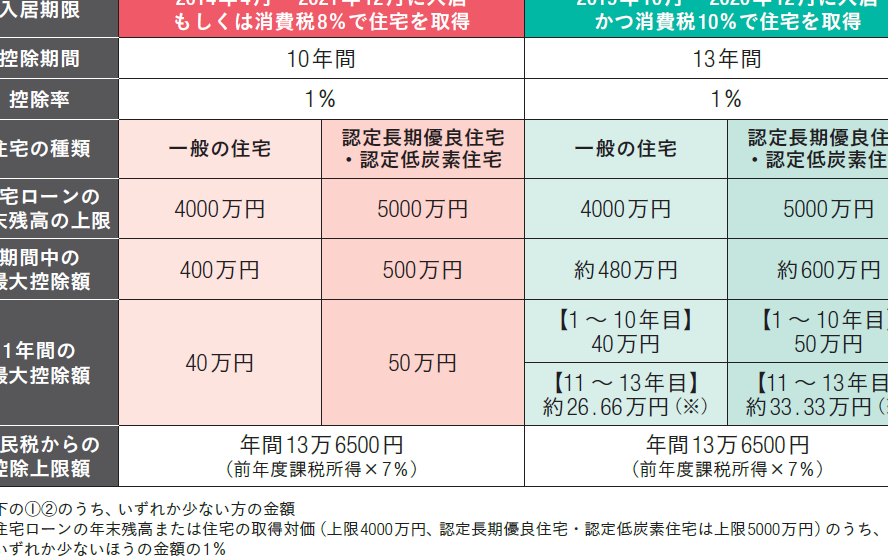
- 借入金額:最大4,000万円までが対象。
- 利子率:年1%程度が一般的であり、実際の契約内容による。
- 控除期間:通常10年間。この期間内で総支払利息が対象となる。
- 居住要件:購入した物件に居住することが必須。
例えば、新築の場合、借入金4,000万円で利率1%の場合、年間40万円(4,000万円×1%)の控除を受けられます。
注目すべき計算ポイント
計算時には以下のポイントを考慮すると良いでしょう:
- 年収制限:年収が3,000万円を超えると、一部制限があります。
- 取得時期:2020年以降に取得した場合、特例措置も適用されます。
- 返済方法:元利均等返済と元金均等返済では異なる結果になることがあります。
住宅ローン控除のメリット
住宅ローン控除は、税金を軽減する重要な制度です。これにより、私たちの家計が助かります。
節税効果
住宅ローン控除によって、年間の所得税を大幅に減らせる。例えば、新築の物件で借入額4,000万円、利率1%の場合、年間40万円の控除が適用されます。この節税効果は10年間続きます。さらに、この制度は対象者にとって魅力的であり、多くの人々が利用しています。
住宅ローン控除のデメリット
住宅ローン控除には、いくつかのデメリットが存在します。これらを理解することで、私たちはより良い判断ができるようになります。
控除を受けるための条件
控除を受けるためには、特定の条件を満たす必要があります。まず、新築または中古住宅購入者であることが求められます。また、日本国内に居住し納税義務があることも必須です。さらに、以下の基準があります:
- 借入金額に上限(最大4,000万円)
- 年収制限(所得税法に基づく)
- 返済期間や利率による影響
これらの要件によって、全ての人が簡単に控除を受けられるわけではありません。したがって、自身の状況と照らし合わせながら検討することが重要です。
注意すべきリスク
住宅ローン控除にはリスクも伴います。例えば、借入額増加による負担増や、市場金利上昇による利息負担があります。また、不動産価値下落時には資産評価にも影響します。具体的なリスクとしては:
- 返済能力不足
- 借入期間中の収入変動
- 物件売却時の損失リスク
住宅ローン控除の今後の展望
住宅ローン控除は、私たちの家計や経済に影響を与える重要な制度です。今後、この制度がどのように変化するかについて考察します。
政府の施策変化
政府は住宅市場を活性化させるため、定期的に政策を見直しています。特に、以下の点が注目されます。
- 控除額の変更: 控除上限金額や適用利率が見直される可能性があります。
- 対象者の拡大: 新たな住宅購入者層への支援策が導入されるかもしれません。
- 期間延長: 現行10年からさらに長期的な控除期間が設定されることも考えられます。
これらの変化は、住宅購入希望者への直接的な影響を及ぼし、私たちが選択できるオプションを増やすでしょう。
市場への影響
市場環境にも多くの影響があります。例えば、
- 需要と供給: 住宅ローン控除が魅力的であれば、新築・中古問わず物件購入意欲が高まります。
- 価格動向: 控除制度によって市場全体で不動産価格が上昇する傾向があります。
- 金融機関との関係: 銀行など金融機関もこの制度を利用して新しい商品やサービスを開発するかもしれません。
Conclusion
住宅ローン控除は、私たちの家計を助ける重要な制度です。この制度を利用することで、住宅購入にかかる負担を軽減しやすくなります。しかしながら、デメリットやリスクも忘れてはいけません。借入金額や年収制限などの条件に注意しつつ、自分たちの状況に合った検討が必要です。
今後も政府による施策変更が期待されており、これが私たちの選択肢を広げる可能性があります。住宅購入希望者として、このような変化に敏感になり、自身のライフプランを見据えた判断をしていきましょう。