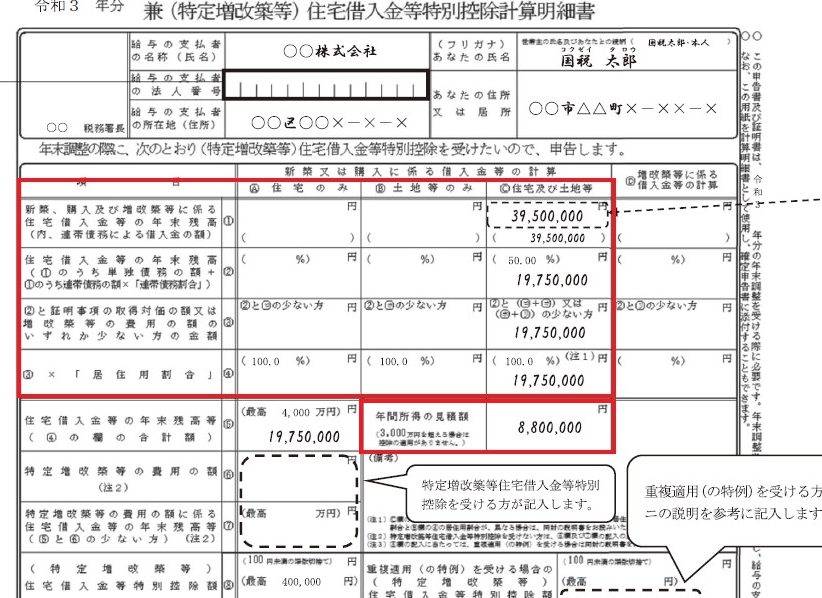
年末が近づくと、私たちの頭に浮かぶのは「年末調整」と「住宅ローン」の関係です。年末調整 住宅ローン どれくらいの影響があるのか、気になりませんか?住宅ローンを利用している方にとって、年末調整は税金の還付や控除に大きく関わる重要なプロセスです。
年末調整と住宅ローンの基本
年末調整における住宅ローンの理解は重要です。私たちは、このプロセスが税金控除や還付に与える影響を詳しく説明します。
年末調整の目的
年末調整の主な目的は、1年間の給与所得に基づく税金の最終的な計算を行うことです。具体的には、給与から源泉徴収された税金の過不足を整えます。この調整により、納税者が受けるべき還付金を正確に算出します。特に住宅ローンがある場合、住宅借入金等特別控除が適用される可能性があり、これが税金の軽減につながります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下のリストに具体的な情報を示します。
- 固定金利型: 金利が契約時に決まり、期間中ずっと変わらないタイプ。
- 変動金利型: 金利が市場の動向に応じて変わるため、支払い額が変動する。
- フラット35: 住宅金融支援機構が提供する固定金利の住宅ローン。長期にわたって安定した返済が可能。
住宅ローン控除の仕組み
住宅ローン控除は、税金の負担を軽減するための重要な手段です。この控除を利用することで、納税者は所得税の軽減を実現できます。
控除対象となる住宅ローン
控除対象となる住宅ローンは、一定の条件を満たした住宅に関連するローンです。具体的には以下のポイントが挙げられます。
- 借入金の目的: 自己居住用の住宅購入や新築、リフォームに関連するローンが対象です。
- ローンの種類: 銀行や信用金庫などの金融機関から借りる住宅ローン、フラット35も含まれます。
- 契約期間: 10年以上の契約期間が必要です。
- 居住要件: ローンを利用して購入した住宅に住む必要があります。
控除限度額の計算方法
控除限度額は、住宅ローンの残高に基づいて計算されます。具体的な計算方法としては以下のステップがあります。
- 借入残高の確認: 年末時点での住宅ローンの残高を確認します。
- 控除率の適用: 借入残高に対して法定の控除率(通常1%)を適用します。
- 控除限度額の設定: 控除の上限金額に留意し、一定の基準を超える場合は超過分が控除の対象外となります。
年末調整での控除額の算出
年末調整における控除額の算出は、税金の還付を受けるために重要です。私たちは、控除を受けるための具体的な手続きと必要書類を理解する必要があります。
必要な書類と手続き
必要書類は、年末調整をスムーズに進めるための必須項目です。以下の書類が必要になります。
- 源泉徴収票: 所得税の源泉徴収の状況を示す書類
- 住宅ローン控除証明書: 住宅ローンの借入れ額と返済状況を証明するもの
- 住民票の写し: 住民登録を確認するための書類(必要に応じて)
また、書類提出の期限を守り、手続きを簡潔にすることで、控除額の算出がスムーズになります。手続きの流れとして、まずはこれらの書類を用意し、次に勤務先に提出します。それから、年末調整が行われ、控除が適用されます。
控除額のイメージ
控除額は、住宅ローンの残高に基づき算出されます。住宅借入金等特別控除の適用があり、法定の控除率(通常1%)が適用されます。以下の例で具体的な控除額を示します。
| 住宅ローン残高 | 控除額(1%適用の場合) |
|---|---|
| 3,000,000円 | 30,000円 |
| 5,000,000円 | 50,000円 |
| 10,000,000円 | 100,000円 |
年末調整における注意点
見落としがちなポイント
- 書類の不備: 証明書類の準備が不十分な場合、控除が受けられない可能性が高いです。事前に必要書類を確認しましょう。
- 期限の厳守: 提出期限を過ぎると控除が受けられません。特に源泉徴収票や住宅ローン控除証明書は早めに準備すべきです。
- 残高確認: 年末時点の住宅ローンの残高を正確に把握しないと、控除額が変わります。毎年の確認が重要です。
よくある間違い
- 間違った控除率の適用: 法定控除率(通常1%)を間違えると、控除額が不正確になります。最新の法定率を確認することが重要です。
- 必要書類の誤解: たとえば、住民票の写しが必要な場合、それを提出しないと控除を受けられません。全ての必要書類を確実に揃えましょう。
- 返還金の期待: 調整後の返還金が満足できない金額になることがあります。適切な計算を行い、自分の状況を理解しておきましょう。
Conclusion
年末調整と住宅ローンの関係を理解することは非常に重要です。適切な手続きを行うことで税金の軽減を実現し、還付金を最大限に活用できます。私たちが注意すべきポイントは、必要書類の準備や提出期限の厳守です。これらをしっかりと押さえることで、控除額を正確に算出できるでしょう。年末調整のプロセスをしっかりと把握し、住宅ローン控除を活用して、より良い納税者ライフを送りましょう。