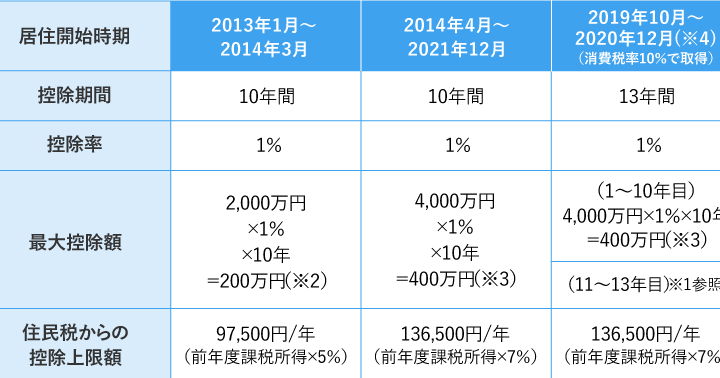
年末調整を行う際、住宅ローンの控除期間はどのくらいかご存知ですか? 住宅ローンを利用することで税金の軽減が期待できる一方で、その控除の適用には複雑なルールが存在します。私たちもこの制度を理解することで、より賢く資金を管理できるようになります。
年末調整とは
年末調整は、年間の所得税を正しく計算するための手続きです。給与所得者に適用され、会社が行います。この調整により、実際に支払った税金と、課税対象となる所得を基に計算された税金との差額が調整されます。具体的には、給与からの源泉徴収額と、実際に支払うべき税額の精算が行われます。
年末調整では、控除対象となる項目が複数あります。その中に住宅ローン控除や扶養控除、医療費控除などが含まれます。控除を適用することで、税金の軽減が可能です。このため、事前に控除対象となる支出を正確に把握しておく必要があります。
皆さんが住宅ローン控除を利用する場合、重要な点があります。住宅ローンの借入金額や返済期間に応じて、控除額が決まります。また、控除は最長で10年間受けられる可能性があります。全体的な税負担を軽減できるため、多くの人々がこの制度を利用しています。
住宅ローンの基本
住宅ローンは、私たちが住宅を購入する際に利用する資金調達手段です。多くの人々がこのローンを活用し、マイホームを手に入れています。
住宅ローンの種類
住宅ローンには、様々な種類があります。主な種類は以下の通りです。
- フラット35: 固定金利で、最長35年間の返済期間が設定できます。
- 変動金利型: 金利が市場の動向に応じて変動し、通常は初めの数年間は低金利です。
- 固定金利選択型: 一定期間のみ固定金利を適用し、その後変動金利に移行します。
- オーバーローン: 購入価格を超えて融資を受けることができ、リフォーム費用などに利用できます。
各住宅ローンの選択肢には、異なる条件や利点があります。属性やライフスタイルに合った選択が重要です。
住宅ローンの利息
住宅ローンの利息は、借入金額や金利によって大きく異なります。一般的な金利は以下の通りです。
| ローンの種類 | 金利の目安 |
|---|---|
| フラット35 | 1.5%〜2.0% |
| 変動金利型 | 0.5%〜1.0% |
| 固定金利選択型 | 1.0%〜1.5% |
年末調整における住宅ローンの処理
年末調整における住宅ローンの処理は、税金の軽減に重要な役割を果たします。我々は、このプロセスを正確に理解し、適切に活用する必要があります。
控除の対象となる条件
住宅ローン控除の対象となるためには、いくつかの条件があります。以下の条件に該当することで、控除を受ける権利が得られます。
- 住宅を取得した年月日: 最大限の控除を受けるためには、自己居住用の住宅を2011年以降に取得する必要があります。
- 借入金の上限: 控除対象となる借入金額には上限があり、住宅の取得価格や借入額に応じた制約があります。
- 居住の要件: 住宅を自ら居住することで、控除が適用されます。未使用の場合は控除が無効になります。
条件を満たすことで、我々は税の軽減を享受できます。
控除の期間
住宅ローン控除の期間は、借入金の返済状況に応じて変わります。基本的に、住宅ローン控除は最長で10年間適用されます。具体的には、以下の点を考慮する必要があります。
- 初年度の控除: 住宅を取得した年から控除が始まり、初年度の控除額は据え置かれます。
- 以降の控除: 取得後の各年の控除額は、年々減少する可能性があります。なお、税制の変更により控除内容に影響が出る場合があります。
- 返済計画の影響: 長期の返済計画がある場合、控除を有効に活用できる可能性が高くなります。
年末調整 住宅ローン 何年間の仕組み
住宅ローン控除は、私たちが住宅を購入する際に重要な税金の軽減手段です。この控除は、通常最長で10年間適用されるので、計画的な資金管理に役立ちます。控除期間中は、毎年の支払い金額に基づいて控除額が変動することがあります。
私たちが住宅ローン控除を受けるためには、いくつかの条件を満たす必要があります。例えば、自己居住用の住宅を2011年以降に購入しなければなりません。また、借入金の上限や居住年数についても、特定の基準をクリアする必要があります。
控除の初年度には、支払った税金の額に基づいて最大限の控除が適用されますが、その後は毎年控除額が減少する可能性がある点を理解しておくべきです。これにより、長期間にわたる返済計画を設定することが、税金軽減の観点からも有利になります。
以下に、年末調整における住宅ローン控除の適用条件を示します:
- 自己居住用の住宅を所有していること
- 2011年以降に取得した物件であること
- 借入金が一定の上限を超えないこと
年末調整における注意点
年末調整で住宅ローン控除を利用するにはいくつかの重要なポイントがある。最初に、住宅ローン控除は自己居住用の住宅が対象で、取得年が2011年以降でなければならない。また、借入金の上限も設けられているため、事前に確認が必要だ。
次に、控除期間中は毎年の支払い金額に応じて控除額が変動することがあることを意識しよう。初年度は最大の控除額が適用されるが、以降の年は減少する可能性が高い。そのため、長期の返済計画を持つことは税金軽減において有利だ。
控除を受けるためには居住年数の要件もクリアする必要がある。一般的に、居住を開始してから控除が適用されるため、早めに必要書類を整えることが求められる。控除対象となる書類としては、住宅ローンの契約書や返済明細などが含まれる。
さらに、年末調整時期の事務手続きも忘れずに。会社が住宅ローン控除を計算するため、正確な情報を提供しなければならない。必要な書類を期限内に提出することで、控除が滞りなく受けられる可能性が高まる。
結論
年末調整における住宅ローン控除は私たちの税金を軽減する大きな手助けとなります。控除期間は最長10年であり、正しい情報を基に適切に活用することが重要です。住宅ローンの条件や控除対象となる書類を把握し、必要な手続きを怠らないことで、より効果的に税金を節約できるでしょう。
私たちが住宅購入を考える際には、住宅ローンの種類や利息も十分に理解しておく必要があります。これにより、資金計画がより明確になり、将来の負担を軽減することが可能です。年末調整を通じて賢い資金管理を実現していきましょう。