住宅ローンを利用している私たちにとって、住宅ローン控除は大きなメリットです。しかし、年末調整と確定申告のどちらを選ぶべきか悩むことはありませんか?それぞれの手続きには特徴があり、私たちの税金に与える影響も異なります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用するローンに対しての税額控除を意味します。この制度は、一定の条件を満たすことで、所得税や住民税の軽減が得られます。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために借り入れたローンに支払った利息分を、一定の割合で税金から控除する制度です。例えば、控除対象となる金額の1%が控除されることが多く、これにより税負担を軽減できます。すなわち、毎年の確定申告や年末調整で申請が可能であり、多くの人にとってメリットがあります。
対象となる条件
住宅ローン控除の対象は、以下の条件を満たす必要があります。
- 住宅の購入: 新築、中古、またはリフォームのためのローンが含まれます。
- 借入金額の上限: 最大4,000万円やそれ以下の借入が対象です。
- 住宅の住居要件: 控除を受けるためには、実際に居住することが求められます。
- 所得制限: 年収が3,000万円以下であることが条件です。
- 契約日: 住宅ローンを借り入れた日が特定の期間内である必要があります。
年末調整の特徴
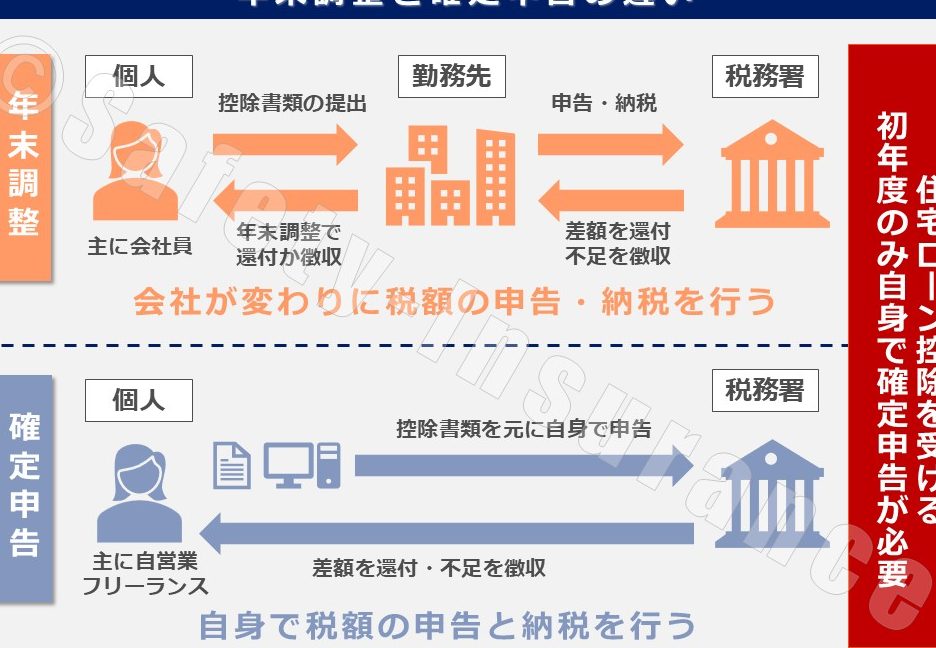
年末調整は、サラリーマンや公務員が行う税金の精算手続きで、年末に行われます。これにより、年間の所得税額を見直し、不足分を支払うか、過剰分を還付される仕組みがあります。
年末調整の手続き
年末調整の手続きは、比較的簡単です。主な流れは以下の通りです:
- 勤務先に提出する書類を準備する。通常は「給与所得者の扶養控除等(異動)申告書」などを用意します。
- 必要な控除証明書を集める。住宅ローン控除の場合、金融機関からの証明書が必要です。
- 年末調整を受ける期日を確認する。給与支払明細書に記載された期日に合わせて手続きを進める必要があります。
このように、必要書類を準備し、勤務先に提出するだけで済むため、手軽に行える利点があります。
年末調整のメリット
年末調整には、いくつかの大きなメリットがあります。主なメリットは次の通りです:
- 手続きの簡便さ。特別な専門知識がなくても行えます。
- 還付金が期待できる。過剰に納めた税金が還付されるため、家計に優しい。
- 自動での計算。勤務先が税額を計算し、支払いまたは還付を行います。
確定申告の特徴
確定申告は、税金の正確な計算と納付を行うための手続きです。この手続きによって、年間の所得や控除を自己申告し、税額を確定します。ここでは、確定申告の手続きとそのメリットについて詳しく見ていきます。
確定申告の手続き
確定申告を行うには、以下のステップを踏む必要があります。
また、期限は毎年3月15日までです。この期限を過ぎると、延滞税が発生する可能性があるため注意が必要です。
確定申告のメリット
確定申告には、いくつかの明確なメリットがあります。
住宅ローン控除の選択肢
住宅ローン控除を受ける際、年末調整と確定申告のどちらを選ぶかは重要な決断です。それぞれの選択肢には異なる特徴とメリットが存在します。
年末調整と確定申告の比較
年末調整は、主にサラリーマンや公務員が利用する手続きです。雇用主が税金の計算を行い、控除を自動的に適用します。一方、確定申告は、全ての納税者が利用可能であり、自身で税額の計算と控除を行います。
- 年末調整の特徴:
- 簡単な手続きで時間がかからない
- 雇用主に必要書類を提出するだけ
- 還付金を受け取れる可能性がある
- 確定申告の特徴:
- 所得や控除の確認が必要
- 期限は毎年3月15日まで
- 幅広い控除が利用できる
年末調整は手軽ですが、確定申告の方が多様な控除を受けられる点が異なります。このため、個々の状況によって選択が左右されます。
どちらが得かの判断基準
選択する際は、いくつかの基準を考慮する必要があります。具体的には以下のポイントです。
- 住宅ローン控除額: 所得税や住民税の控除額が高い方を選ぶべき。
- 家族構成: 扶養家族が多い場合、確定申告が有利になることも。
- 所得の変動: 収入が不安定な場合、確定申告を選ぶことで多くの控除を受けられる可能性がある。
- 手続きの手間: 確定申告は手間がかかるが、その分税金の還付が期待できるかもしれない。
結論
住宅ローン控除を受ける際の年末調整と確定申告の選択は私たちにとって重要な決断です。年末調整は手軽でスピーディーな手続きが魅力ですが、確定申告はより多くの控除を受けられる可能性があります。それぞれのメリットを理解し、自分たちの状況に合った方法を選ぶことが大切です。
最終的には、住宅ローン控除を最大限に活用し、税負担を軽減することが私たちの目標です。どちらの手続きが得かを判断するためには、自分たちの収入状況や家族構成をしっかりと考慮しましょう。これにより、より良い選択ができるはずです。