年末調整の時期が近づいてきましたが、住宅ローン控除についての理解は十分ですか?私たちは、住宅ローンを利用している多くの方々が、年末調整を通じてどのように税金が戻ってくるのかを知りたがっていることを理解しています。特に、住宅ローン控除は大きな節税効果をもたらす可能性があります。
年末調整と住宅ローン控除の概要
年末調整とは、納税者が1年間の収入に対して支払った税金の過不足を調整する手続きです。特に、給与所得者が対象となります。この手続きでは、過剰に支払った税金が還付されることがあります。
年末調整とは何か
年末調整は、毎年12月に実施されます。この時期には、企業が従業員の年収を基に算定した税額を調整します。具体的には、下記の要素が関与します。
- 収入の集計: 企業が支払った給与や手当を合算。
- 控除の適用: 各種控除(扶養控除、社会保険料控除など)を考慮。
- 還付または追徴: 計算結果に基づき、税金が還付されるまたは追加徴収される。
このプロセスを通じて、従業員は1年間の税金支出を適正化し、年度末にまとまった金額を戻ってくる可能性があるのです。
住宅ローン控除とは何か
住宅ローン控除は、住宅を購入するためのローンに対する税金の軽減措置です。この控除を受けることで、納税者は払った税金の一部が戻ってきます。重要なポイントは以下の通りです。
- 対象者: 新築、中古住宅を購入した人が対象。
- 控除額: 年間の住宅ローンの残高に応じて控除額が変動する。
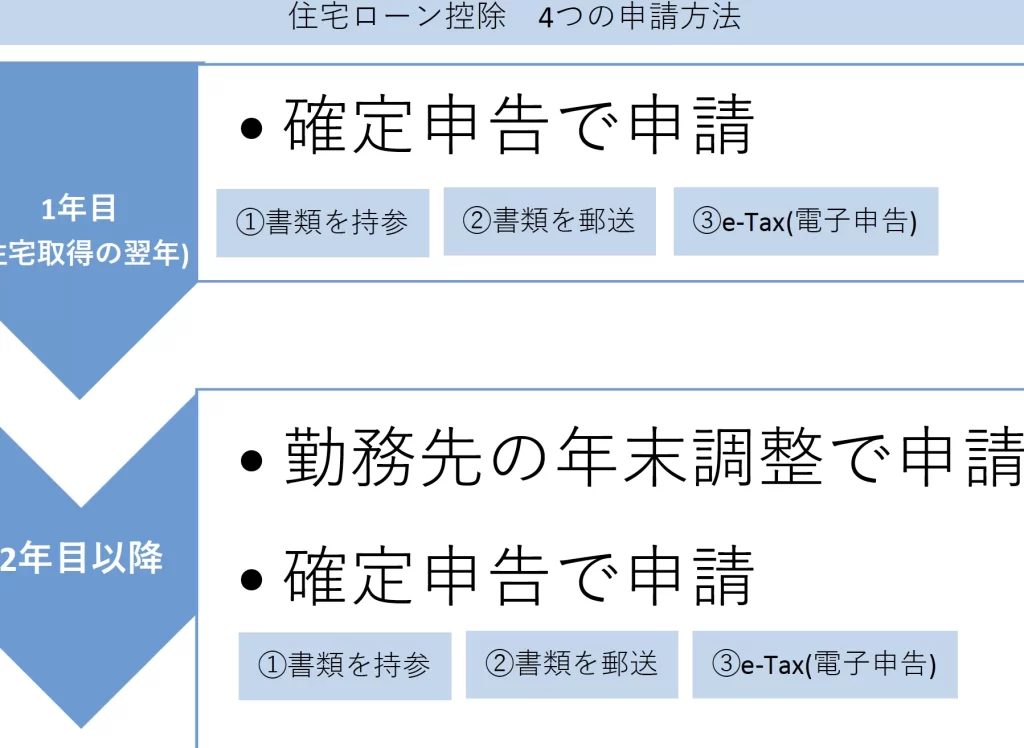
- 申請手続き: 年末調整時に必要書類を提出する必要がある。
住宅ローン控除の適用条件
住宅ローン控除を受けるための条件は主に二つの要素から成り立っています。まず、住宅そのものに関する要件、次に借入金に関する要件です。
住宅の要件
住宅ローン控除を適用するためには、以下の住宅の要件を満たす必要があります。
- 居住用の住宅であること: 購入した住宅が自己の居住用であること。
- 登記がされていること: 住宅名義人が登記されている必要がある。
- 新築または取得から一定期間内であること: 住宅を新築、取得した日から一定条件、通常は10年以内であることが要求される。
これらの条件を満たす住宅のみが、住宅ローン控除の対象になります。
借入金の要件
借入金に関しても、住宅ローン控除を受けるためにはいくつかの要件があります。
- 適用対象のローンであること: 確認済みの金融機関からの住宅ローンが対象。一般的に、住居用ローンであり、専用の資金である必要があります。
- 借入額の上限: 借入額が法令で定められた上限内でなければいけません。上限はローン種類によって異なるため、事前に確認が必要です。
- 返済期間が10年以上であること: 借入金の返済期間が原則として10年以上であること。
年末調整の手続き
年末調整は、税金が正確に計算されるための重要なステップです。この手続きは、納税者が1年間の収入に基づく過不足を調整します。以下に、年末調整に必要な書類と手続きの流れを詳しく説明します。
必要な書類
年末調整をスムーズに進めるためには、必要な書類を準備することが重要です。主な書類は以下の通りです。
- 源泉徴収票:企業が発行するもので、年間の給与や税金の支払額を証明します。
- 住宅ローン控除の申告書:住宅の借入金に関する情報や控除の申請に必要です。
- 住宅の登記簿謄本:不動産登記の証明書で、住宅が適切に登記されていることを示します。
- 領収書:住宅の購入や修繕にかかった費用の証明書類として役立ちます。
書類の準備が整うと、年末調整の手続きが円滑に進みます。
手続きの流れ
年末調整の手続きは、以下の流れで行います。
- 書類の収集:必要な書類を全て揃えます。
- 申告書の記入:住宅ローン控除の申告書を記入し、必要事項を確認します。
- 書類の提出:会社へ提出することが必要です。これにより、税額が調整されます。
- 還付または追徴の確認:調整後、還付金または不足金についての結果が通知されます。
控除額の計算方法
控除額は、住宅ローン残高を基に算出される。この計算には、いくつかの基準が設けられている。私たちは、これらの基準を理解することで、控除額を正確に求めることができる。
控除額の算出基準
控除額を正確に求めるための主要な基準には以下のものがある:
- 住宅ローンの年度残高: 控除額は、年末時点での住宅ローン残高の1%が基本となる。
- 借入限度額: 控除対象となる借入限度額は4,000万円で、新築住宅の場合。
- 適用期間: 控除は最長で10年間適用される。この期間内に住宅を取得していることが条件。
- 所得制限: 所得が3,000万円を超える場合、控除額が段階的に減少する。
これらの基準をもとに、私たちの具体的な控除額は異なることに注意が必要だ。
実際の例
実際の控除額の計算例を見てみよう。例えば、住宅ローンの残高が3,000万円の場合、以下のように計算される:
- 年末残高:3,000万円
- 控除率:1%
- 1年あたりの控除額:30万円(3,000万円 × 1%)
申請後の流れ
住宅ローン控除の申請後、税金の還付についての流れを把握することが重要です。申請してから控除が反映されるまでの期間や注意点を確認します。
控除が戻るまでの期間
控除が戻るまでの期間は、一般的に約1ヶ月から3ヶ月です。申請が認められると、税務署は還付金を指定の口座に振り込みます。この流れの中で、以下のポイントを考慮することが必要です。
このように、控除の戻りまでの確実な締切や期間を意識すると、計画を立てやすくなります。
注意点
住宅ローン控除を申請する際には、いくつかの注意点があります。これらを理解しておくことが成功に繋がります。
結論
年末調整を通じて住宅ローン控除を受けることは、私たちにとって大きな節税効果をもたらします。必要な書類をしっかり準備し、適用条件を確認することで、税金の還付をスムーズに受けることが可能です。
控除額の計算や申請の流れを理解することで、私たちはより有利な税務処理を行えます。年末調整の時期が近づくにつれ、住宅ローン控除を最大限に活用するための準備を怠らないようにしましょう。これにより、私たちの生活がより豊かになることを期待しています。