住宅を購入する際、誰もが気になるのが住宅ローン金利 どのくらいかということです。金利の変動は、月々の返済額や総支払額に大きな影響を与えます。私たちもこの問題に直面し、最適な選択をするために情報を集める必要があります。
住宅ローン金利の基本
住宅ローン金利は、私たちが住宅を購入する際に大きな影響を与える重要な要素です。金利の理解は、経済的な決定において欠かせません。
住宅ローン金利とは
住宅ローン金利は、借入金に対する利息の割合を指します。この金利は、住宅ローンの貸付金額に対して請求されるものであり、通常は年間で表示されます。例えば、金利が1.5%の場合、1000万円の借入に対し、年間15万円の利息が発生します。この金利が返済額に大きく関わるため、金利の変動には常に注意が必要です。
金利の種類
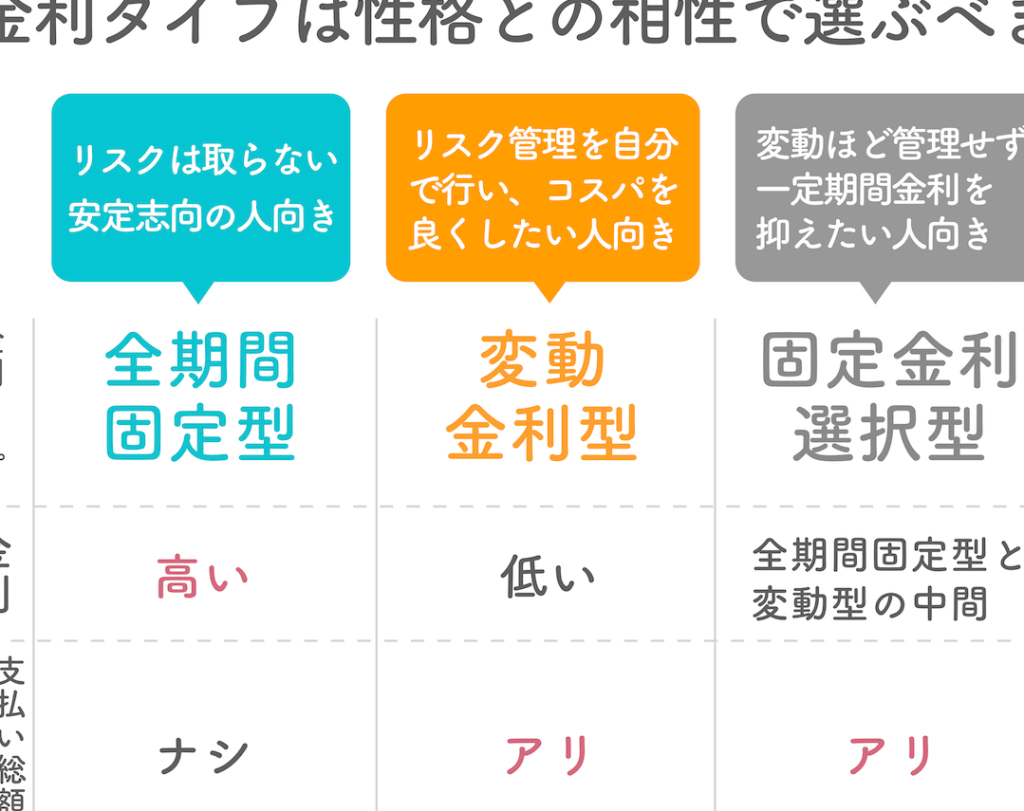
住宅ローン金利には主に以下の種類があります。
- 固定金利: 契約時の金利が返済期間中ずっと変わらないタイプです。将来の金利上昇リスクを避けたい場合に適しています。
- 変動金利: 市場金利の変動に応じて金利が変更されるタイプです。初期の金利が低いことが多いですが、将来的に金利が上昇するリスクがあります。
- 期間固定金利: 一定期間は固定金利、その後は変動金利になるタイプです。中長期的な計画を持つ人に向いています。
住宅ローン金利の現状
住宅ローン金利の現状は、住宅購入を考える際に非常に重要です。市場の金利動向は変化しやすく、私たちの返済計画に大きな影響を与えます。
最新の金利動向
現在の住宅ローン金利は、2023年のデータに基づき、固定金利は約2%から3%、変動金利は1%から2%で推移しています。これは、過去数年と比較して安定した水準ですが、経済状況に応じて変化する可能性があります。さらに、2022年から続く金利の上昇が続いている中で、私たちは今後の動向に注意を払うべきです。金利が上昇する場合、借入コストが増加し、返済負担が重くなります。
住宅ローン金利の影響
住宅ローン金利は、住宅取得における重要な要素です。その影響は多岐に渡りますが、特に借入額や返済計画に直結します。
借入額への影響
住宅ローン金利が上昇すると、借入額が影響を受けます。金利が高いほど、相対的に必要な年収も増加します。具体的には、1000万円の借入れを例に挙げると、金利が1%であれば月々の返済額は約3万円ですが、これが3%になると約4万5000円に跳ね上がります。こうした変化は、私たちの家計に直接的な影響を与えます。また、今後の金利動向を見極めることで、より有利な条件での借入れが可能になります。
住宅ローンの選び方
住宅ローンの選び方には多くの要素が関わる。金利だけではなく、さまざまな条件を総合的に考慮する必要がある。
金利だけではないポイント
住宅ローンを選ぶ際、金利の低さだけが決め手ではない。他にも重要な要素がいくつかある。例えば、次のような点が挙げられる。
- 返済期間:返済期間が長いほど月々の支払いは少なくなるが、総支払額は増える。
- 融資額:ライフプランに合わせた適切な融資額を選ぶことが重要だ。
- 手数料:契約時に発生する手数料や事務費用も考慮する必要がある。
- 保証人や担保:保証人を立てるか担保を提供することで、金利が優遇されることもある。
これらのポイントを総合的に評価し、自分たちのライフスタイルに合ったローンを選ぶ。
各金融機関の比較
金融機関ごとに提供する住宅ローンの条件が異なる。そのため、各金融機関の情報を詳細に比較することが必須だ。以下の項目を比較してみると良い。
- 金利の種類:固定金利、変動金利、期間固定金利のいずれかを選ぶ。
- 借入条件:年収や信用情報に基づく借入制限があるか。
- 返済方法:元利均等返済や元金均等返済の選択肢がある。
- 特典やキャンペーン:新規契約者向けの特典が存在するか確認する。
結論
住宅ローン金利は私たちの経済的な決定において非常に重要な要素です。金利の変動が借入額や返済計画に与える影響を理解することで、より良い選択ができるようになります。今後の金利動向に注意を払いながら、各金融機関の条件を比較し、自分たちのライフスタイルに合った住宅ローンを選ぶことが必要です。
私たちが賢明な選択をするためには、情報収集を怠らず、金利の種類や特徴をしっかりと把握することが大切です。これにより、安心して住宅購入の一歩を踏み出せるでしょう。