年収450万の私たちが住宅ローンを考えるとき、どれくらいの金額が借りられるのか気になりますよね。住宅ローンの返済額や金利、期間によって大きく変わるため、具体的な数字を把握することが重要です。私たちのライフスタイルや将来の計画に合った住宅購入を実現するためには、正しい情報が必要です。
年収450万の方の住宅ローンの基礎知識
年収450万円の方が住宅ローンを組む際に知っておくべき基本情報を提供します。住宅ローンは住宅購入に不可欠な資金調達手段です。具体的な金額や条件を理解することで、より良い選択ができます。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借り入れる資金のことです。一般的に長期間(10年から35年)で返済するため、月々の返済額や金利が大きく影響します。借入額は年収や家計状況を基に算出されるため、正確な理解が必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
- 固定金利型ローン:金利が契約時に決まるため、返済額が変動しません。将来の家計計画が立てやすいです。
- 変動金利型ローン:市場金利に応じて金利が変動します。初期段階での金利が低いため、低コストで借り入れが可能です。
- ミックス型ローン:固定金利と変動金利を組み合わせたタイプです。それぞれのメリットを活かしながら、リスクを分散できます。
年収450万で借りられる住宅ローンの額
年収450万円で借りられる住宅ローンの額は、様々な要因に影響を受けます。このセクションでは、具体的な数字や計算方法を見ていきます。
諸費用を含めた総支払額
住宅ローンの借入額を考える際には、諸費用を含めた総支払額の把握が重要です。諸費用には、次のような項目が含まれます。
- 登録免許税
- 司法書士報酬
- 保険料
- 住宅ローン手数料
これらの費用が発生するため、総額は借入額以上になることが多いです。住宅購入時の諸費用が一般的に購入価格の5%から10%ほどかかるため、予算を計画する際には必ず考慮します。例えば、3000万円の物件を購入する場合、150万から300万円の諸費用が必要です。これにより、いくら借りられるかも影響を与えます。
返済負担率の計算
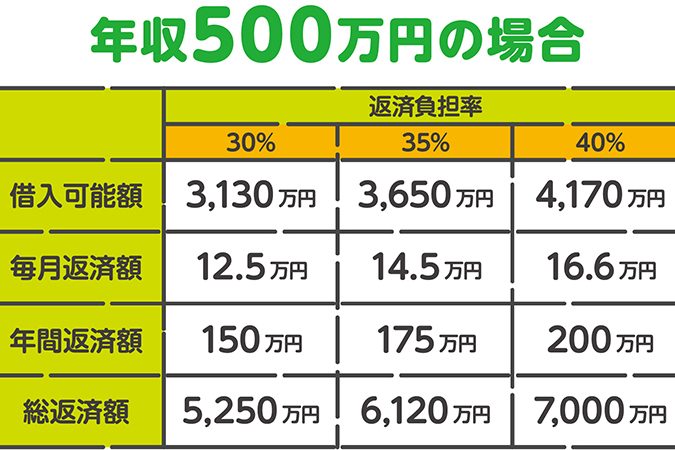
返済負担率は、住宅ローンの返済額が年収に対してどれほど占めるかを示します。返済負担率の計算方法は、月々の返済額を年収で割ることで求められます。具体的な計算式は以下の通りです。
- 月々の返済額を算出
- 月々の返済額 × 12(年間返済額)
- 年収に対する割合を計算:年間返済額 ÷ 年収 × 100
例えば、年収450万円の場合、月々の返済額が10万円であれば、年間返済額は120万円です。したがって、返済負担率は約26.7%になります。一般的には、返済負担率は25%から35%が目安とされていますが、この範囲を超えると、返済の負担が大きくなる可能性があります。
住宅ローンの審査基準
住宅ローンの審査は、借入可能額や金利に影響を与える重要なプロセスです。特に年収450万円の家庭の場合、審査基準を理解することが必要です。
収入証明の重要性
収入証明は、住宅ローンの審査において不可欠な要素です。収入証明書は、他の借入金と比べて返済能力を示す材料となります。この証明書により、銀行や金融機関は申請者の返済能力を判断します。また、収入が安定していることも重要視されます。例えば、正社員としての勤務や一定期間の収入実績があると、ローン審査が通りやすくなります。さらに、収入が多くても勤続年数が短い場合、信頼性が低くなることがあります。
他の審査項目
他の審査項目も考慮に入れる必要があります。審査基準には以下のようなポイントが含まれます:
- 信用情報:過去の借入や返済履歴がチェックされ、延滞歴があると審査が厳しくなります。
- 借入負担率:月々の返済額を年収で割った割合が重要で、一般的に25%から35%が目安とされています。
- 物件評価:購入を考えている物件の価値や状態が評価され、価値が低いと融資が難しくなります。
- 自己資金:自己資金の額も影響します。自己資金が多いほど、借入可能額が増えます。
年収450万での購入可能な物件
年収450万円の家庭が購入できる物件には、エリアや価格帯によって幅広い選択肢があります。特に、購入の際には地域別の物件価格を比較し、予算内で理想の住居を見つけることが重要です。
地域別物件価格の比較
地域によって物件の価格は大きく異なります。例えば、東京都心では平均価格が高く、年収450万円の家庭では購入できる物件が限られる可能性があります。一方で、地方都市では同じ年収でも広い物件を購入できることが多いです。具体的な平均価格の一例を以下に示します。
| 地域 | 平均物件価格 (万円) | 購入可能物件数 |
|---|---|---|
| 東京都心 | 5,000 | 0-1 |
| 神奈川県 | 4,000 | 1-2 |
| 大阪府 | 3,500 | 2-3 |
| 福岡県 | 2,800 | 3-5 |
私たちは、地域の特性を考慮し、どのエリアが予算とライフスタイルに合致するかを考える必要があります。また、地域の未来の発展性や利便性も考慮して、賢明な選択をしましょう。
購入方法の選択肢
物件の購入方法には、いくつかの選択肢が存在します。一括購入や住宅ローンを利用した分割払いなど、各家庭の状況に応じて適切な方法を選ばなければなりません。例えば、新築物件や中古物件の選択、さらにはリフォームの可能性を考慮することも重要です。以下は購入方法の主な選択肢です。
- 新築物件:最新の設備、保証期間の長さが魅力。
- 中古物件:低価格で広い物件が多く、リフォームで自分好みにできる。
- リースバック:物件を販売後も引き続き住むことができる仕組み。
- シェアハウス:共同生活を通じてコストを抑えつつ、生活の多様性を楽しめる。
住宅ローンを利用するメリットとデメリット
住宅ローンの利用には、明確なメリットとデメリットが存在します。これらを理解することで、適切な判断ができるようになります。
メリット
住宅ローンを利用することのメリットには、以下のような点があります。
- 資産形成が可能:自宅を購入することで、資産としての価値が蓄積されます。特に地価が上昇する地域では、将来の売却益も期待できます。
- 安定した住まいの確保:賃貸とは異なり、住宅ローンを利用することで恒久的な住まいを持つことができます。契約期間中は、家賃の変動に悩む必要がありません。
- 税制優遇が受けられる:住宅ローン控除を利用することで、所得税の軽減が可能です。これにより、実質的な負担が軽減されます。
- 低金利の融資が利用できる:現在の金利は歴史的に低水準であり、長期間にわたって安定した返済が容易になります。
デメリット
住宅ローンはデメリットも伴います。その中で注意すべきポイントは以下の通りです。
- 長期にわたる返済負担:住宅ローンの返済期間は一般的に10年から35年です。このため、長期にわたって資金に対する負担を抱えることになります。
- 金利リスクの存在:変動金利型のローンを選択した場合、金利の上昇によって返済額が増加するリスクがあります。固定金利を選ぶか、慎重な判断が求められます。
- 維持費や固定資産税の負担:住宅を保有することで、維持管理費用や固定資産税などが必要になります。これらの出費を考慮に入れることが重要です。
- 売却時のリスク:市場の変動により、購入した物件が思うように売却できない場合があります。特に、不動産市況が悪化した際には注意が必要です。
Conclusion
年収450万円の家庭が住宅ローンを利用する際は多くの要素を考慮する必要があります。借入可能額や返済負担率を理解することで、無理のない資金計画が立てられます。地域や物件の選択肢も多様で、ライフスタイルに合った住居を見つけるためには情報収集が欠かせません。
また、住宅ローンのメリットとデメリットをしっかり把握することで、将来のリスクを軽減し、安心して住宅購入を進められるでしょう。私たちの情報が、皆さんの住宅購入の一助となることを願っています。