住宅ローンを考えるとき、私たちが気になるのは「団信」の存在です。特に「住宅ローン団信 何歳まで」加入できるのかは、多くの人にとって重要なポイントです。団信は、万が一の事態に備えるための保険ですが、その年齢制限については意外と知られていないことがあります。
住宅ローン団信の基本
私たちが見ていくのは、住宅ローン団信の基本的な内容です。団信は住宅ローンの借り入れをした際に、万が一の事態に備えるための保険です。具体的には、借り入れた人が亡くなったり、重度の障害を負った場合に、残った住宅ローンの返済を保険がカバーします。これにより、家族への負担を軽減します。
住宅ローン団信とは
住宅ローン団信とは、住宅ローンの保証となる保険です。この保険に加入することで、無事に返済が続けられなかった場合でも、大きなリスクを避けられます。私たちが考えるべきポイントは以下の通りです。
- 保険金の対象は借り入れ本人。本人が死亡した場合に、残っている住宅ローンの返済が担保されます。
- 加入資格は年齢によって異なる。年齢制限が設定されており、一般的には70歳や75歳までとされています。詳細については金融機関によって異なるため、確認が必要です。
- 月々の保険料が発生する。この保険に加入した場合、月々の住宅ローン返済とは別に保険料がかかります。
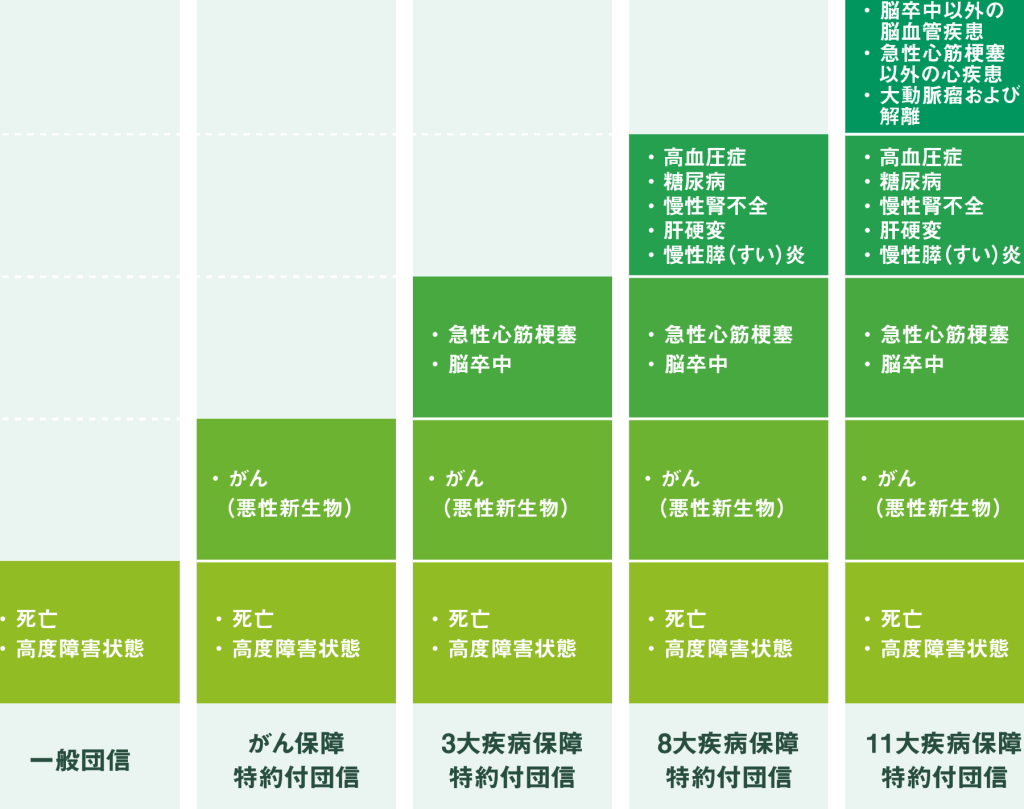
団信の種類
団信にはさまざまなタイプがあります。私たちが知っておくべき主要な種類を挙げます。
- 死亡保障型:借入人の死亡時に住宅ローン全額をカバーするタイプ。この保険がもっとも一般的です。
- 高度障害保障型:重度の障害を負った場合に適用される保障。障害の内容によって保険金が支払われます。
- 入院保障型:入院中の返済をサポートする保障。このタイプは、入院日数に応じて保険金が支給されることがあります。
何歳まで加入可能か
団信には加入年齢の制限があり、各金融機関で異なる。私たちが意識すべき主な年齢制限には、上限と下限が存在する。
加入年齢の上限
一般的に、住宅ローン団信の加入年齢の上限は70歳から75歳です。具体的には、金融機関によって異なるため、契約前に確認が必要です。また、上限年齢を超えた場合、加入が難しくなることがあります。高齢者になるに従い、健康状態に基づく審査が厳格化する点に留意しましょう。
団信加入のメリット
団信には多くのメリットがあり、住宅ローンを借りる際にぜひ考慮したい選択肢です。
住宅ローン返済の保障
団信は、借入者が亡くなったり重度の障害を負った場合に、住宅ローンの返済を保障します。この保障により、残された家族が経済的な負担を感じることを避けられます。たとえば、借入者が亡くなることにより、残った債務が高額な場合でも、団信によって全額が支払われ、家族が住まいを失う心配がありません。さらに、医療的な理由で長期間の入院が必要な場合も、返済を一時的に支援するオプションがあり、安心できます。
住宅ローン団信の選び方
住宅ローン団信は、重要な保険選択肢です。選ぶ際は、まず保障内容の確認が必須です。
保障内容の確認
保障内容を確認することで、自分や家族に合ったプランを選択できます。具体的には、以下のポイントを考慮します:
各タイプの特性に基づいて、適切な保障内容を選択しましょう。特に、家族の経済状況や健康状態を考慮した上で選ぶことが大切です。
保険料の比較
保険料の比較も重要な要素です。異なる金融機関で提供されるプランには、保険料や条件に差が見られます。次のポイントを押さえて比較しましょう:
まとめ
住宅ローン団信は私たちの将来にとって重要な保障です。年齢制限があるため早めに検討することが大切です。加入条件や保険料をしっかり確認し、自分たちのライフスタイルに合ったプランを選ぶことで、安心して住宅ローンを利用できます。
また、団信の種類や内容を理解することで、万が一の事態にも備えられます。家族のために最適な選択をすることが、私たちの経済的な安定に繋がります。団信を上手に活用し、安心した生活を手に入れましょう。