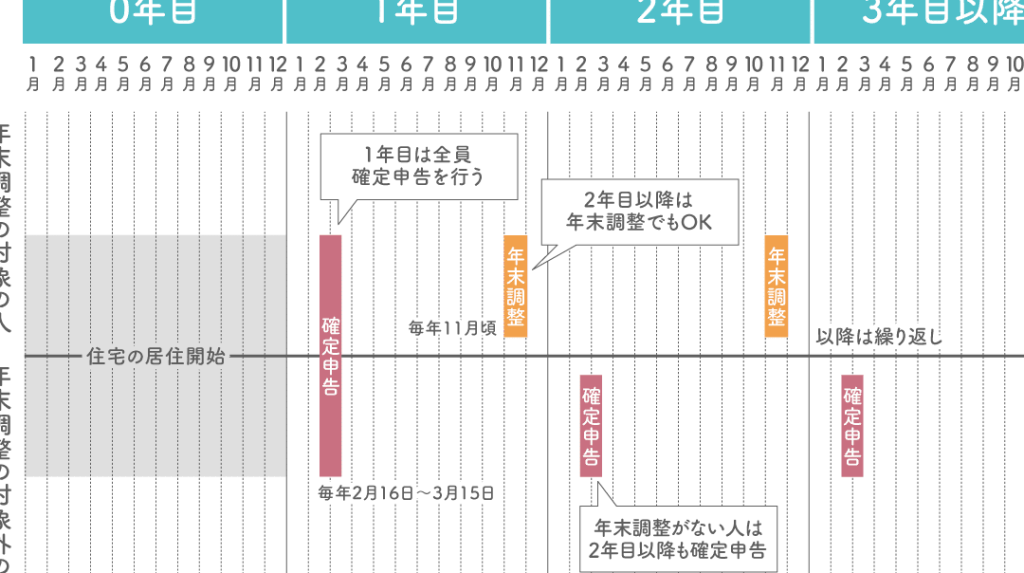
住宅ローンを利用している私たちにとって、**住宅ローン減税の確定申告と還付は非常に重要なテーマ**です。税金の還付を受けることで、家計の負担を軽減できるチャンスがありますが、いつ申告すればいいのか悩む方も多いのではないでしょうか。
住宅ローン減税の基本
住宅ローン減税は、住宅を取得した際に受けられる税制優遇措置です。この減税制度は、家計の負担を軽減するために設けられています。
住宅ローン減税とは
住宅ローン減税とは、住宅を購入するために借り入れたローンの利息分を所得税から控除できる制度です。具体的には、控除額は借入金残高の1%が目安です。また、この減税は最大で10年間適用されます。この制度のおかげで、私たちの税負担を減らすことができます。
対象となる条件
住宅ローン減税の適用を受けるためには、いくつかの条件に該当する必要があります。以下は、主な条件です。
- 住宅の用途: 住居用として使用されること。
- 借入金額: 借入金の上限が4,000万円であること。
- 所得制限: 年収が3,000万円以下であること。
- 申告期限: 確定申告を通じて手続きを行うこと。
確定申告の手続き
住宅ローン減税を受けるために、確定申告の手続きは必要不可欠です。手続きを通じて還付が受けられるため、計画的に進めることが求められます。
確定申告の必要性
住宅ローン減税の適用を受けるためには、確定申告を行う必要があります。この手続きによって、住宅ローンの利息分が所得税から控除され、税金の還付を受けることが可能となります。例えば、控除額は借入金残高の1%で、最大10年間にわたり適用されます。確定申告をしない場合、減税の恩恵を享受できないため、特に注意が必要です。
必要な書類
確定申告の際には、以下の書類が必要です。
- 源泉徴収票: 収入の証明として必要で、勤務先から取得できます。
- 住宅借入金等特別控除申告書: 特別控除を申請するための書類です。
- 住宅ローンの契約書: 契約内容の確認に必要です。
- 返済証明書: これにより、実際に支払った利息を証明できます。
還付のタイミング
税金の還付を受けるタイミングは、確定申告後の数ヶ月にわたります。具体的な流れと共に、還付金の受領時期について詳しく見ていきます。
還付金が戻るまでの流れ
確定申告を行った後、以下の流れを経て還付金が戻ります。
- 申告書の提出: 確定申告書を税務署に提出します。
- 審査の実施: 税務署が申告内容を審査し、問題がないか確認します。
- 還付金の決定: 審査が終わると、還付金の額が決定されます。
- 口座への振込: 還付金が指定した口座に振り込まれます。
通常、申告後1ヶ月から3ヶ月以内に手続きが完了しますが、申告が混雑している時期や不備がある場合、遅れる可能性があります。
還付が遅れる原因
還付金が遅れる理由はいくつか存在します。以下のポイントを確認して、問題を未然に防ぎましょう。
- 書類不備: 提出書類に欠落や不正確な情報があると、審査が遅れます。
- 混雑状況: 確定申告のピーク時期は審査が込み合い、処理時間が延びることがあります。
- 間違った口座情報: 還付金を振り込む口座情報に誤りがあると、手続きが進まなくなります。
- 税務署からの問い合わせ: 疑問点があれば、税務署から連絡が来てその対応によっても遅れることがあります。
確定申告での注意点
確定申告は住宅ローン減税を適用するために重要です。適切に手続きを進めることが必要です。
よくあるミス
確定申告時には、さまざまなミスが発生します。以下に主な誤りを挙げます。
これらのミスを防ぐためには、事前の確認が必要です。
税務署からの連絡
税務署からの連絡には注意が必要です。申告後に不備や問い合わせがあった場合、私たちに対して連絡があります。
まとめ
住宅ローン減税の確定申告と還付は、私たちの家計に大きな影響を与える重要なプロセスです。正しい手続きを行うことで、税金の還付を受けるチャンスが広がります。申告の際には、必要書類をしっかりと準備し、申告期限を守ることが求められます。
また、還付金の受け取りまでの流れを理解し、予期せぬ遅延を避けるための注意も欠かせません。これらのポイントを押さえて、安心して住宅ローン減税を活用していきましょう。私たちの未来のために、賢く税制優遇を利用していくことが大切です。