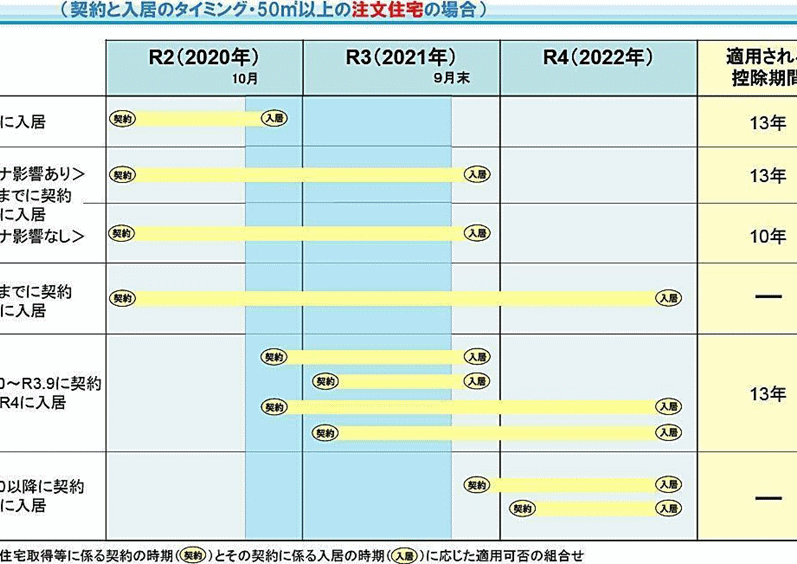
住宅を購入する際、**住宅ローン控除は非常に重要な制度です。この控除を利用することで、私たちの家計に大きな影響を与えることができますが、具体的に何年もらえるのか**は多くの人が疑問に思っています。控除の期間や条件を理解することで、より賢い選択ができるでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって有利な税制優遇制度です。この制度を利用すると、借入金利や返済額の一部を税金から控除できます。ここでは、住宅ローン控除の概要を詳しく説明します。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用できる税の控除制度です。この制度により、年末残高に応じた控除額を所得税から差し引くことができます。具体的には、控除率は最大で1%であり、控除期間は最長で10年間です。控除を受けることで、家計への負担軽減が期待できます。
対象となる住宅ローン
住宅ローン控除の対象となるのは、住宅購入に利用する借入金です。具体的には以下の条件を満たす必要があります:
- 住宅の取得に必要な資金を借入すること
- 住宅が新築、取得、または増改築されること
- 借入先が金融機関などの自らの名義であること
住宅ローン控除の期間
住宅ローン控除の利用可能な期間は非常に重要な要素です。この制度を活用することで、私たちは家計への影響を軽減できます。具体的には、以下の点に注目します。
控除を受けられる年数
住宅ローン控除を受けられる年数は最大で10年です。この期間中、借入金の年末残高に応じた控除が受けられます。ただし、控除を受けるには、特定の条件を満たす必要があります。例えば、新たに購入した住宅が対象となり、居住することが求められます。
年数の計算方法
年数の計算方法は明確です。控除期間は住宅ローンを利用した年からスタートします。そのため、控除を受けるためには、ローン契約を締結した年を基準にします。具体的な計算は以下の通りです:
- 初年度に控除を受ける金額を確認する
- 以降の年は、前年の年末残高に基づいて控除額を算出
- 各年の控除額は最大で控除率の1%が適用される
住宅ローン控除の申請方法
住宅ローン控除の申請は、正確な手続きを踏むことが重要です。控除を受けるためには、必要な書類を準備し、正しい申請の流れを理解する必要があります。
必要書類
住宅ローン控除を申請する際には、以下の書類を提出します。
- 住宅借入金等特別控除申告書:この書類は、税務署から入手できます。
- 源泉徴収票:勤務先から受け取る、所得の証明書です。
- 借入の契約書:住宅ローンに関する契約書を用意します。
- 登記事項証明書:不動産の登記情報を示す文書です。
- 課税明細書:税務署から取得できる、納税に関する書類です。
これらの書類が揃っていることに注意しながら、申請を行います。
申請の流れ
住宅ローン控除の申請は、次のステップで進めます。
- 必要書類を準備:上記の必要書類を全て用意します。
- 確定申告を行う:確定申告期間内に、税務署に訪れ申告します。オンラインでも申告できます。
- 申告書を提出:必要な書類を添付し、申告書を提出します。
- 控除の適用:税務署での確認が完了後、控除額が決定します。
住宅ローン控除の変更点
住宅ローン控除は、時代とともに変化しています。私たちが知っておくべき主な変更点を以下にまとめます。
過去の改正
過去数年の間にいくつかの重要な改正がありました。例えば:
- 2014年の改正: 控除期間が10年から最大13年に延長された。
- 2019年の改正: 住宅購入時の控除額が引き上げられ、初年度からの控除を受けやすくなった。
- 2022年の改正: 住宅ローン控除の適用条件が見直され、年収に応じた制限が設けられた。
これらの変更により、私たちの住宅購入における税制優遇が改善されています。
現在の制度
現在の住宅ローン控除制度は、引き続き魅力的です。具体的には:
- 控除率は最大1%: 借入金の年末残高に基づいて計算される。
- 控除期間は最長10年: 満たすべき条件として、居住用の住宅に限る。
- 申請手続きが簡素化: 必要な書類の提出がオンラインでもできるようになった。
Conclusion
住宅ローン控除は私たちにとって非常に重要な制度です。この制度を活用することで、住宅購入に伴う負担を軽減し、より安定した家計を実現できます。控除の対象や申請方法をしっかり理解することで、最大限のメリットを享受できるでしょう。
また、最近の改正によって控除の条件が見直され、より多くの人が利用しやすくなっています。これから住宅を購入する際には、住宅ローン控除をしっかりと考慮し、賢い選択をしていきたいですね。私たちの未来のために有効活用していきましょう。