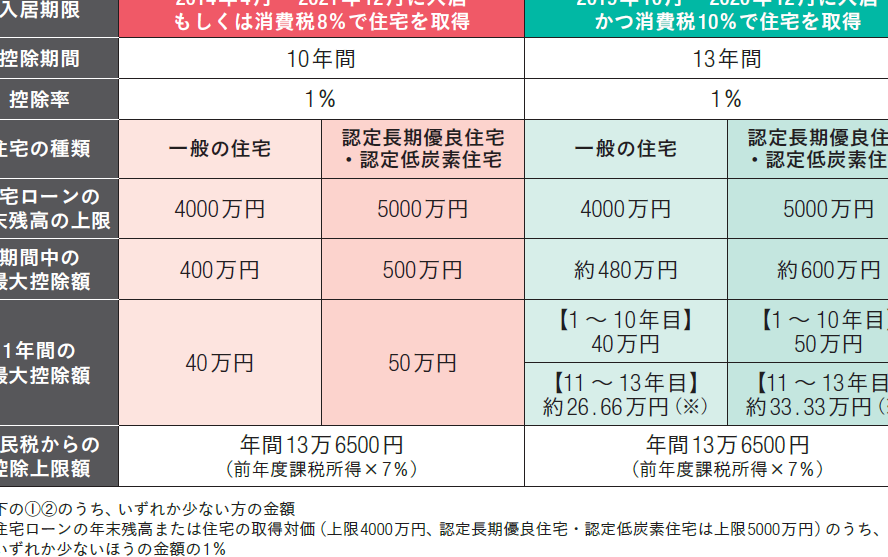
住宅ローンを利用している私たちにとって、年末調整での還付金は嬉しいポイントです。「住宅ローン 年末調整 いくら戻ってくる?」という疑問を抱えている方も多いのではないでしょうか。この還付金がどのくらいになるのかを理解することで、家計の見直しにも役立ちます。
住宅ローン 年末調整の基本
住宅ローンに関連する年末調整は、我々の家計に直接影響を与える重要なプロセスです。特に、住宅ローン控除の適用を受けることで、税金の還付を受けることが可能になります。このプロセスの理解は、家計の見直しに役立ちます。
住宅ローンとは
住宅ローンとは、住宅購入のために金融機関から借り入れるお金のことです。通常、長期間にわたり返済し、金利が設定されます。主な特徴には以下が挙げられます:
- 借入額:住宅の購入価格の大部分をカバーすることができる。
- 返済期間:多くの場合、15年から35年の間で返済計画が設定できる。
- 金利:変動金利と固定金利から選択可能。
住宅ローンは生活基盤を取るための大きなステップであり、その管理が重要になります。
年末調整の目的
年末調整の主な目的は、税金の過不足を調整することです。具体的には、1年間の収入に応じて税金を見直し、必要に応じて還付金を受け取ります。このプロセスには以下のような利点があります:
- 還付金の受取:税金が取りすぎていた場合の還付金を受けられる。
- 正しい税金管理:所得控除や各種控除の適用により、適正な税額を確保する。
- 住宅ローン控除の利用:すでに支払った住宅ローン利息の一部を控除として反映できる。
住宅ローン 年末調整の計算方法
住宅ローンの年末調整を正確に行うためには、いくつかの重要な情報が必要です。私たちは、これらの情報を集めることで還付金の計算がスムーズになります。
計算に必要な情報
住宅ローンの年末調整を行うには、以下の情報を確認します。
- 住宅ローン残高: 年末時点での住宅ローンの残高は正確な計算の基本です。
- 支払利息: 年間で支払った住宅ローンの利息額が求められます。
- 所得金額: 課税対象となる所得金額も計算に必要です。これによって、還付金の上限が決まります。
- 物件の取得年月日: 住宅を取得した日付も考慮されます。特に、控除が適用される期間が影響します。
これらの情報をまとめ、しっかりと準備しておくことで、スムーズな年末調整が実現します。
具体的な計算例
具体的な計算を行うために、例を挙げます。私たちの例では、以下の条件を考慮します。
| 項目 | 値 |
|---|---|
| 住宅ローン残高 | 3,000,000円 |
| 年間支払利息 | 120,000円 |
| 所得金額 | 5,000,000円 |
| 物件取得年月日 | 2020年4月 |
この情報をもとに、住宅ローン控除を算出します。対象となる利息のうち、最大で20%の還付が受けられる場合が多いです。この場合、還付金の計算は次の通りです。
- 支払利息の20%を計算: 120,000円 × 20% = 24,000円
- 所得金額と控除額チェック: 所得金額が5,000,000円であるため、24,000円の控除が適用されます。
戻ってくる金額の目安
還付金の金額は、住宅ローンの条件や年収によって変動します。一般的に、住宅ローン控除による還付金は、支払った利息の一部が還付される仕組みです。
一般的なケースの金額
一般的に、住宅ローン控除を利用すると、年間の支払利息の20%が還付される可能性があります。具体例として、以下のようなケースを考えてみましょう。
- 住宅ローン残高: 3,000,000円
- 年間支払利息: 120,000円
- 還付金の概算: 120,000円 × 20% = 24,000円
このように、住宅ローン残高や支払利息に応じて還付金の額は変わります。私たちが実際に計算する際には、各数値を正確に確認し、適用される控除を考慮する必要があります。
影響を与える要因
還付金額は、いくつかの要因によって影響を受けます。主な要因は、以下の通りです。
- 年収: 年収が高いほど、控除の適用範囲が拡大する場合があります。
- 物件の取得年月日: 取得年度によって適用される控除額が異なることがあります。
- 支払利息の全額: 年間利息が多いほど、還付金は増加します。
必要な書類と手続き
住宅ローンの年末調整を行うためには、いくつかの必要書類と手続きが重要です。これによって、スムーズに還付金を受け取ることが可能になります。
提出書類の一覧
提出すべき書類は以下の通りです。
- 住宅ローン控除申告書: 必須書類。控除を受けるためには必要です。
- 源泉徴収票: 収入金額を証明するために必要です。
- 借入金の残高証明書: 金融機関からの住宅ローン残高を確認します。
- 支払利息証明書: 年間の支払利息を示す書類が必要です。
- 売買契約書の写し: 物件の取得に関する情報を提供します。
これらの書類を整えることが、還付金を正確に計算する上で重要です。適切な書類を準備できていないと、スムーズに手続きが進まない可能性があります。
手続きの流れ
手続きを進める流れは、以下のステップに沿って実施します。
- 書類の準備: 上記の必要書類をすべて揃えます。
- 申告書の記入: 住宅ローン控除申告書に必要事項を記入します。
- 提出先の確認: 会社の経理部門または税務署に提出します。
- 還付金の確認: 確定申告が終わり次第、還付金が振り込まれます。
結論
住宅ローンの年末調整は私たちの家計に大きな影響を与える重要なプロセスです。還付金の計算を正確に行うことで、思わぬ金額が戻ってくる可能性があります。必要な書類を整え手続きをスムーズに進めることが、還付金を最大限に活用する鍵です。
私たちが理解し実践することで、住宅ローン控除を有効に利用でき、経済的なメリットを享受できるでしょう。今回の情報を参考にして、年末調整をしっかりと行いましょう。