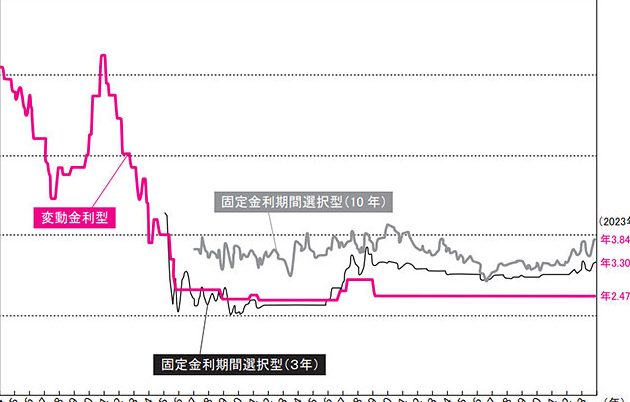
住宅ローンを考えるとき、私たちは「変動金利」と「固定金利」のどちらを選ぶべきか悩むことが多いですよね。特に2025年に向けての経済状況を見据えると、その選択はますます重要になります。私たちがどちらを選ぶかで、将来の返済額や生活の安定性が大きく変わるからです。
住宅ローンの基本知識
住宅ローンは、夢のマイホームを手に入れるための重要な金融手段です。私たちはその選択肢を理解することで、より良い決断を下すことができます。以下に、住宅ローンにおける「変動金利」と「固定金利」の基本的な情報を整理します。
変動金利とは
変動金利は、市場金利に連動して変化する金利です。具体的には、金融機関が定めた基準金利に基づき、定期的に利率が見直されます。変動金利の利点は、初期の金利が低いことが多く、返済額が少ない場合があります。しかし、金利上昇時には返済額が増加するリスクも伴います。次のポイントが特に重要です:
- 金利は半年ごとや一年ごとに見直される
- 景気変動に敏感であるため、将来の金利予測が影響する
- リスクを軽減するため、上限金利を設けるケースもある
固定金利とは
固定金利は、契約時に確定した金利が、返済期間中に変わらないタイプの金利です。これにより、毎月の返済額が一定であるため、計画的な資金管理が可能です。将来的な金利変動のリスクを避けられるという利点がありますが、一般的に初期金利は変動金利より高めです。具体的には以下の点が挙げられます:
- 返済計画が立てやすく、家計に安定感をもたらす
- 借入時の金利が適用され続けるため、経済環境に影響されない
- 解約時のペナルティが設定される場合もあり、注意が必要
2025年の市場動向
2025年の市場動向は、住宅ローンの選択に重要な影響を与えます。特に金利の動向や経済環境が関わってきます。
金利の予測
金利は2025年に向けて変化が予想されます。 多くの経済専門家は、金利の上昇を見込んでいます。2015年から2025年の間に、中央銀行の政策が影響を与えます。また、以下の要素が関与します。
これらの要因により、今後の金利が変動し、借入条件にも影響が出ます。
経済環境の影響
経済環境は住宅ローンの選択に深く関わります。 2025年には、国内外の経済活動が住宅市場に直結します。具体的には、次の要因が影響します。
住宅ローン選択のポイント
住宅ローンを選ぶ際の重要な要素を理解することは、将来的な返済計画に大きく影響します。私たちは、変動金利と固定金利のメリットとデメリットを見極める必要があります。
自分のライフスタイルに合った選択
自分のライフスタイルを考慮することが、住宅ローン選択の鍵となります。例えば、以下の点を検討します。
- 収入の安定性: 収入が不安定な場合、固定金利の選択が安心です。
- 転勤の可能性: 転勤の多い職業なら、短期間での資金計画が必要です。
- 住宅の長期的な維持計画: 長期間住む予定なら、固定金利で計画的に管理できます。
これらの要素を踏まえ、自分に最適な選択肢を見つけることが重要です。
リスクとリターンの比較
リスクとリターンを比較することで、より明確な判断ができます。具体的には、以下のポイントを確認します。
- 変動金利のリスク: 市場金利の変動によって返済額が増加する可能性があります。
- 固定金利の安定: 契約時の金利が変わらないため、将来の返済計画が容易です。
- リスク許容度: 自分のリスク許容度を考慮することで、選択肢を絞り込めます。
変動金利と固定金利のメリット・デメリット
住宅ローンを選ぶ際、変動金利と固定金利には、それぞれ異なるメリットとデメリットがあります。私たちは、これらの特徴を理解することで、より良い選択をする助けとなります。
変動金利のメリット
- 初期金利が低く設定されるため、毎月の返済負担が軽減されることがあります。これは、特に購入後の初期段階での負担を軽くする手助けになります。
- 市場金利が下がると、返済額も減少するため、経済状況に応じたメリットがあります。市場の変動により、長期間にわたってお得な条件が続くことも考えられます。
- 短期的な資金繰りを重視する方にとっては、柔軟性のある返済プランとなることが多いです。転勤や生活スタイルの変化に対応しやすくなります。
固定金利のメリット
- 返済金利が契約時に確定し、返済期間中ずっと変わらないため、長期的な計画が立てやすくなります。これにより、家計の安定が図れます。
- 金利上昇時のリスクから守られるため、将来的な金利の動向を気にせずに済むという安心感があります。この安定は、特に長期間のローンにおいて非常に重要です。
- 資産形成を目指す方には、計画的な資金管理が可能となり、家の維持費用や将来の投資に活用できる資金を確保しやすくなります。
デメリットの比較
変動金利の主なデメリットは、金利が上昇する可能性があることです。金利が上がると、返済額も増加します。このため、将来の計画に影響を及ぼすことがあるため注意が必要です。一方、固定金利は一般的に初期金利が高めで設定されるため、最初の負担が大きくなることがあります。どちらを選ぶかは、私たちのライフスタイルや経済状況に応じて明確な判断が求められます。
結論
私たちは住宅ローンの選択が将来にわたる経済的安定に大きな影響を与えることを理解しています。変動金利と固定金利のそれぞれの特徴をしっかり把握し、2025年の市場動向を考慮することで、より良い選択が可能になります。ライフスタイルや経済状況に合った選択肢を見つけることが、安心して住宅ローンを利用するための鍵です。私たち全員が、この重要な決断を慎重に行うことが求められています。