住宅購入を考えるとき、私たちが見逃せないのが3000万控除や住宅ローン控除の制度です。この制度を利用することで、税負担を大幅に軽減できる可能性があります。特に、控除が適用される期間や条件を理解することは、賢い選択をするために欠かせません。
3000万控除とは
3000万控除は、住宅を購入する際に受けられる税控除です。具体的には、住宅ローンの借入金額の最大3000万円までが対象となります。この控除により、住宅購入時の税負担が軽減され、特に初めて住宅を購入する方にとって大きなメリットがあります。
対象となる住宅の条件にはいくつかのポイントがあります。購入する住宅が新築であること、または中古でも一定の条件を満たす必要があります。具体的には、築年数や設備の基準に合致することが求められます。さらに、控除を受けるためには居住用であることが求められます。
この控除は、所得税や住民税からの控除対象になります。住宅ローン控除と併用できるため、合わせて利用することでさらなる節税効果が期待できます。控除の内容や期間は、年度ごとに異なるため、最新の情報を常に確認することが重要です。
3000万控除の利用を検討する際には、以下の点を考慮するべきです:
- 申請手続きの流れ
- 控除が適用される期間の長さ
- 所得制限や家族構成に関する要件
住宅ローン控除の基本
住宅ローン控除は、実質的な税負担を軽減するための重要な制度です。この控除を利用することで、長期的な経済的メリットが得られます。では、具体的な適用条件や控除額の計算について見ていきましょう。
適用条件
住宅ローン控除を受けるためには、いくつかの条件があります。以下の要件を満たすことが求められます。
- 居住用物件の購入:新築または一定の条件を満たす中古住宅が対象です。
- 借入金額:住宅ローンの借入金が1000万円を超える場合が一般的です。
- 居住期間:購入後、一定期間内に居住することが必要です。
- 所得制限:利用者の所得が一定水準を超えないことが求められます。
これらの条件を確認し、適用可能かどうかを事前に検討することが重要です。
控除額の計算
住宅ローン控除の額は、具体的な計算方法によって決まります。控除額は以下の要素に基づいています。
- 借入金額:最大4000万円までの借入金が控除対象になります。
- 控除率:返済年数や借入状況に応じて、控除率が異なります。例えば、最初の10年間は1%の控除率が一般的です。
- 控除期間:通常、控除の適用期間は10年間です。
3000万控除の対象期間
3000万控除の対象期間は重要なポイントです。この控除は、住宅購入時に適用される期間が設定されています。具体的な期間を理解しておくことが、控除を受ける上で必須です。
何年間適用されるのか
控除の適用期間は一般的に10年間です。この期間中、購入した住宅に居住する必要があります。また、控除額は住宅ローンの借入金額に基づき、最大3000万円まで適用されます。こうすることで、所得税や住民税の負担を軽減できます。加えて、控除が適用される年度によって内容が異なるので、最新の情報を常に確認しておくことが大切です。
過去の変更点
過去には、3000万控除の内容や適用条件に変更がありました。以下の点が特に重要です。
住宅ローン控除との関係
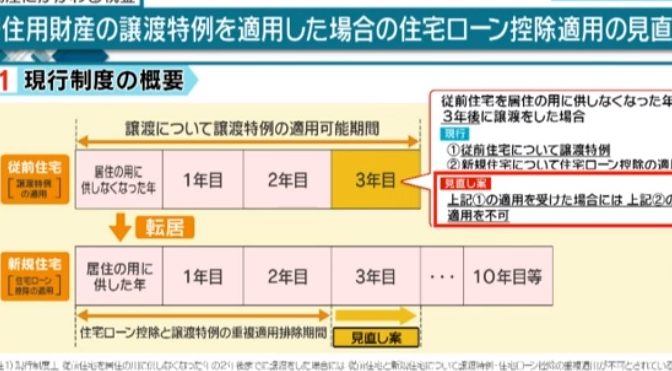
住宅ローン控除は、住宅購入時に受けられる重要な税制優遇です。特に3000万控除との関係が深い内容です。これらの制度を併用すると、税負担の軽減がさらに期待できます。
両者の違い
住宅ローン控除と3000万控除は、異なる特徴を持つ制度です。
しかし、住宅ローン控除は最大4000万円の借入に対して適用されます。控除率は返済年数に応じて変動し、最初の10年間の控除率は1%です。このように、控除の内容が異なるため、把握しておくことが重要です。
同時利用の可能性
私たちは、住宅購入時に3000万控除と住宅ローン控除を同時に利用できる点を重視するべきです。この併用が可能な場合、より大きな節税効果を得ることができます。以下のポイントを考慮しましょう。
経済的影響とメリット
3000万控除や住宅ローン控除の制度には、私たちの日常生活に多大な経済的影響があります。まず、これらの控除を活用することで、税負担を大幅に軽減できる点が挙げられます。例えば、住宅購入時に控除を受けることで、所得税や住民税の支払いが緩和されます。これにより、資金計画が楽になり、家計に余裕を持たせることができます。
また、住宅ローン控除は長期的な経済的メリットを提供します。具体的には、最大4000万円までの借入金が対象となり、通常は最初の10年間で1%の控除率が適用されます。これにより、支払い期間中の総利息が減少し、全体の返済額が小さくなります。
さらに、住宅購入を検討している人々にとって、3000万控除は大きな助けになります。初めての住宅購入者には特にメリットが大きく、繰り返し利用可能な制度でもあります。これにより、より多くの家庭が住宅の所有を実現しやすくなります。
併用する場合、私たちが得られるメリットはさらに広がります。例えば、3000万控除と住宅ローン控除を合わせて利用することで、税負担の軽減が二重に期待できます。この際、申請手続きはそれぞれ別々に行う必要があるため、手続きの流れを理解しておくことが重要です。
Conclusion
私たちが住宅購入を考える際に3000万控除や住宅ローン控除は非常に重要な選択肢です。これらの制度を賢く活用することで税負担を軽減し、経済的な余裕を持つことができます。
特に初めて住宅を購入する方にとっては、3000万控除が大きな助けとなります。制度の最新情報を常に確認し、条件を理解することで、私たちの家計をより安定させることができるでしょう。
併用のメリットを活かし、賢い資金計画を立てることが未来の生活を豊かにする鍵となります。