住宅を購入した私たちにとって、確定申告での住宅ローン控除は大きなメリットです。税金の負担を軽減できるこの制度を活用することで、生活が少し楽になるかもしれません。しかし、具体的にどれくらいの控除が受けられるのか、疑問に思っている方も多いはずです。
確定申告 住宅ローン控除の概要
住宅ローン控除は、住宅購入時に活用できる税制優遇制度です。この控除を利用すると、税金の負担が軽減され、経済的なメリットが得られます。
住宅ローン控除とは
住宅ローン控除とは、自宅を購入するために利用した融資に応じて所得税が控除される制度です。この制度を通じて、税負担を軽減でき、特に住宅購入後の初期費用が軽くなります。たとえば、融資額の1%が控除額として認められ、毎年の税務申告時に適用できます。
対象となるローンと条件
住宅ローン控除を受けるためには、いくつかの条件があります。具体的には:
- 主なローン: 住宅金融支援機構や銀行からの住宅ローン。
- 返済期間: 最低10年以上の返済が必要。
- 居住要件: 購入した住宅に住むこと。
- 年収制限: 所得が一定額以上の場合、控除額が減少する場合があります。
住宅ローン控除の計算方法
住宅ローン控除の計算は、特定の条件に基づきます。控除額は、借入金額の1%が基本となる仕組みです。例えば、借入金額が3000万円の場合、年間の控除額は30万円になります。この計算において、住宅の取得日や返済期間も関係します。
控除額の計算
控除額の計算方法にはいくつかのステップがあります。以下のポイントを考慮して計算します。
それにより、例えば、一年目に控除額が30万円、その後は25万円となる場合なども考えられます。
確定申告手続きの流れ
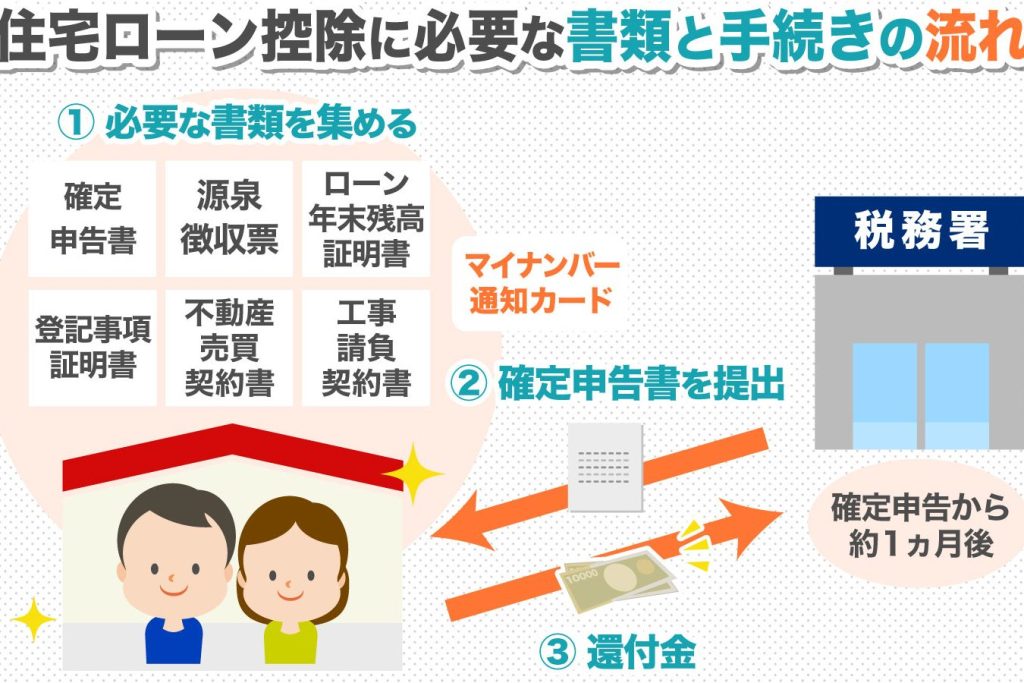
確定申告の手続きは、特に住宅ローン控除を利用する際に重要です。必要な書類を揃え、申告方法を選択することで、スムーズな申告が可能になります。
必要書類の準備
必要な書類を準備することで、申告が円滑に進む。以下の書類が一般的に求められる。
これらの書類を用意することで、控除を受ける際に必要な情報が整う。各書類は必ず正確で、最新の内容であることを確認しよう。
申告方法の選択
申告方法には、確定申告書を直接税務署に持参する方法と、電子申告(e-Tax)を利用する方法がある。電子申告を選ぶと、手続きが簡略化され、控除も自動的に適用されることが多い。
よくある疑問と注意点
住宅ローン控除に関する情報は多いですが、私たちが注意すべきポイントもいくつかあります。ここでは、控除を受けるための条件と申告漏れのリスクについて詳しく見ていきます。
控除を受けるための条件
控除を受けるためには、以下の4つの条件を満たさなければなりません。
これらの条件を確認しなければ、控除を適用できなくなります。また、年収制限も存在し、例えば年収が3000万円以上の人は控除対象外となる可能性があります。
申告漏れのリスク
申告漏れは、税金の還付を受けられない大きなリスクがあります。控除額が影響を与えるため、必要書類を用意し忘れることは避けるべきです。主な書類は以下の通りです。
結論
住宅ローン控除は私たちの税金負担を軽減し、快適な生活をサポートする重要な制度です。この控除を上手に活用することで、年間の税金が大幅に減少する可能性があります。具体的な控除額や条件を理解し、正しい手続きを行うことが大切です。
また必要書類をしっかり準備し、申告漏れを防ぐことで、税金の還付を確実に受けられます。私たちがこの制度を利用することで、住宅購入のメリットを最大限に引き出し、経済的な安定を図ることができるでしょう。