年末調整の季節が近づいてきましたが、住宅ローン控除についての疑問はありませんか?私たちは、年末調整で住宅ローン控除がいくら返ってくるのかを知ることで、家計にどれだけの影響があるのかを理解したいと思っています。控除を受けることで、思わぬ金額が還付されることもあるため、しっかりと把握しておくことが大切です。
年末 調整 住宅 ローン 控除 の概要
年末調整における住宅ローン控除の理解は、返金額に大きな影響を与える要素です。控除の概要を知ることで、私たちの家計をさらに健全に保つ手助けとなります。
住宅ローン控除とは
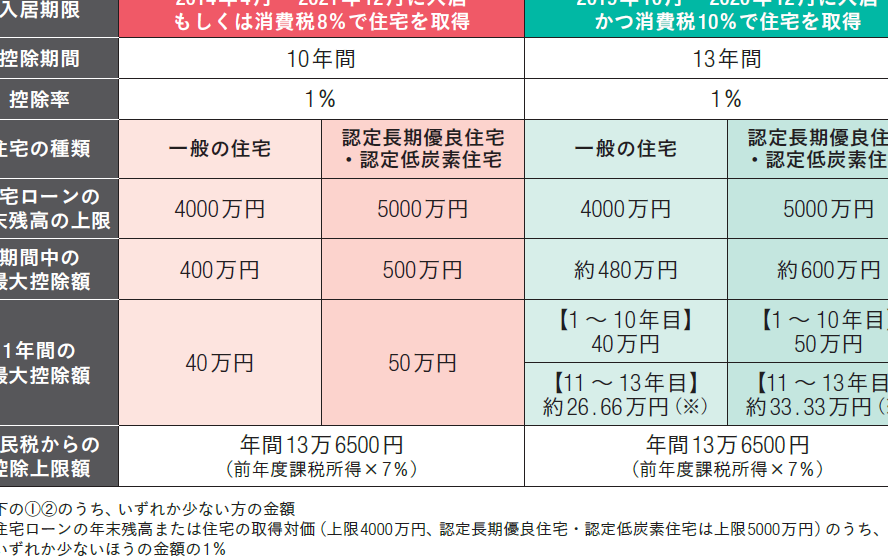
住宅ローン控除は、住宅を購入するためのローンを利用した場合、支払った利子の一部を所得税から控除できる制度です。この控除により、以下のメリットが得られます。
- 利子の控除が受けられる額は、資本金の1%など。
- 最大で約400万円まで控除可能。
- 期間は最大10年間。
これにより、税金の負担が軽減され、住宅購入の際の経済的影響を和らげます。
年末調整の重要性
年末調整は、私たちの年間所得税額を確定させる重要なプロセスです。具体的には、以下のような意義があります。
- 住宅ローン控除を受けることで、還付金を取得可能。
- 税金の過不足を正確に調整。
- 税務署への申告に必要な書類を整える。
住宅ローン控除の計算方法
住宅ローン控除の計算は、年間所得税の最終確定において重要なプロセスです。正確な控除額を把握することで、思わぬ還付金を得られる可能性があります。
年末調整における計算の流れ
年末調整で住宅ローン控除の計算を行う際の流れは以下の通りです。
- 必要書類の準備: 住宅取得控除証明書や住宅ローンの返済状況を確認します。
- 控除対象額の算出: 住宅ローンの残高に基づき、控除対象額を決定します。控除率は一般的に1%です。
- 還付金の確認: 所得税額から控除額を引き算し、還付金が発生するかを確認します。
- 申告書の作成: 税務署に提出するための申告書を正確に作成します。
この流れを守ると、控除が適切に行われ、最終的な税負担が軽減されます。
控除額の影響要因
控除額に影響を与える要因はいくつかあります。主な要因は以下の通りです。
- 住宅ローン残高: 残高が高いほど、控除額も大きくなります。
- 金利の変動: 金利が高い場合、支払利息も増えるため、控除額が増加する可能性があります。
- 居住年数: 控除期間が10年間であるため、長期間居住することで累積的に効果が期待できます。
- 所得税額: 所得税額が減少することにより、控除額が還付金として戻ってきます。
いくら返ってくるのか
年末調整での住宅ローン控除による還付金は、個々の状況によって異なる。それでも、控除の基本的な計算を理解することで、どのくらいの金額が返ってくるかを予測できる。
計算例
住宅ローン控除の還付金は、次の要素に基づいて計算する。
- 住宅ローン残高:住宅購入年度の貸付残高に応じて変動。
- 控除率:一般的に1%を適用。
- 控除期間:最大10年間、毎年利息を控除可能。
例えば、住宅ローン残高が3000万円である場合、1%の控除率を適用すると、年間の控除額は30万円となる。この金額が所得税から引かれた後、過剰に支払った税金が還付される。
過去のデータと傾向
過去のデータによると、住宅ローン控除を受ける多くの家庭は、平均して約20万円から40万円の還付金を受け取った。この結果は、年々の住宅貸出の増加や金利の変動に影響されている。また、控除を正しく申請した場合の還付金は、適切な準備があっても大きく異なる場合がある。
- 年ごとの傾向:過去5年間の平均還付金額の変動を示すデータが重要。
- 金利影響:金利が低い時期ほど、控除額が多くなる傾向にある。
申請手続きと注意点
住宅ローン控除の申請手続きには、いくつかの重要なポイントがあります。このプロセスをスムーズに進めるために、必要な書類を整え、注意点を把握しておくことが大切です。
必要書類
住宅ローン控除を申請するために必要な書類は次の通りです:
- 確定申告書:控除を受けるための基本書類です。
- 住宅借入金等特別控除の明細書:銀行等から受け取ります。
- 借入金の残高証明書:金融機関が発行する証明書。
- 印鑑証明書:申請者の印鑑が登録されていることを証明します。
- 住民票:申請者の住所が記載されているもの。
これらの書類は正確な情報を提供するために必要です。特に、借入金の残高証明書は、控除額を決定するための重要な要素です。
よくある間違い
控除申請の際に私たちが直面するよくある間違いには、以下の点が含まれます:
- 書類の不備:必要書類が不足している場合、申請が受理されません。
- 控除対象外の費用申請:例えば、リフォーム費用は控除対象外ですから、混同しないよう注意が必要です。
- 誤った控除計算:計算ミスがあると、還付金が間違った額になります。正確なデータに基づいて算出することが不可欠です。
- 申告期限の遅れ:期限を過ぎると、控除を受ける権利を失う可能性があります。
Conclusion
年末調整での住宅ローン控除は私たちの家計に大きな影響を与える可能性があります。正確な情報をもとに控除額を理解し、必要な手続きを怠らないことが重要です。控除を受けることで、予想以上の還付金が得られることもあります。
私たちがこの制度をしっかり活用することで、税負担を軽減し、より良い生活を実現できます。必要書類の準備や計算の流れを理解することで、スムーズに申請を進められるでしょう。これからの年末調整に向けて、しっかりと準備を整えましょう。