住宅を購入する際、多くの人が気になるのが**住宅ローン控除還付金いくら**でしょう。私たちもこの制度を利用することで、税金の負担を軽減できる可能性があります。しかし、具体的にどれくらいの金額を還付されるのか、正確な計算方法や条件を理解している人は少ないのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入しローンを組んだ際に受けられる税法上の優遇措置です。この制度を利用すると、所得税の軽減が期待できます。
住宅ローン控除とは
住宅ローン控除とは、ローンを利用して住宅を取得した場合、一定期間内に支払った利息に対して税金が還付される制度です。具体的には、年末残高の1%が控除されます。この控除額は、最大で年間40万円(合計400万円)に達します。特に、初めて住宅取得を行う方にとって、大きな助けとなるでしょう。
控除の適用条件
控除を受けるためには、いくつかの条件を満たす必要があります。主な条件は以下の通りです。
- 住宅ローンの借入額が一定以上であること。
- 住宅の床面積が50㎡以上であり、かつ自己居住用であること。
- 控除を受ける年の前年に住宅を購入していること。
- 年間の所得が一定基準内であること。
住宅ローン控除還付金の計算
住宅ローン控除還付金は、正確な計算が必要です。計算方法や具体的な金額を理解することが重要です。以下に計算方法を詳しく説明します。
還付金の計算方法
還付金の計算は、住宅ローン残高と控除率を基に行います。具体的な手順は以下の通りです。
- 住宅ローンの年末残高を確認する: 年末時点での残高を取得します。
- 控除率を適用する: 残高に1%を掛け算します。例えば、残高が4,000万円の場合、控除額は40万円です。
- 年間控除上限を考慮する: 控除額が上限の40万円を超えないようにします。通常、初年度は400万円が最大です。
この計算を活用して、還付金を正確に把握できます。条件を満たせば、いくらの還付金が見込まれるかが計算可能です。
実際の還付金例
実際の還付金の例を見てみます。具体的なシナリオを挙げると、以下のようになります。
- ケース1: 年末残高が3,500万円の場合
- 還付金 = 3,500万円 × 1% = 35万円
- ケース2: 年末残高が6,000万円の場合
- 還付金 = 6,000万円 × 1% = 60万円、ただし上限に達するため40万円となります。
- ケース3: 年末残高が2,000万円の場合
- 還付金 = 2,000万円 × 1% = 20万円
住宅ローン控除還付金の申請手続き
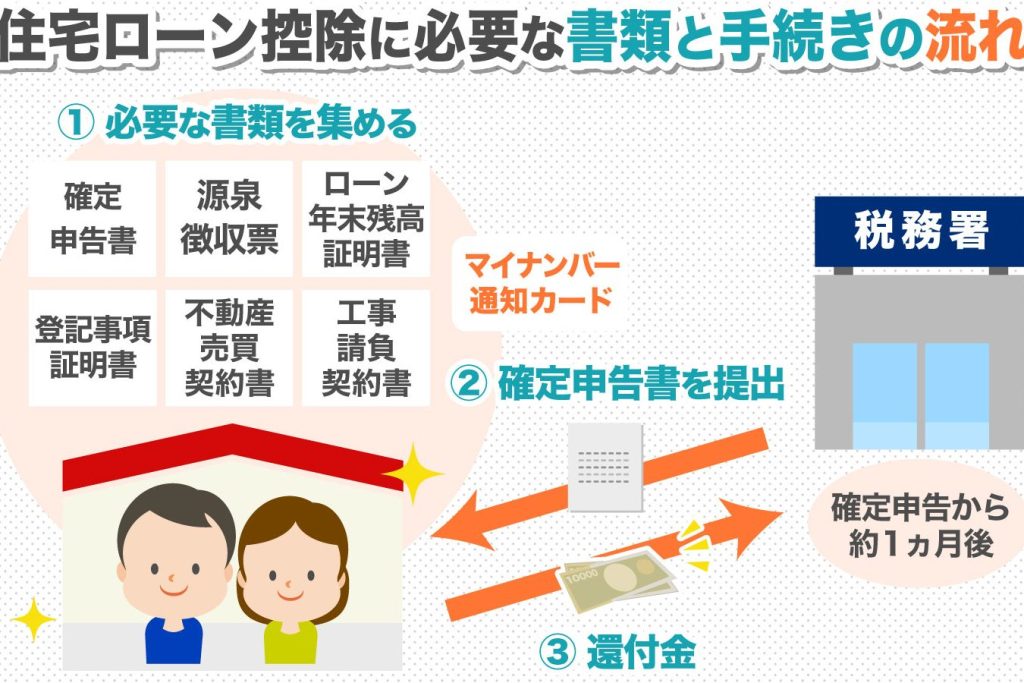
住宅ローン控除還付金の申請手続きは、スムーズに進めるために必要な情報を把握することが大切です。ここでは、主な必要書類や申請の流れについて詳しく説明します。
必要書類
申請に必要な書類は以下の通りです。
書類は全て正確に準備し、不備がないように注意が必要です。
申請の流れ
申請の流れは以下のステップで構成されています。
- **必要書類を準備する。**手続きに必要な書類を全て揃えます。
- **確定申告を行う。**所得税の申告期間中に、税務署に必要書類を提出します。
- **控除額の計算を確認する。**税務署からの通知を受け取り、控除額を確認します。
- **還付金を受け取る。**控除が認められれば、指定した口座に還付金が振り込まれます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、いくつかのメリットとデメリットが存在します。それぞれの重要なポイントを見ていきましょう。
メリット
住宅ローン控除は、税金の負担を軽減できる大きなメリットがあります。具体的には、借入金の年末残高の1%が控除されるため、所得税が減少します。この控除によって、年間最大40万円の軽減が期待できます。さらに、 住宅の購入は自己資産の形成にも寄与します。これにより、長期的には安定した生活を実現できるでしょう。また、 個人の信頼性が向上することも見逃せません。良好な信用履歴ができ、将来的な借入の選択肢が広がります。
Conclusion
住宅ローン控除還付金は私たちの家計に大きな影響を与える可能性があります。この制度を上手に活用することで税負担を軽減し、長期的な資産形成に寄与することができます。必要な条件や申請手続きをしっかり理解し、正確な計算を行うことが重要です。
私たちがこの制度を利用することで、安心して住宅ローンを返済しながら、将来の生活を見据えた資金計画を立てることができるでしょう。住宅購入を考えている方は、ぜひこの機会に住宅ローン控除還付金について詳しく調べてみてください。