住宅を購入する際に欠かせないのが住宅ローンです。しかし、私たちは「勤続何年から住宅ローンを組めるのか?」という疑問を抱えることが多いですよね。勤続年数がローンの審査にどのように影響するのかを理解することは、安心して家を手に入れるための第一歩です。
住宅ローンの基礎知識
住宅ローンは、マイホームを手に入れるための資金を借りる重要な手段です。私たちが理解するために、基本的な要素を押さえておきましょう。
住宅ローンとは
住宅ローンとは、不動産を購入するための融資で、返済は通常、数十年にわたります。主な特徴には以下があります。
- 金利:固定金利型や変動金利型があり、借り手の選択によって異なります。
- 返済期間:一般的には10年から35年までの幅があります。
- 借入額:物件の評価額や収入に基づいて決まります。
- 返済方式:元利均等返済か元金均等返済が選択可能です。
私たちがこれらの要素を理解すると、住宅ローンの利用が容易になります。
勤続年数の重要性
勤続年数は、住宅ローン審査で大きな役割を果たします。安定した収入を示すため、長い勤続期間が評価されます。主なポイントは以下です。
- 安定性:一般的に、3年から5年の勤続年数が審査に有利です。
- 信用力:長期間同一の職場にいることで、信用度が向上します。
- 年収:勤続年数に比例して年収の増加が期待され、審査が通りやすくなります。
勤続年数の基準
住宅ローンの審査における勤続年数は、重要な要素です。求められる基準には一般的なものと金融機関ごとの違いがあります。
一般的な基準
一般的に、勤続年数が3年から5年であると有利です。この期間に安定した収入を示し、金融機関に信用度を伝えます。また、長期間同じ職場で働くことで、給与の安定や昇給の可能性が高くなります。以下のポイントが基準に影響します。
- 勤続年数が長いほど、信用度が向上
- 過去の給与明細による安定性の証明
- 転職歴が少ないほど審査において有利
金融機関ごとの違い
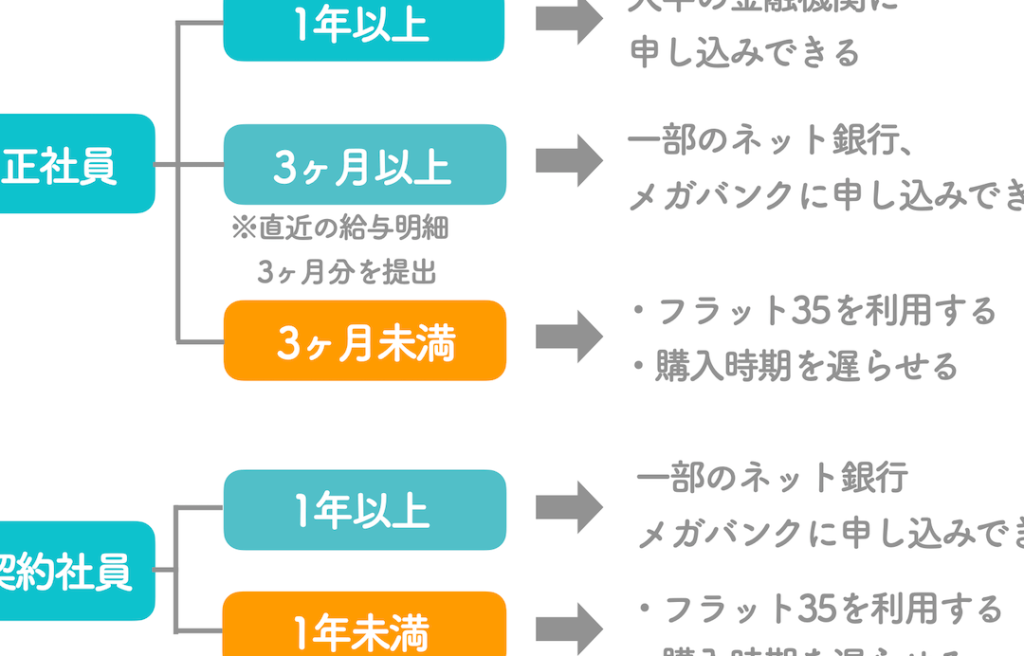
金融機関によって、勤続年数の基準や柔軟性は異なります。一部の機関では1年の勤続でも住宅ローン審査が可能です。これに対し、他の機関は5年以上の勤続を求める場合もあります。各金融機関の方針の特徴を以下に示します。
- メガバンク:通常は3年以上
- 地方銀行:おおむね2年以上の場合が多い
- ノンバンク:柔軟な審査基準を採用するところもあり
勤続年数以外の要素
勤続年数のほかにも、住宅ローン審査に影響を与える要素が多々ある。以下では、主要な要素として年収と返済能力、信用情報について詳しく見ていく。
年収と返済能力
年収は、住宅ローンの審査においてきわめて重要な役割を果たす。安定した収入が借入可能額や返済能力に直結するため、年収が高いほど有利な審査結果を得やすい。例えば、以下のような年収と返済能力の関係が考えられる。
- 年収500万円以上の場合、借入限度額が増加。
- 年収300万円から500万円では、自己資金の割合が影響。
- 年収300万円未満では、返済比率が厳格に審査される。
返済能力の指標として、年間返済額が年収の25%から35%に収まることが求められる。この範囲内であれば、無理のない返済が期待できる。
信用情報の影響
信用情報は、ローン審査において無視できない要素である。金融機関は、借り手の信用履歴をもとに、融資の可否を判断する。信頼できる信用情報があれば、住宅ローンの条件も有利になる。以下のポイントが特に考慮される。
- 過去の融資履歴、返済遅延の有無。
- クレジットカードの使用状況や未払いの有無。
- 信用スコアは700以上が理想。
住宅ローン申請の流れ
住宅ローンの申請手続きには、事前審査と本審査の2つの段階があります。それぞれの段階をしっかり理解することで、スムーズな申請が可能です。
事前審査
事前審査は、申請者の信用情報や年収を基におおよその借入可能額を算出するプロセスです。これにより、自分がどの程度の金額を借りられるのかを把握できます。一般的には、以下の流れで行われます。
- 申請書類の提出
- プロフィール情報の提供(年収・勤続年数・職業)
- 信用情報の評価
- 借入可能額の提示
必要な書類には、住民票や源泉徴収票、給与明細などがあります。事前審査を通過すると、正式な申請へ進む自信がつきます。
本審査
本審査は、事前審査を通過した後に行われる、より詳細な内容の審査です。ここでは、借入後の返済能力や安定性が評価されます。主なステップは以下の通りです。
- 本審査申請書の提出
- 財務状況の詳細な確認
- 必要書類の提出(確定申告書・身分証明書など)
- 審査結果の通知
結論
住宅ローンを利用する際の勤続年数は非常に重要な要素です。私たちが理解しておくべきは、一般的に3年から5年の勤続年数が有利であるということです。安定した収入を示すことで、審査において信用度が高まり、より良い条件での借入が可能になります。
金融機関によって基準は異なるものの、長期的な勤続がプラスに働くことを忘れずにいたいです。住宅購入を目指す私たちにとって、勤続年数だけでなく年収や信用情報も重要な要素です。これらを総合的に考慮し、安心して住宅ローンを活用していきましょう。