住宅購入を考えるとき、最も気になるのは「年収400万で住宅ローンはいくら借りられるのか?」ということです。私たちのライフスタイルや将来の夢に大きく影響するこの問題、具体的な数字を知ることが重要です。年収400万という基準から、私たちがどれだけの資金を借り入れられるのか、そしてその返済計画についても考えてみましょう。
年収400万の住宅ローンの基本
年収400万円の私たちが住宅ローンを考える際、重要なポイントがいくつかあります。具体的な借入金額や返済プランを理解することで、無理のない住宅購入が可能になります。
年収と住宅ローンの関係
年収と住宅ローンの借入可能額には密接な関係があります。一般的に、年収に対して借入額の上限は約5倍から6倍です。つまり、年収400万円の場合、借入可能額は以下のようになります。
- 借入上限額: 2,000万円から2,400万円
- 返済比率の目安: 年収の25%から30%
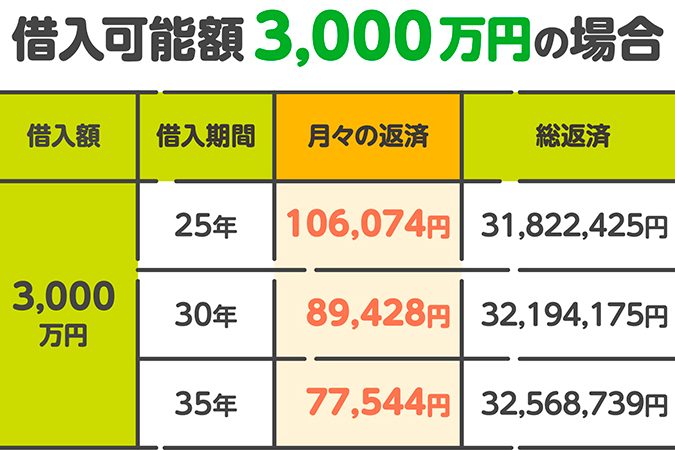
たとえば、年収400万円の方が30年のローンを組んだ場合、月々の返済額は約6万円から8万円程度になります。この尺度に従って、計画的な返済が重要です。
住宅ローンの仕組み
住宅ローンの仕組みは、基本的に借入金額に対する利息を支払う形式です。主な要素は以下の通りです。
- 元金: 借り入れた金額
- 利息: 借入金に対する利率
ローンの期間や金利によって、総返済額は大きく変わります。例えば、金利が1%と3%で30年借りた場合、総支払額は以下のように変化します。
| 金利 | 借入額 | 総返済額 |
|---|---|---|
| 1% | 2,000万円 | 約2,600万円 |
| 3% | 2,000万円 | 約3,400万円 |
借入可能額の計算方法
住宅ローンの借入可能額は、年収や返済比率、金利、ローン期間に基づいて計算されます。具体的には、年収400万円の場合、借入可能額の算出基準が明確です。
年収400万の場合の基準
年収400万円の人は、一般的に返済比率を25%から30%の範囲で設定します。これは年間返済額が年収の25%から30%であることを意味します。私たちの例として、以下の計算が考えられます。
- 年間返済上限: 400万円 × 0.25 = 100万円
- 年間返済上限: 400万円 × 0.30 = 120万円
したがって、年間100万円から120万円の返済に基づき、これを月額に換算すると、月々の返済が約8万3千円から10万円になることがわかります。
金利と返済期間の影響
金利と返済期間も借入可能額に大きな影響を与えます。金利が低いほど、返済額が減少し、より高額の住宅ローンを借りられます。また、返済期間が長いと、月々の負担が軽減されます。以下のようなケースを考慮します。
- 金利1%の場合: 返済期間30年で2,000万円を借りた場合、総返済額は約2,600万円。
- 金利3%の場合: 同条件で借りた場合、総返済額は約3,400万円。
住宅ローンを借りる際のポイント
住宅ローンを借りる際は、いくつかの重要な要素を考慮することが大切です。具体的な計画を立て、しっかりとした準備を行うことで、スムーズな借入が可能になります。
信用情報の重要性
信用情報は住宅ローンの借入可否に直接影響を与える。金融機関は、借り入れを希望する時に信用情報を確認する。信用情報に良好な履歴があるほど、低金利の借入が実現しやすくなる。我々は、以下の点を意識するべきです:
- 負債額:他の借り入れが多過ぎると、審査に悪影響を与える。
- 支払履歴:遅延や滞納はマイナス評価になる。
- 信用スコア:高いスコアは借入条件を有利にする。
信用情報を定期的にチェックし、必要な改善策を講じることが重要です。
返済計画の立て方
返済計画は借入額と月々の返済額を決定付ける重要な要素。住宅ローン返済においては、ライフスタイルや将来の収入増加も考慮する必要がある。具体的な計画を立てるためには、次のような手順を踏むと良いです:
- 収入確認:現在の年収や将来的な収入の見込みを書き出す。
- 支出把握:生活費などの月々の固定支出を計算する。
- 返済比率設定:年収の25%から30%内で設定し、無理のない金額を決定する。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれに特徴や条件があります。私たちは、借入れに最適な選択肢を選ぶために、これらのローンの基本を理解することが重要です。
固定金利と変動金利
住宅ローンには固定金利と変動金利の2つの主要なタイプがあります。
固定金利ローンは、借入れから返済期間中の金利が一定です。これにより、毎月の返済額が固定されるため、予測可能な計画が立てやすいです。一方、変動金利ローンは、金利が市場金利に連動して変動します。これにより、金利が下がれば返済額も減少しますが、逆に上昇するリスクもあります。私たちは、リスクを考慮してどちらの金利が適しているかを判断する必要があります。
まとめ
年収400万円での住宅ローンは十分に現実的な選択肢です。借入可能額や返済計画を理解することで、私たちはより良い住宅購入の判断ができます。信用情報の管理や返済比率の設定をしっかり行うことで、無理のない返済を実現できるでしょう。
また金利の選択も重要な要素です。固定金利と変動金利の特徴を把握し、私たちのライフスタイルに合った選択をすることで、安心して住宅ローンを利用できます。住宅購入は大きな決断ですが、しっかりとした情報をもとに計画を立てることで、夢のマイホームに一歩近づくことができるでしょう。