住宅ローンを考えるとき、金利は避けて通れない重要な要素です。私たちがよく耳にする「住宅ローン金利 何に連動」という言葉。実際、金利は何に影響されているのでしょうか?この疑問を解決することで、より賢い選択ができるようになります。
住宅ローンの基本
住宅ローンは、私たちにとって家を手に入れるための重要な手段です。住宅ローンを理解することは、資金計画を立てる上で欠かせません。まず、住宅ローン金利は、主に金融市場の状況に連動します。 具体的には、中央銀行の政策金利や、長期金利の動きに影響を受けます。また、金利の種類は固定金利と変動金利があり、それぞれのメリットとデメリットを把握することが重要です。
主な金利に影響する要素を以下に示します。
- 経済状況: 経済が好調な時期は、金利が上昇しやすいです。
- インフレ率: インフレが高いと、金利も高くなりがちです。
- 政府の政策: 金融政策や税制の変更が金利に反映されます。
私たちは、これらの要因がどのように住宅ローン金利に影響を及ぼすかを理解することで、より効果的な意思決定ができます。返済計画を立てる際には、これらの点を考慮に入れましょう。金利が変動するリスクを見積もり、安定した返済ができるように準備することが大切です。
金利の種類
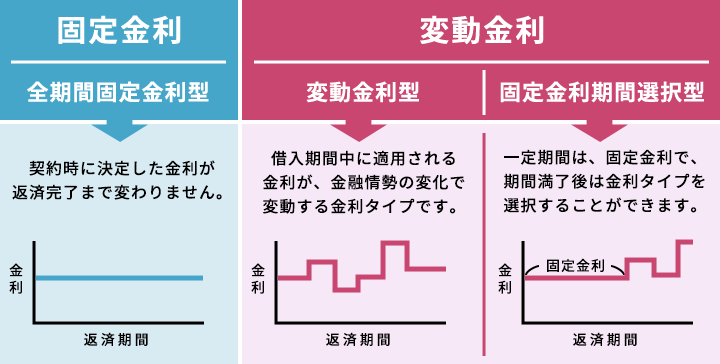
金利には主に固定金利と変動金利の二種類が存在します。それぞれの特徴を理解することで、自分たちに合った住宅ローンの選択が可能になります。
固定金利
固定金利は、契約時の金利が借入れ期間中ずっと変わらない金利です。この金利の特徴は、毎月の返済額が一定であるため、予算管理がしやすい点です。例えば、35年の固定金利ローンの場合、借入時に設定された金利がローンの全期間にわたって適用されます。これにより、将来的に金利が上昇した場合でも、影響を受けることはありません。しかし、金利が低下した際には、より高い金利を払うことになるリスクも伴います。
変動金利
変動金利は、市場金利に応じて定期的に金利が見直される形式です。通常、最初の数年間は固定されている場合が多いですが、その後は定期的な見直しが行われます。例えば、3年ごとに金利が調整されることがあります。変動金利の魅力は、金利が下がった場合に、低い金利での返済が可能になる点です。しかし、市場金利の動向により返済額が増加するリスクもあるため、慎重な判断が求められます。
住宅ローン金利の影響要因
住宅ローン金利に影響を与える要因は複数存在します。これらの要因を理解することで、より合理的な判断が可能になります。
経済状況
経済状況は住宅ローン金利に直接的な影響を及ぼす。景気が良いとき、需給が向上し、金利も上昇する傾向がある。逆に、景気が悪化すると、金利が低下することが一般的です。特に、失業率や消費者信頼感などの指標が重要。経済が不安定な時期には、慎重な計画が求められます。
市場金利
市場金利も住宅ローン金利の変動要因の一つ。投資家が求める金利が高まると、ローン金利もそれに合わせて上昇する。逆に、低金利政策が続くと、住宅ローン金利が下がる場合が多い。したがって、常に市場の動向をチェックする必要があります。
住宅ローン金利 何に連動
住宅ローン金利は多くの要因に連動し、適切な理解が必要です。この記事では、特に指標金利との関係や経済指標との関連性について詳しく説明します。
指標金利との関係
住宅ローン金利は指標金利に強く連動しています。これは、銀行が貸出金利を設定する際に基準とする金利のことです。例えば、以下のような指標金利が影響を与えます。
したがって、指標金利が上昇すれば、住宅ローン金利も上昇する傾向があります。逆に、指標金利が低い場合、住宅ローン金利も低くなることが一般的です。
経済指標との関連性
経済指標も住宅ローン金利に対して重要な影響を及ぼします。特に、以下の指標が挙げられます。
結論
住宅ローン金利は私たちの返済計画に大きな影響を与える重要な要素です。金利がどのように変動するかを理解することで、より賢い選択が可能になります。市場の動向や経済指標に敏感であることが、私たちの将来の経済的安定に繋がります。
固定金利と変動金利の特徴を把握し、自分たちのライフスタイルやリスク許容度に合った選択をすることが大切です。金利の動向を常にチェックし、必要に応じて見直すことで、より良い住宅ローンの利用ができるでしょう。