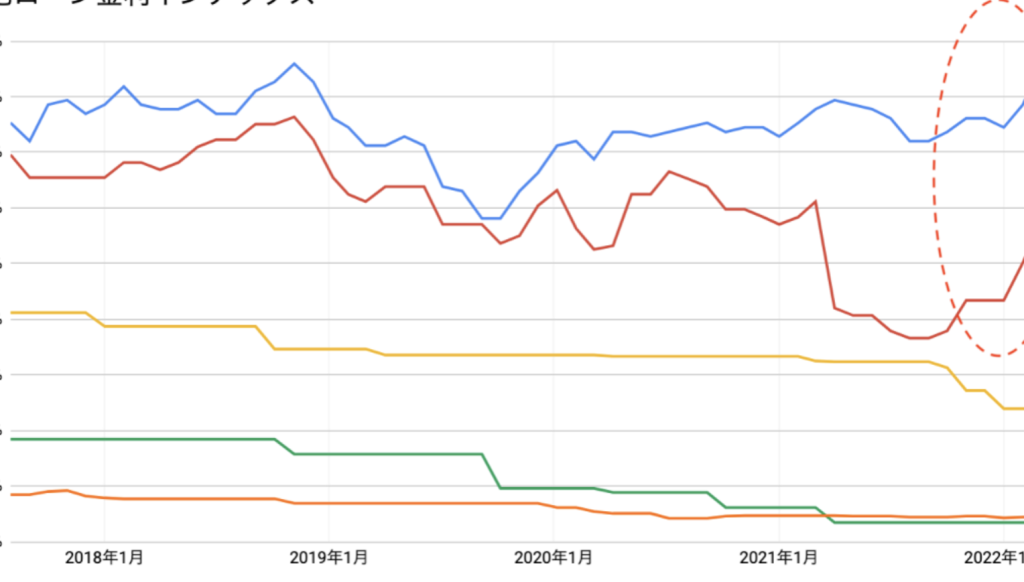
住宅ローンを選ぶ際に、私たちは「固定金利」と「変動金利」のどちらが良いのか悩むことが多いです。特に2021年は、金利の動向や経済状況が変化する中で、選択肢の重要性が増しています。私たちがどちらを選ぶべきか、考えるポイントを押さえておきましょう。
住宅ローンの概要
住宅ローンは、家を購入するための資金を借りる手段です。私たちが知っておくべき基本的な情報には、金利タイプ、返済期間や融資額が含まれます。特に金利タイプには固定金利と変動金利があり、それぞれの特徴と利点を理解することが重要です。
固定金利
固定金利の住宅ローンでは、借入時に設定された金利が返済期間中変わりません。そのため、返済額が一定で計画的な支出が可能です。一般的に長期間にわたる安定性が魅力とされます。ただし、市場金利が低下した場合には、相対的に不利になる可能性があります。
変動金利
変動金利の住宅ローンは、一定期間ごとに金利が見直されます。このタイプでは、金利が下がると返済額も減少する利点があります。また、初期段階では金利が低く設定されることが多いため、短期的にお得に借りることができます。しかし、金利の上昇がもたらすリスクを理解しておく必要があります。
返済期間と融資額
住宅ローンの返済期間は、通常15年から35年です。私たちが選ぶ返済期間によって、毎月の返済額や総支払額が異なります。融資額は、物件の評価額や借り手の所得によって決まります。
固定金利の特徴
メリット
- 毎月の返済額が一定で、予算管理が容易。変動金利と異なり、金利が変動しないため、月々の支出を正確に把握できます。
- 金利上昇のリスクを回避できる。市場金利が上昇しても、固定金利を選んでいれば影響を受けません。
- 長期的な安定性が魅力。特に、長期間の住宅ローン返済を考える家庭にとって重要です。
デメリット
- 市場金利が低下した場合、経済的損失が生じる。固定金利を選ぶと、金利が下がっても返済条件は変わりません。
- 通常、変動金利よりも金利が高めに設定される。このため、初期の利息負担が大きくなることがあります。
- 解約時の手数料が高い場合が多い。固定金利の契約には、多くのケースで手数料が伴い、解約が難しくなることもあります。
変動金利の特徴
変動金利は、住宅ローンの一種で、金利が一定の期間ごとに見直される仕組みです。この特徴により、金利が下がると返済額も減少し、負担が軽くなる利点があります。ただし、金利上昇のリスクも考慮する必要があります。
メリット
変動金利にはいくつかのメリットがあります。主なメリットを以下に示します。
- 返済額が減少する: 金利が下がると、毎月の返済額も減少します。
- 初期の金利が低い: 固定金利よりも初期金利が低く設定されることが多いため、初期の負担が軽いです。
- 柔軟なプラン: 一部の金融機関では、繰上げ返済や借り換えが容易に行える場合があるため、柔軟な返済計画が可能です。
デメリット
- 金利上昇のリスク: 市場金利が上昇すると、返済額も増える可能性があります。
- 計画的な支出が難しい: 金利の変動により、将来の返済額の予測が難しくなるため、計画的な支出が難しいです。
- 長期的な負担の増加: 総支払額が固定金利よりも高くなることがあるため、長期的には返済負担が増加するリスクがあります。
2021年の市場動向
2021年の住宅ローン市場は、金利の動きに大きな影響を受けました。例えば、2021年初頭の固定金利は、世界的な経済回復の兆しを受けて、上昇傾向にありました。一方、変動金利は、短期金利が低水準を維持する中で、より魅力的な選択肢となっています。
具体的な数値を見てみましょう。以下の表に、2021年の主な金利の推移を示します。
| 月 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 1月 | 1.5 | 0.9 |
| 4月 | 1.4 | 0.8 |
| 7月 | 1.6 | 0.85 |
| 10月 | 1.7 | 0.95 |
この表からも明らかに、固定金利は徐々に上昇していますが、変動金利には競争力のある水準が維持されていることが分かります。金利の選択によって、私たちの返済計画も大きく変化することがあるため、慎重な検討が必要です。
市場動向を考慮すると、固定金利の選択は安定性を求める借り手に向いています。しかし、変動金利の選び方には、コストパフォーマンス的な利点も大きく、特に初期の返済額が高くないことが魅力です。
どちらを選ぶべきか
固定金利と変動金利、それぞれに特徴があります。私たちはそれぞれのメリットとデメリットを検討し、どちらが最適か考えてみます。
固定金利のポイント
- 計画的な返済が可能: 固定金利は返済期間中金利が変わらないため、毎月の支出が明確です。予算管理がしやすく、安心感があります。
- 金利上昇リスクの回避: 市場金利が上昇しても、契約時の金利率が維持されるため、リスクが少ないです。
- 初期の負担が大きい場合がある: 固定金利の設定は、通常、変動金利よりも高めです。これにより、借入時に負担感が強くなることがあります。
変動金利のポイント
- 初期金利が低い: 変動金利は、一般的に最初の金利が低く設定されます。これにより、返済額が軽減され、初期の経済的負担が少なくなります。
- 柔軟な返済が可能: 金利が下がると返済額が減るため、状況に応じた柔軟な対応が可能です。
- 金利上昇リスク: 金利が変動するため、将来的に返済額が増加するリスクがあります。長期的な負担が増える要因として考慮する必要があります。
2021年の市場状況を理解することも大切です。具体的には、今年の固定金利の推移は以下の通りです。
| 月 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 1月 | 1.5 | 0.9 |
| 10月 | 1.7 | 0.95 |
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。固定金利は安定した返済を求める方に向いており、変動金利はコストパフォーマンスを重視する方に魅力的です。2021年の市場動向を踏まえると、固定金利が上昇傾向にある一方で、変動金利は依然として低水準を維持しています。
私たちがどちらを選ぶかは、ライフスタイルや経済状況に応じた慎重な判断が求められます。金利の変動や返済計画をしっかりと理解し、自分たちに最適な選択をすることが重要です。今後の金利動向を見守りながら、最適な住宅ローンを選びましょう。