住宅ローンを早く返済したいと考える人は多いでしょう。しかし、住宅ローン繰り上げ返済はいくらから始められるのか、その具体的な金額については意外と知られていないことが多いです。繰り上げ返済を行うことで、利息を減らし、返済期間を短縮できる可能性がありますが、どのタイミングで、どれくらいの金額から始めるのが理想的なのでしょうか。
住宅ローン繰り上げ返済の基本
住宅ローン繰り上げ返済は、住宅ローンの返済を早めるための手段です。私たちは、繰り上げ返済を行うことで利息の支払いを減少させたり、総返済期間を短縮したりすることが可能です。
住宅ローンとは
住宅ローンは、自宅購入のために金融機関から借り入れる資金です。利子を伴う長期的な借り入れであり、多くの場合15年以上の返済期間が設定されます。具体的には、以下の要素が含まれます。
- 返済金額:毎月の返済額は借入金額や利率によって変動します。
- 利率:固定金利や変動金利があり、選択によって返済負担が異なります。
- 返済期間:一般的には15年から35年の幅があります。
繰り上げ返済の意味
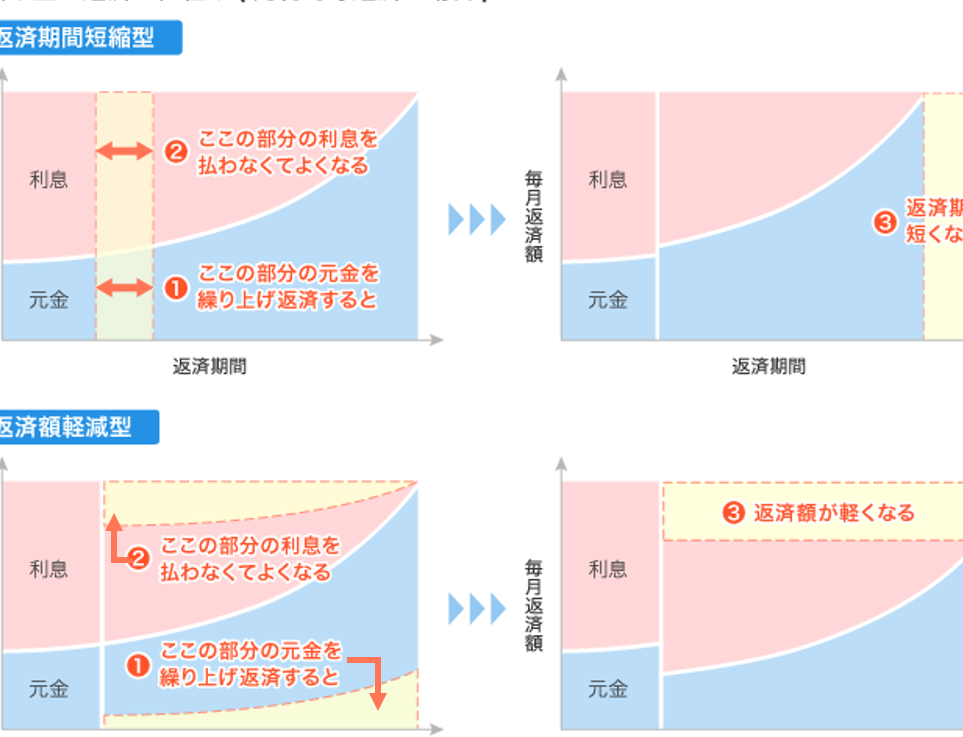
繰り上げ返済とは、計画的に毎月の返済額を上乗せしたり、ボーナスなどの資金を使って一括で元本を返済したりすることです。この方法によって、以下の効果が期待できます。
- 利息負担の軽減:元本が減ることで、将来の利息支払いが少なくなります。
- 返済期間の短縮:返済額を余分に払うことで、早期にローンを完済できます。
- 精神的な安心感:早期に返済が完了することで、負担が軽減されます。
繰り上げ返済の金額
繰り上げ返済の金額は、ローンの種類や残高に応じて異なる。我々は、具体的な金額から了解を深めていく必要がある。どの程度から始められるのか、そして現実的な返済額について探ろう。
いくらから始められるのか
繰り上げ返済は、100,000円から始められることが一般的だ。この金額であれば、一部の金融機関では受け付けてくれる場合が多い。もちろん、1,000円単位での返済も可能な場合もある。したがって、少額な金額でも無理なく始められる選択肢が存在する。
繰り上げ返済のメリット
繰り上げ返済には数多くの利点が存在します。主なメリットは利息の軽減や返済期間の短縮です。具体的に見ていきましょう。
利息の軽減
繰り上げ返済により、住宅ローンの総支払利息を大幅に削減できる。これは、元本を早期に減らすことで、利息の計算基礎が小さくなるためです。例えば、残高1,000,000円の住宅ローンがある場合、繰り上げ返済を行うことで数十万円の利息を減らせることもあります。また、利息軽減は長期間にわたって経済的メリットをもたらすため、早めの繰り上げ返済が推奨されます。
繰り上げ返済のデメリット
繰り上げ返済にはメリットが多い一方、いくつかのデメリットも存在します。以下のポイントを考慮することが重要です。
手数料の負担
繰り上げ返済時には、手数料が発生することがあります。多くの金融機関では、繰り上げ返済に対して手数料が設定されています。例えば、手数料が数千円から数万円に及ぶ場合があります。手数料の有無や金額は金融機関によって異なるため、契約内容を確認することが必要です。手数料が高額になると、メリットが薄れることがあります。
結論
住宅ローンの繰り上げ返済は私たちの経済的負担を軽減する素晴らしい手段です。利息の削減や返済期間の短縮が期待できる一方で手数料の存在も忘れてはなりません。少額から始められる選択肢が多いので、無理なく繰り上げ返済を進めることが可能です。
私たちが自分に合った返済方法を見つけることで、より安心して住宅ローンを管理できるでしょう。これからの返済計画を見直し、賢い選択をしていきましょう。