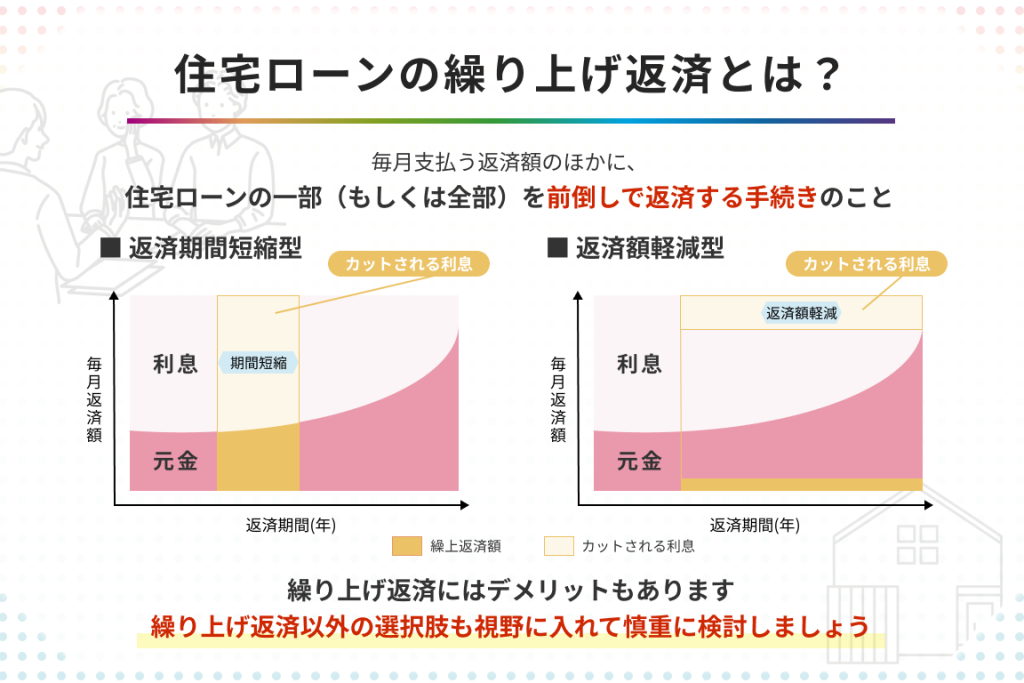
住宅ローンの返済を少しでも早めたいと考えている私たちにとって、繰り上げ返済は非常に魅力的な選択肢です。しかし、いったい「いくらから」始めるべきなのか、具体的な金額を知っている人は少ないのではないでしょうか。繰り上げ返済を行うことで、利息の負担を軽減し、将来的な経済的自由を手に入れることができます。
住宅 ローン 繰り上げ 返済 いくら からとは
住宅ローンの繰り上げ返済は、返済額を早めるための重要な手段です。たとえば、繰り上げ返済を行うことで、利息の負担が軽減し、全体の返済期間が短縮します。この際、いくらから繰り上げ返済を行うかが多くの人にとっての疑問です。
繰り上げ返済の金額は、一般的に、数万円から数百万まで多岐にわたり、各金融機関によって異なります。具体的には、以下のポイントが考慮されます。
繰り上げ返済のメリット
繰り上げ返済には多くのメリットが存在します。特に、返済額の減少や利息の軽減が個々の家計に与える影響は大きいです。
返済額の減少
繰り上げ返済によって、毎月の返済額が減少します。返済額が減ると、日常生活に余裕が生まれます。また、家計全体の負担も軽減されます。たとえば、元本が1000万円の住宅ローンで、利率が2%の場合、繰り上げ返済を行うと、トータルの返済額が数十万円減少することもあります。これにより、数ヶ月分の返済が不要になる場合もあります。
繰り上げ返済のデメリット
繰り上げ返済は魅力的な選択肢ですが、デメリットも存在します。具体的に挙げると、手数料や流動性の低下が重要です。これらのデメリットを理解することで、繰り上げ返済を行うべきかどうかの判断がしやすくなります。
繰り上げ返済手数料
繰り上げ返済を行う場合、金融機関によっては手数料が発生することがあります。例えば、手数料が数千円から数万円に及ぶこともあります。この手数料は、返済の合計金額や金融機関によって異なるため、事前に確認が必要です。また、手数料の発生を避けられる金融機関もあるため、選択肢を比較検討することが重要です。
いくらから繰り上げ返済するべきか
繰り上げ返済の具体的な金額に関しては、一定の目安があります。一般的に、最低10万円から繰り上げ返済が可能です。金融機関によって異なるため、具体的な条件は確認が必要です。
金利とのバランス
繰り上げ返済を考える際は、金利とのバランスが重要です。金利が高い場合、早めに繰り上げ返済を行うことで、長期的な利息負担を軽減できます。例えば、金利が3%の場合、繰り上げ返済による利息の減少は顕著です。しかし、金利が低い場合には、手元資金の流動性があるため、繰り上げ返済の必要性が低くなることがあります。よって、まずは金利を確認し、自分たちの返済計画と照らし合わせて判断しましょう。
繰り上げ返済の方法
繰り上げ返済には主に二つの方法があります。それぞれの特徴とメリットを理解することで、最適な返済戦略を選びます。
一括返済
一括返済とは、残りのローン残高を一度に返済する方法です。この方法を選ぶことで、未来の利息を大幅に削減できます。たとえば、1000万円のローンを一括で返済すれば、利息負担が軽減され、返済期間を短縮できます。しかし、一括返済には高額な資金が必要で、流動性が低下するリスクがあります。
定期的な追加返済
定期的な追加返済は、毎月の返済にプラスして、一定の金額を追加で返済する方法です。この方法は、返済額を少しずつ減らすことができ、家計に優しい選択肢となります。たとえば、毎月1万円を追加で返済することで、数年後には大きな利息削減効果が期待できます。また、この方法は、予算に合わせて柔軟に調整できる点が魅力です。
Conclusion
繰り上げ返済は住宅ローンの負担を軽減するための有効な手段です。私たちが賢く利用することで、利息の削減や家計の安定を図ることができます。最低10万円から始められるため、少しずつでも返済を進めることが可能です。
ただし、手数料や流動性の低下には注意が必要です。各金融機関の条件をしっかり確認し、自分たちのライフスタイルに合った返済方法を選ぶことが重要です。繰り上げ返済を行うことで、未来の経済的自由を手に入れましょう。