住宅を購入する際、多くの人が気になるのが住宅ローン控除 いつもらえるということです。この控除は、私たちの家計に大きな影響を与える可能性があります。住宅ローンを利用している方にとって、この制度を理解することは非常に重要です。
私たちは、住宅ローン控除のタイミングや申請方法について詳しく解説していきます。控除を受けることで、税負担を軽減し、より快適な生活を実現するための手助けが得られます。具体的には、いつ控除が適用されるのか、どのように手続きを進めるべきかを明確にしていきます。
住宅ローン 控除の概要
住宅ローン控除は、住宅を取得する際に金融機関から借りた住宅ローンの利息部分について、税金を軽減する仕組みです。この控除を利用することで、家計の負担を軽減し、快適な住環境を実現できます。
住宅ローン 控除とは?
住宅ローン控除は、住宅の購入や改修のための借入金に対して、一定の条件を満たす場合に適用される税制優遇制度です。具体的には、住宅ローン残高に応じた税額が控除され、これにより所得税の軽減が図れます。控除は最大で10年間継続され、長期にわたり節税効果を享受できます。
対象となる条件
住宅ローン控除を受けるには、いくつかの条件があります。以下は主要な条件です。
- 住宅の取得: 新築、購入、改修が対象となる。
- 専有面積: 住宅の床面積が50平方メートル以上で、控除対象外の部分を含まないこと。
- 借入金額: 借入金が一定の基準額以内であること。例として、2023年度は4,000万円までが基準。
- 居住期間: 住宅に実際に居住し、居住開始日から一定期間内に控除申請を行う必要がある。
控除が受けられるタイミング
住宅ローン控除を受けるタイミングは、計画的に行うことが大切です。申請の正確な時期や必要書類の準備を押さえて、控除をスムーズに受けられるようにしましょう。
申請の時期
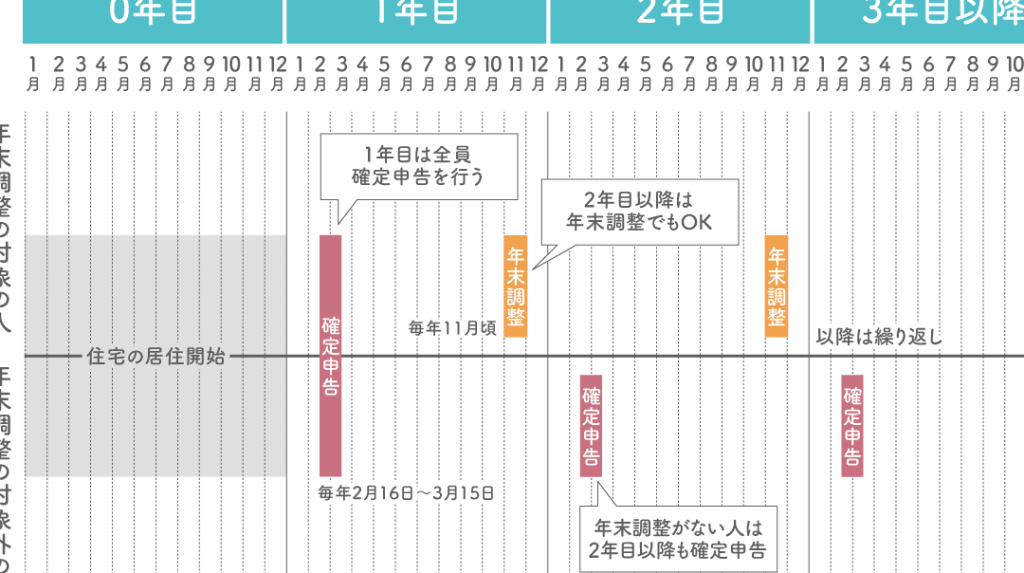
住宅ローン控除を受けるための申請は、税務署に確定申告を行う際に行います。具体的には、毎年2月16日から3月15日までの期間内に申請が必要です。初年度の場合、住宅を取得した年の翌年に申告します。控除対象の住宅ローンが発生した年やその後の年度も、確定申告が求められます。この手続きを忘れると、控除を受ける権利を失うことに繋がるので注意が必要です。
必要書類の準備
控除を受けるためには、いくつかの書類を準備する必要があります。主な必要書類は次の通りです。
控除額の計算方法
住宅ローン控除の計算方法について明確に理解することが重要です。控除額は、住宅ローン残高や利率に基づいて決まります。
計算の基準
住宅ローン控除の計算基準は、取得した住宅の価格や住宅ローンの残高です。具体的には、以下のポイントが考慮されます。
- 住宅の取得年
- 住宅ローンの残高(年末時点)
- 借入金の利率や年間返済額
また、控除額は、住宅ローンの残高の1%が基準になります。たとえば、借入金が3,000万円の場合、控除額は年間30万円になります。
控除の上限額
控除の上限額には明確な制限があります。2023年度の基準によると、控除額は以下の通りです。
| カテゴリー | 上限額 |
|---|---|
| 新築住宅 | 40万円/年 |
| マンション購入 | 30万円/年 |
| 既存住宅の購入 | 20万円/年 |
住宅ローン 控除のメリットとデメリット
住宅ローン控除は、家計にとって大きな影響があります。私たちがこの控除について理解することで、経済的負担を軽減する手助けとなります。
メリット
住宅ローン控除の主なメリットは次の通りです。
- 税負担の軽減: 住宅ローン控除を受けることで、年間の所得税が減少します。具体的には、住宅ローン残高の1%を控除できます。
- 長期にわたる節税効果: 新築住宅や購入住宅では、控除が最大で10年間続きます。この期間中に、継続的に税金を軽減できるのは大きな利点です。
- 住宅購入促進: 控除があることで、負担が軽減されるため、多くの家庭がマイホームを手に入れる可能性が高まります。
デメリット
一方で、住宅ローン控除にはデメリットも存在します。
- 申請手続きの複雑さ: 申請には多くの書類が必要です。特に初年度は、確定申告の手続きが複雑で、手間がかかります。
- 控除額に上限がある: 最新の基準では、年間最大控除額が新築住宅で40万円、マンション購入で30万円、既存住宅で20万円と制限されています。このため、控除効果が十分に発揮されないケースもあります。
- 住宅価格の変動: 住宅市場の変動により、購入時の金額が高騰すると、控除を楽しむための住宅ローン残高が減少する可能性があります。
まとめ
住宅ローン控除は、税負担の軽減に非常に効果的です。具体的には、金融機関から借りた住宅ローンの利息を控除でき、最大で10年間その恩恵を受けられます。控除を受けるためには、特定の条件を満たす必要がありますが、投資としての価値は高いです。たとえば、専有面積が50平方メートル以上で、借入金額は2023年度基準で4,000万円までなど規定されています。
申請のタイミングは非常に重要です。控除を受けるには、毎年2月16日から3月15日までに税務署で確定申告を行います。初年度は住宅を取得した年の翌年に申告し、必要な書類を準備することも忘れてはいけません。この書類には、確定申告書、住宅取得証明書、登記簿謄本などが含まれます。
控除額の計算方法も理解しておくべきです。借入金に応じた割合で控除が適用されます。具体的には、住宅ローン残高の1%が基準となります。例として、3,000万円の借入金であれば、控除額は年間30万円になります。また、新築住宅の年間上限40万円など、控除の上限には明確な制限も設けられています。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。正しい申請手続きと必要書類の準備を行うことで、税負担を軽減し、快適な生活を実現できます。控除を受けるための条件を理解し、適切なタイミングで申請することが鍵です。
この制度を上手に活用することで、長期にわたる節税効果を享受し、住宅購入の促進にもつながります。私たちの未来のために、住宅ローン控除をしっかりと理解し、賢く利用していきましょう。