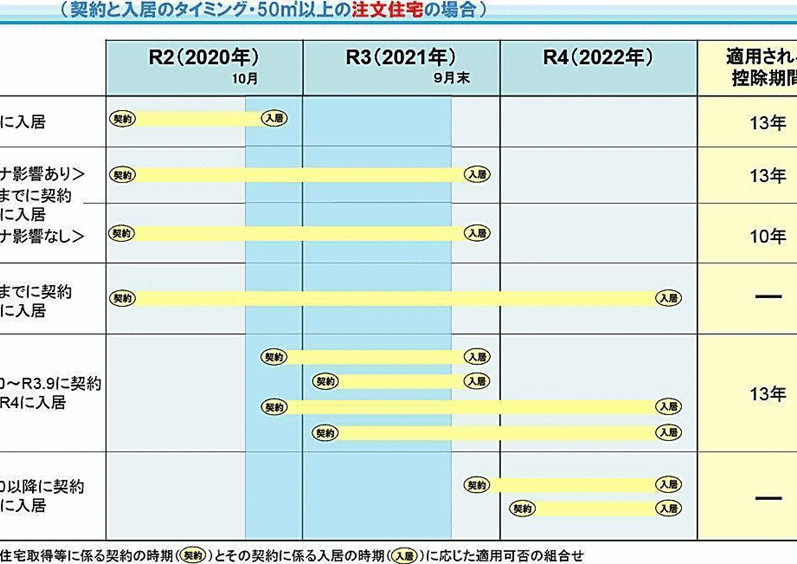
住宅ローン控除は、私たちの家計にとって大きな助けとなる制度です。特に、住宅ローン控除 13 年 いつまでという疑問を持つ方も多いでしょう。この制度を利用することで、私たちは長期にわたって税金の軽減を受けることができますが、その期限や条件をしっかり理解しておくことが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入にかかるローンの利息を税金から控除できる制度です。この制度は、家計の負担軽減に寄与し、多くの人にとって重要な節税対策となります。控除の適用条件や期限を理解することが、財政的な計画にとって不可欠です。
住宅ローン控除とは
住宅ローン控除は、所得税の軽減を目的とした制度です。控除の対象となる主なポイントは以下の通りです。
- 住宅を購入した場合: 自宅用の住宅を取得する際に適用される。
- 一定の借入金額まで: 控除の対象となる借入金額には上限が設定されている。
- 控除期間: 最大13年間控除を受けることができる。
この制度を利用することで、税金の負担を大幅に軽減でき、長期的な視点で家庭の財政状況を改善します。
対象となる借入
住宅ローン控除の対象となるのは、特定の条件を満たす借入です。こちらには以下の要素があります。
- 資金の用途: 住宅の新築、購入、またはリフォームにかかるローン。
- 合格する金融機関: 銀行や信用金庫など、登録された金融機関からの借入。
- 借入の上限: 借入額は一定の基準に従い、地方により異なる場合がある。
13年間の控除の概要
住宅ローン控除は、住宅購入やリフォームに関連するローンの利息を税金から控除できる重要な制度です。この制度は、最大13年間の控除が可能で、家計の負担軽減に寄与します。以下、その詳細を見ていきます。
期間の詳細
控除の適用は、住宅ローンを組んだ年度から開始されます。具体的には、初年度の翌年から控除が本格的に始まります。そのため、実際の控除期間は住宅ローンを利用した年度を基準とし、最長で13年間継続します。ただし、この制度の利用には地域や条件による変動があるため、その点も確認が必要です。
控除額の変動
控除額は、住宅ローンの残高に応じて決まります。また、年ごとに変動することがあり、特定の期間で控除額が減少する場合もあります。以下に、控除額の目安を示します。
- 初年度: ロ借入額の1%(最大)
- 2年目以降: 残高に基づく控除率
13年の控除が適用される条件
住宅ローンの控除を受けるためにはいくつかの条件がある。これらの条件を理解することで、控除を最大限に活用できる。
所得制限について
住宅ローン控除には所得制限が設けられている。年収が一定金額を超える場合、控除額が減少する。具体的には、年間所得が3000万円以上の場合、控除を受けられなくなる。このため、年収に注意が必要だ。控除の適用を受けるためには、所得証明書を提出することも求められる。
住宅ローン控除の活用法
住宅ローン控除を効果的に利用するための方法を見ていきます。この制度の特性を理解し、適切に活用することで、税金を軽減できます。
控除を最大限活用するためのポイント
控除を最大限活用するためには、以下のポイントを押さえておくことが重要です。
- 住宅の購入やリフォームの計画を立てる:控除対象となる条件を満たす物件を選ぶこと。
- 所得制限を確認する:年収が3000万円を超えないようにし、控除を受けられるようにする。
- 書類をすぐに整える:所得証明書やローン契約書など必要な書類を早めに準備することで、申請をスムーズに行う。
- 年次の控除額を把握する:控除率が毎年変わるため、残高に基づく控除額を年ごとにチェックする。
他の優遇制度との併用
住宅ローン控除を他の優遇制度と併用することによって、さらに税金の軽減が期待できます。具体的には以下のような制度と組み合わせられます。
- 省エネリフォーム促進制度:エネルギー効率の高い設備を導入する際に、補助金や税控除を受けられる。
- 税制優遇制度:特定の条件を満たすと、固定資産税や登録免許税が軽減されることがある。
- 地域における住宅支援制度:各地の自治体において、住宅購入者向けの支援金や助成制度を活用する。
結論
住宅ローン控除は私たちの家計を支える重要な制度です。最大13年間の控除を受けることで税負担を軽減できるため、しっかりとその条件や期限を把握することが大切です。特に年収制限や必要書類についての理解を深めることで、控除を最大限に活用できるチャンスが広がります。
また他の優遇制度との併用も考慮することで、さらなる節税効果が期待できます。私たちが計画的に住宅ローン控除を活用することで、将来の経済的な安定につながるでしょう。