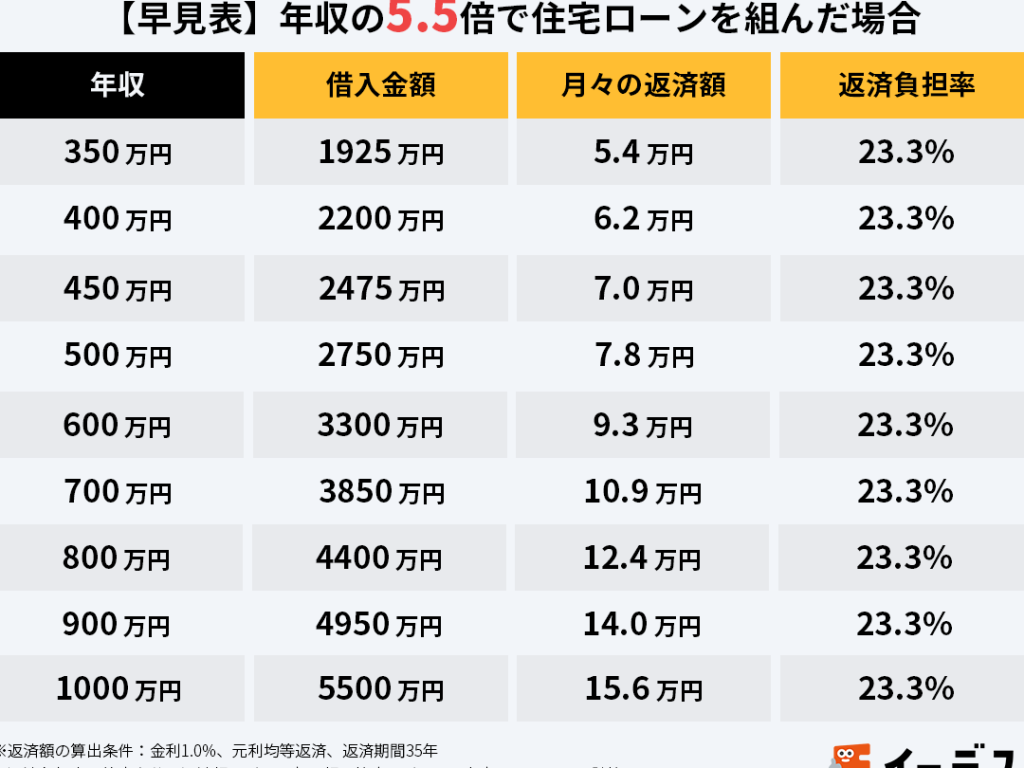
住宅購入を考えるとき、最も気になるのが**住宅ローンは給料の何パーセントが理想か**という点です。私たちもこの問題に直面したことがあります。どれだけの金額を月々返済できるのか、そしてそれが生活に与える影響はどれほどなのか、悩むことは多いですよね。
住宅ローンの基礎知識
住宅ローンの仕組みを理解することは、賢い選択につながります。まず、住宅ローンは一般的に長期的な借入であり、返済が数十年に及ぶことが多いです。これは、購入した不動産の価格を元に、金融機関から資金を借り入れる形になります。
次に、住宅ローンを組む際の一般的な条件があります。その一つが、年収に基づく返済比率です。多くの専門家は、住宅ローン返済額が年収の25%から30%以内が理想的だと助言しています。この基準を超えると、生活費に圧迫を感じることが多くなります。
ローンの種類も重要です。以下のような選択肢があります。
- 固定金利型ローン: 金利が固定され、返済額が変動しない。
- 変動金利型ローン: 金利が市場によって変動し、返済額も変動する。
- 期間固定型ローン: 一定期間、金利が固定される。
これらの選択肢に応じて、我々は自身の収支のバランスを考慮する必要があります。特に、ライフスタイルや将来の計画に基づいて、無理のない返済プランを立てることが肝心です。
また、頭金の金額も大きな影響を持ちます。一般的には、物件価格の20%以上を頭金として用意することで、月々の返済額を軽減できるとされています。そのため、無理のない貯蓄計画も大切です。
給料の何パーセントが妥当か
住宅ローンの適正割合について考えることは重要です。一般的には、月々の返済額が年収の25%から30%に収まるのが理想とされています。この範囲内なら、生活費への影響が軽減され、安定した生活を維持しやすくなります。
一般的な目安
住宅ローンにおける給料の妥当な割合は、以下の要素によって決まります。
- 返済比率: 年収の25%から30%が一般的な目安。これを超えると生活が厳しくなることが多いです。
- 頭金: 頭金を多く準備するほど、月々の返済額は減少します。
- ローンの種類: 固定金利型と変動金利型で、返済の安定性に違いがあります。
- 生活費: 他の生活費も含めて、無理のない支出計画を立てることが重要です。
収入に応じた変動
収入に応じて、住宅ローンの妥当な割合も変動します。例えば、収入が高い人は、より高い割合でも住宅ローンを組むことが可能です。しかし、各家庭の状況によって異なるため、次の点を考慮します。
- 家族構成: 子どもが多い家庭では、教育費も加味する必要があります。
- 貯蓄状況: 貯蓄が豊富な家庭が住宅ローンを組む場合、返済割合を上げても問題ないことがあります。
- 将来的な収入見通し: 転職や昇進で収入が増える見込みがあれば、多少高めに設定することも考えられます。
住宅ローンの返済計画
住宅ローンの返済計画は、将来の安定した生活を支える重要な要素です。私たちは、返済比率や借入可能額をしっかりと把握する必要があります。
返済比率の計算方法
返済比率は、月々の返済額を年収で割り、その結果をパーセンテージで表したものです。具体的には、以下の方法で計算できます。
- 月々の返済額を確認: 住宅ローンの年間返済額を12で割ります。
- 年収を確認: 年収の額を明確にします。
- 比率を算出: (月々の返済額 ÷ 年収)× 100 で返済比率を求めます。
この比率が25%から30%以内が理想的です。この範囲内であれば、安定した生活を維持しやすくなります。
借入可能額の算定
借入可能額は、収入や返済比率に基づいて決まります。一般的には、以下の要素を考慮します。
- 年収の算定: 安定した年収をもとにします。
- 返済比率の設定: 希望する返済比率を設定します(通常25%から30%)。
- 金利を考慮: 適用される金利を確認し、その金利での返済計画を立てます。
その他の注意点
住宅ローンを検討する際、返済比率以外にも考慮すべき点がいくつかある。例えば、ライフスタイルを維持するための支出や予想外の出費がある場合、これらに対する備えが重要だ。また、金利の影響も無視できない。固定金利と変動金利の選択によって、長期的な返済額が大きく変わる。特に、変動金利の場合、金利が上昇した際のリスクを考慮する必要がある。
さらに、頭金をどれだけ用意するかも重要な要素だ。頭金が多ければ、月々の返済額が減少するため、生活に与える負担を軽減できる。一般的には、頭金は物件価格の20%から30%が理想とされる。頭金が少なければ、その分毎月の返済が増えるため、慎重に計画を立てることが必要だ。
また、ライフステージの変化も影響する。結婚、子供の誕生、転職など、さまざまな要因が家庭の収入や支出に影響を与える。これらの変化に対応できる柔軟な返済計画を立てることが大切だ。将来の生活に支障をきたさないよう、しっかりとした資金計画を持つ必要がある。
結論
住宅ローンを考える際には給料の何パーセントを返済に充てるべきかをしっかりと理解することが不可欠です。私たちの生活に大きな影響を与えるため無理のない範囲で計画を立てることが重要です。
理想的な返済比率を25%から30%に保つことで、将来の生活を守るための余裕が生まれます。さらに金利や頭金の準備も考慮しながら、ライフステージに応じた柔軟なプランを策定することが求められます。これらを踏まえた上で、安心して住宅購入に踏み出せるようにしましょう。