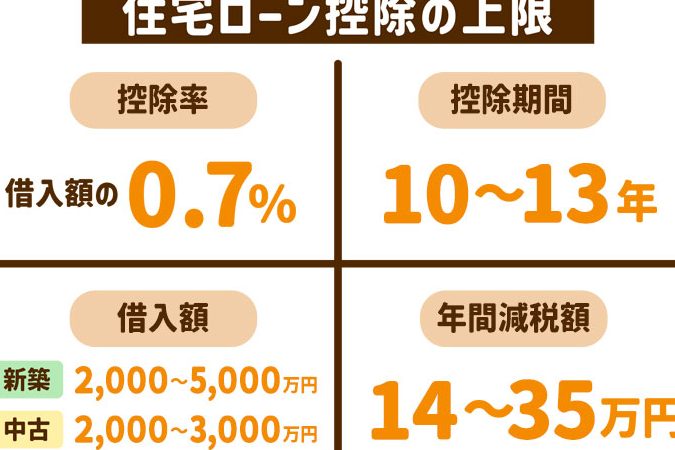
住宅を購入する際、多くの人が気になるのが「住宅ローン控除」についてです。私たちもこの制度を利用することで、税金がどれだけ戻ってくるのかを知りたいと思っています。実際に、住宅ローン控除を受けることで、家計にどのような影響があるのか、具体的な金額を理解することは非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して住宅を取得した際に受けられる税金の減免制度です。この制度を活用することで、私たちの負担を軽減することができるため、多くの人にとって非常に重要です。
住宅ローン控除とは
住宅ローン控除は、所得税や住民税の控除を受けることができる制度です。具体的には、住宅を取得し、そこに居住することを条件に、ローンの残高に応じて税額が軽減されます。この控除は、一般的に最大で10年間適用されることが多いです。控除額は年によって異なりますが、通常、ローン残高の1%程度となっています。
控除の対象となる要件
住宅ローン控除を受けるためには、いくつかの要件を満たす必要があります。主な要件は次の通りです。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、控除額を知るために重要です。具体的な計算式を使って、どれだけの金額が戻ってくるのか理解できます。
控除額の計算式
控除額の計算式は次の通りです。借入残高に控除率を掛け算し、その合計金額が控除額になります。具体的には、以下のようになります。
- 借入残高:住宅ローンの残っている金額
- 控除率:年ごとに変わるが、一般的に1%から1.2%
- 控除期間:最長10年間
例えば、借入残高が3000万円で、控除率が1.2%の場合、控除額は360,000円になります。
購入価格と控除額の関係
購入価格は控除額に直結する要素です。高額な物件を購入するほど、控除額も増加します。しかし、控除額にはそれぞれの住宅に関する条件があります。
以下のポイントを考慮します。
- 物件価格:物件の市場価格が影響する
- 借入金額:控除は実際に借りた金額に基づく
- 居住要件:居住することで控除適用
住宅ローン控除のメリット
住宅ローン控除は、経済的な負担を軽減するための強力な手段です。税金の減額は家計に直接的な影響を与え、私たちの経済的余裕を生み出します。具体的なメリットを見ていきましょう。
税金の軽減効果
税金の軽減は、住宅ローン控除の最も重要な利点です。控除対象となるのは、住宅ローンの残高に基づく税額です。ここでは控除額の計算方法を簡単に説明します。例えば、借入残高が3000万円で、控除率が1.2%の場合、控除額は360,000円になります。この控除を受けることで、私たちの納税額が減少し、その分を他の支出に回すことができます。さらに、控除率は年によって変更され、場合によってはより多くの税金が軽減されることもあります。
家計への影響
家計への影響は顕著です。住宅ローン控除を活用することで、月々の支出を抑えられます。減税によって浮いたお金を教育費や生活費、貯蓄に充てることが可能です。具体的には、以下のような効果が考えられます。
- 月々の支払いが軽減されることで、他の必要な支出に回せる
- 控除額の増加に伴い、余剰資金が増える
- マイホームの維持管理や改修にかかる費用を賄える
住宅ローン控除の注意点
住宅ローン控除を利用する際には、注意が必要な点がいくつか存在します。これらのポイントを理解し、適切に対処することで、控除を最大限に活用できます。
控除対象外の場合
控除対象外となるケースがあるため、注意が必要です。主な対象外の例には、以下が含まれます。
- 住宅以外の不動産:例えば、商業用物件や投資物件は対象外です。
- 住宅ローンが終了している場合:借入金が完全に返済されている時点では控除が適用されません。
- 所得が高すぎる場合:控除を受ける年の所得が一定基準を超えると対象外です。
各ケースについて正確に把握しておくことが、控除を受けるための第一歩です。
申請手続きのポイント
申請手続きは、正確かつ迅速に行うことが求められます。特に重視すべきポイントを以下に示します。
- 必要書類の準備:購入契約書、借入契約書、住民票などが必要です。
- 申請期限の確認:住宅を取得した年の翌年の3月15日が一般的な申請期限です。
- 確定申告の実施:控除を受けるためには、確定申告を行う必要があります。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える制度です。この控除を上手に活用することで税金の負担を軽減し、経済的な余裕を生むことができます。控除の計算方法や要件をしっかり理解し適切に対処することで、最大限のメリットを享受できるでしょう。
私たちが住宅を購入する際には、この制度を忘れずに活用していきたいものです。住宅ローン控除を利用することで、より豊かな生活を実現する手助けとなるでしょう。