住宅購入を考えるとき、**住宅ローン手数料 いつ払う**という疑問が浮かぶことが多いです。手数料の支払いタイミングは、資金計画に大きな影響を与えるため、しっかり理解しておきたいポイントです。私たちもこの問題に直面したことがあり、正しい情報を得ることが何より重要だと感じています。
住宅ローン手数料の基本
住宅ローン手数料は、住宅ローンを利用する際に避けて通れない費用です。手数料についてしっかりと理解しておくことで、資金計画がより明確になります。
住宅ローン手数料とは
住宅ローン手数料とは、住宅ローンを借り入れる際に必要な費用のことです。この手数料は、一般的に借入額に対して一定の割合で計算されます。また、金融機関によって異なるため、事前に確認が必要です。手数料にはさまざまな種類があり、依頼先次第で差が生じます。
手数料の種類
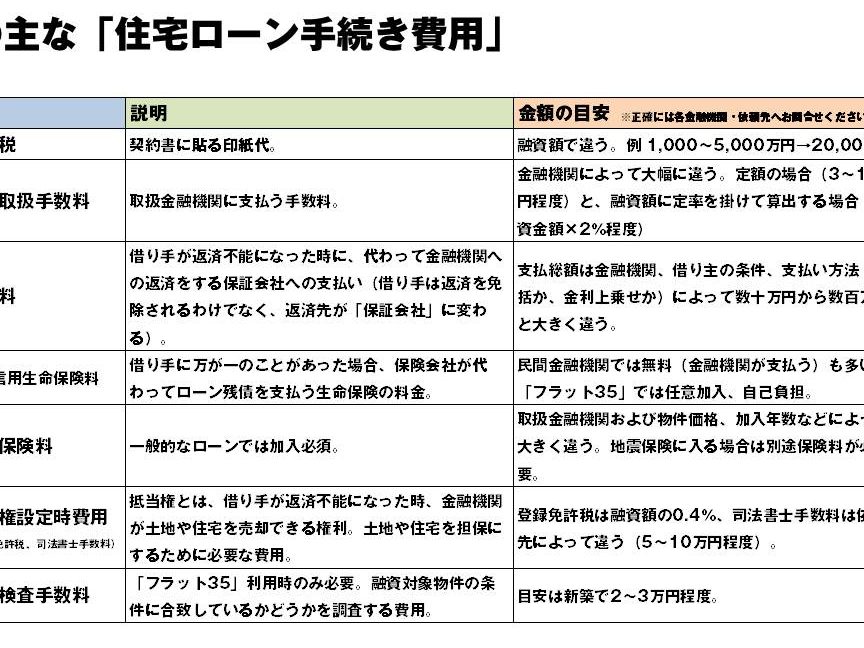
住宅ローン手数料には、いくつかの主要な種類があります。以下に例を挙げます。
- 事務手数料:一般的に1万円から数万円程度。契約書作成や事務処理にかかる費用。
- 保証料:借入額に応じて変動し、約0.1%から3%が一般的。保証会社に支払う保険料。
- 手数料(その他):担保設定に伴う費用や登記手数料など。総額は数万円が多い。
住宅ローン手数料の支払いタイミング
住宅ローン手数料の支払いタイミングは、資金計画を考える際に非常に重要です。主な支払い時期は契約時と融資実行時で、それぞれ具体的に理解することが求められます。
契約時の支払い
契約時において支払う手数料には、主に事務手数料が含まれます。事務手数料は、金融機関が住宅ローンを処理するための費用として発生します。多くの場合、この手数料は契約時に一括で支払う必要があります。例えば、手数料の金額は数万円から十数万円程度、金融機関によって異なります。事前に確認し、資金計画に組み込んでおきましょう。
融資実行時の支払い
融資実行時に発生する手数料には、保証料や登記費用が含まれます。保証料は、借入金の保証を得るために必要な手数料であり、融資金額に応じて変動します。また、登記費用は不動産を購入する際の登録に必要です。この費用も融資実行時に支払うことが一般的です。具体的な金額を事前に確認し、予算を調整しましょう。
住宅ローン手数料の注意点
ローン手数料には、予想以上の費用がかかる場合があります。特に隠れた費用については、しっかりと確認することが重要です。以下に、よく見落とされる項目を挙げます。
隠れた費用について
- 登録免許税:不動産の登記にかかる費用は、諸費用の中でも大きな割合を占めることが多いです。
- 火災保険料:住宅ローンを利用する際、火災保険への加入が求められることが一般的です。保険料は長期的な負担になります。
- 融資手数料:金融機関によっては、事前に融資手数料が発生します。この手数料は契約の際に支払うことが多いです。
- 金利上乗せ条件:特定の条件下でのみ適用される金利の上乗せがあるため、契約前に注意が必要です。
これらの費用を事前に把握することで、総額の理解が深まります。また、資金調達時の計画が立てやすくなるでしょう。
手数料の交渉
手数料についても、交渉の余地があります。金融機関によって異なる料金体系があり、以下のポイントを考慮すると、交渉がスムーズになります。
- 他社の条件比較:複数の金融機関の条件を比較することで、競争相手の情報を武器にできます。
- 融資金額と信用力:大きな融資を受ける場合、金融機関からの信頼度が高くなるため、交渉の際に有利になることがあります。
- 定期的な見直し:不況や経済状況により、手数料が見直されることもあります。現在の条件を見直し、交渉を行うことが重要です。
住宅ローン手数料の節約方法
住宅ローン手数料を節約する方法は多岐にわたります。手数料は住宅購入の大きな負担となるため、賢い選択が求められます。以下の方法を活用することで、費用を抑えること可能です。
事前に確認すること
重要なのは、全ての手数料を事前に確認することです。契約前に以下の要点を押さえておきましょう。
- 金融機関の手数料体系の理解: 各金融機関における事務手数料や保証料は異なります。複数の金融機関の手数料を比較し、実際の負担額を把握します。
- 隠れた費用の把握: 登録免許税や火災保険料などの隠れた費用についても確認が必要です。これらを考慮に入れることで、総予算の把握が可能になります。
手数料の正確な理解が、節約に繋がります。
自分に合ったプランを選ぶ
自分に合ったプランを選ぶことも、手数料を節約する上で重要です。各プランには異なる費用構造があります。具体的なポイントは次の通りです。
- 返済プランの選択: 計画的な返済が可能なプランを選ぶことで、長期的に見て手数料を減らせる場合があります。自分の生活スタイルに合ったプランが重要です。
- 条件の交渉: 提供される条件に対して、積極的に交渉してみましょう。専門家に相談することで、より良い条件を引き出せる可能性があります。
結論
住宅ローン手数料の支払いタイミングを理解することは、私たちの資金計画において非常に重要です。契約時と融資実行時の手数料を把握することで、予算をしっかりと調整できます。隠れた費用や交渉の余地も考慮に入れることで、手数料を抑えることが可能です。
私たちが賢い選択をするためには、金融機関の手数料体系をよく理解し、具体的な費用を事前に確認することが欠かせません。これにより、住宅購入の負担を軽減し、よりスムーズな資金調達が実現できるでしょう。