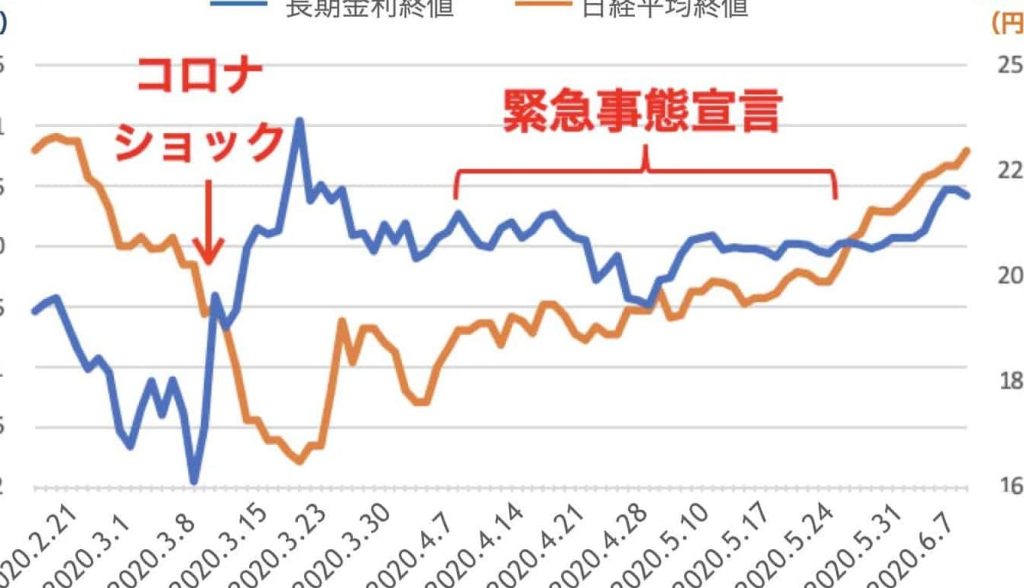
住宅購入を考えるとき、私たちが最初に直面する大きな選択肢の一つが「住宅ローン 変動 固定 どっち」です。2020年の市場状況を背景に、どちらの選択肢が自分たちにとって最適なのか悩む方も多いでしょう。変動金利の魅力は低金利ですが、将来の金利上昇リスクも考慮しなければなりません。一方で、固定金利は安定した返済計画を提供しますが、初期の金利が高くなる傾向があります。
住宅ローンの基礎知識
住宅ローンは家を購入するための資金を借りる手段です。主に変動金利と固定金利の二つの種類があります。この二つの金利は、それぞれ異なる特徴を持っています。
- 変動金利: 金利は市場の動きに応じて変動します。初期は低金利でスタートすることが多く、返済額も少なく済む場合があります。しかし、金利が上昇した場合、返済額が増えるリスクが伴います。
- 固定金利: 初期の金利が確定しており、契約期間中は変動しません。これにより返済計画は安定しますが、初めの金利が高めに設定されることが多いです。
住宅ローンを選ぶ際に注意が必要なポイントには、以下のようなものがあります。
- 金利タイプの選択: 購入時に変動金利を選ぶと、一時的に少ない負担で済むかもしれませんが、将来的な変動に敏感になります。
- 返済可能額の見極め: 自分たちの収入や支出を考慮した上で、適切な借入額を決めることが重要です。
変動金利の特徴
メリット
- 返済額が少ない: 変動金利の初期は、通常、固定金利よりも低いことが多いです。これにより、月々の返済負担が軽減されます。
- 金利の下降に伴う恩恵: 市場金利が下がると、返済額も減ります。金利の低下は、追加の費用なしで恩恵を受けるチャンスです。
- 将来的な利息削減の可能性: 借入時の金利が低い場合、全体の利息が少なくて済むことがあります。長期でみると、かなりの負担軽減になります。
デメリット
- 金利上昇リスク: 市場金利が上昇すると、返済額も増加します。特に、長期的に見た場合の金利変動は、予測困難な要素です。
- 返済計画の不安定性: 変動金利では、月々の返済額が変わるため、返済計画に不確実性が生じます。これは家計に影響を与える可能性があります。
- 初期の低金利の限界: 初期の魅力的な金利も、金利が上昇するとその利点が薄れることがあります。このため、予測可能性を欠くリスクも考慮すべきです。
固定金利の特徴
固定金利は、契約期間中に金利が変わらず、安定した返済計画を実現します。この特徴が多くの人に選ばれる理由です。金利が契約時の固定値に保たれ、将来的な金利上昇リスクを避けられます。具体的には、月々の返済額が予測可能で、長期にわたって経済計画が立てやすくなります。
メリット
固定金利には、いくつかのメリットがあります。
このように固定金利は、特に長期的な借入を考える家計にとって、有利な選択肢です。
デメリット
ただし、固定金利にはデメリットも存在します。
2020年の市場動向
2020年の不動産市場では、金利の変動が目立った。特に、住宅ローンの変動金利が低水準を維持し、多くの借り手にとって魅力的な選択肢となった。加えて、固定金利も注目された。なぜなら、安定した返済プランを求める消費者にとっては、リスクを軽減する手段として機能したからだ。
金利に関するデータを以下に示す。
| 年 | 変動金利 (%) | 固定金利 (%) |
|---|---|---|
| 2020 | 0.5 | 1.5 |
市場環境には、競争が激化する中で、各金融機関が提供する金利プランにも変化が見られた。我々は最新の情報を元に、金融機関選びが重要であることを理解する必要がある。さらに、賢い選択をするためには、金利の動向を把握することが不可欠だ。
一方で、2020年には経済不透明感が影響した。景気の変動により、住宅ローンの選択肢を再検討する人々が増えた。その結果、変動金利の魅力と固定金利の安定性どちらを選ぶか、慎重な判断が求められた。
どちらを選ぶべきか
住宅ローンを選ぶ際、変動金利と固定金利のどちらを選ぶべきかは悩ましい問題です。市場の動向や自身のライフスタイルによって、選択肢は異なります。
まず、変動金利のメリットとして、初期の金利が低いため、返済額が抑えられることが挙げられます。加えて、金利が下がると、さらに利息の節約も可能です。しかし、リスクも存在します。金利が上昇すると、返済額が増加し、家計に負担を与える可能性があります。
一方で、固定金利は返済額が安定しているため、計画が立てやすいのが特徴です。特に長期的な経済計画を立てる際に、金利上昇の影響を受けずに済む点が魅力的です。ただし、初期の金利が高めに設定されることが多く、柔軟性に欠ける場合もあります。
私たちは、住宅ローンを選ぶ際に以下の点を考慮すべきです。
- 将来的な金利動向の予測
- 自身の返済可能額
- ライフスタイルの変化に対する柔軟性
経済的な考慮点
住宅ローンの選択において、私たちは経済的な影響を深く考慮する必要があります。変動金利と固定金利のどちらを選ぶかは、私たちの将来的な財政状況に大きな影響を与えます。ここでは、それぞれの金利タイプについての具体的な経済的要因を探ります。
変動金利の経済的影響
- 初期金利が低い: 変動金利は通常、初期 period の金利が低く設定されています。このため、最初の数年間は返済額が抑えられます。
- 金利上昇リスク: しかし、将来の金利上昇によって、返済額が急増する可能性があります。長期的な予測を行うことが重要です。
固定金利の経済的影響
- 安定した返済額: 固定金利は契約期間中、金利が変わらないため、毎月の返済額が安定しています。これにより、予算の計画が立てやすくなります。
- 高めの初期金利: 固定金利は往々にして初期金利が高めに設定されるため、最初の負担が大きいことがあります。これを考慮する必要があります。
市場の状況
2020年の市場環境では、変動金利は特に魅力的に見えましたが、経済的不透明感も増していました。私たちは常に金利の動向を把握し、賢い選択をする必要があります。将来的な金利予測は、金融機関の政策や経済全体の状況に大きく左右されることを理解しておくべきです。
自身のライフスタイルの考慮
私たちのライフスタイルや経済状況によっても、選択肢が変わります。例えば、長期的な安定が求められる場合は、固定金利が理にかなっています。一方で、柔軟性を求める場合には、変動金利の方が適しているかもしれません。
結論
私たちが住宅ローンを選ぶ際には変動金利と固定金利のどちらが自分たちに合っているのかをしっかり考える必要があります。2020年の市場環境では金利の動向が非常に重要であり、どちらの選択肢にもメリットとデメリットが存在します。
安定した返済計画を求めるなら固定金利が適しているでしょう。一方で初期の負担を軽減したい場合には変動金利が魅力的です。自身のライフスタイルや経済状況を考慮し、将来的な金利変動に対するリスクを理解することで、賢い選択ができるはずです。私たちの未来にとって最適な住宅ローンを見つけるために、じっくりと検討していきましょう。