確定申告の期限が近づく中、私たちは住宅ローン控除を利用する絶好のチャンスを見逃したくありません。特に2021年の申告については、どのような手続きが必要か、いつまでに申告すれば良いのかを知っておくことが重要です。私たちが適切に準備を整えれば、税金の負担を軽減できるかもしれません。
確定申告とは
確定申告は、所得税や法人税などの税金に関して、収入や控除を申告する手続きです。特に、自営業者や副業をしている場合、申告が必須になります。
確定申告の概要
確定申告の主な目的は、税金の過不足を調整することです。所得が一定以上ある場合、以下の書類を提出します。
- 収入の明細書
- 控除証明書
- 申告書
期限は通常、毎年3月15日ですが、年によって変更があるかもしれません。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に利用可能な税金控除です。この控除は、借入金の利息を一定期間にわたり控除できる制度であり、税負担の軽減に寄与します。
住宅ローン控除の仕組み
住宅ローン控除は、住宅ローンの年末残高に基づいて算出される控除額がメリットです。控除率は一般的に1%程度ですが、新築や特定の条件を満たす物件では最大で0.7%まで変わることがあります。たとえば、年末における住宅ローン残高が3,000万円の場合、30万円の控除が受けられる計算になります。控除期間は最大で10年間であり、この間に年末残高が減少することに伴い、控除額も徐々に減少します。
住宅ローン控除の条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の用途: 住宅専用であること。
- 借入金の期間: 10年以上の返済期間が必要。
- 規模制限: 住宅の床面積が50㎡以上。
- 一定の所得制限: 合計所得金額が3,000万円以下であること。
2021年の確定申告期限
2021年の確定申告期限は、毎年の通例に従い、3月15日です。 ただし、日曜日に当たるため、2021年の申告期限は実質的に翌日、3月16日まで延長されました。この期限までに正確な申告を行うことが、税金の過不足を調整する上で非常に重要です。
確定申告の期間
確定申告の期間には、準備や申告自体を含む重要な時間が設けられています。具体的には、申告書の提出を含む期間は毎年2月16日から3月15日までとなります。この間に必要書類を整え、税務署に提出することで、住宅ローン控除などの特典を享受できます。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、特定の手続きを行う必要があります。私たちが確認するべきポイントがあります。
必要書類
住宅ローン控除の申請には、以下の資料が必要です。
これらの書類を揃えることで、円滑に申請手続きが進みます。
申請手続きの流れ
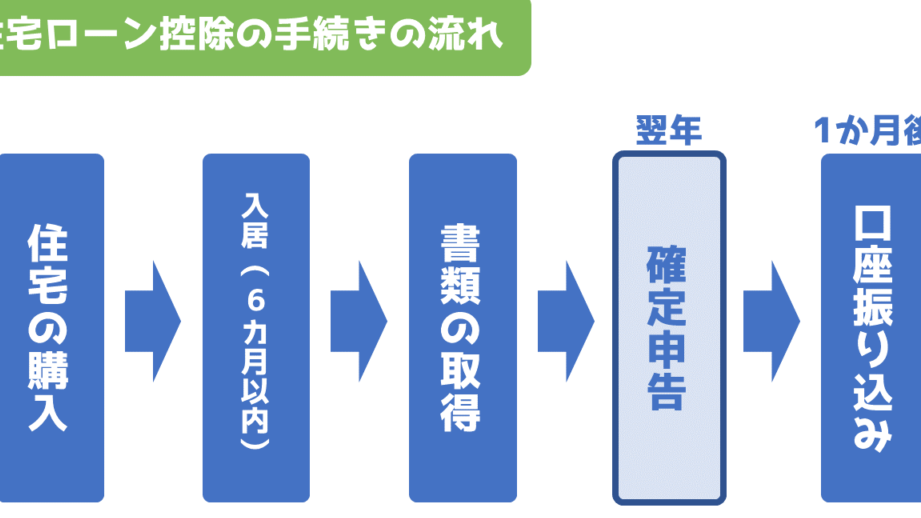
住宅ローン控除の申請は、次のような流れで進めます。
- 書類の準備 – 上記の必要書類を全て揃えます。
- 申告書の記入 – 住宅借入金等特別控除申告書に必要事項を記入します。
- 税務署への提出 – 書類を整えたら、税務署に提出します。提出期限は毎年3月15日ですが、2021年は実質的に3月16日までです。
- 控除の適用 – 税務署が申告内容を確認し、控除が適用されると通知されます。
確定申告時の注意点
確定申告を行う際には、いくつかの重要な点に気を付ける必要があります。しっかりと確認し、準備を整えることで、税額の軽減や控除の適用が可能です。
控除を受けるためのポイント
住宅ローン控除を受けるためには以下のポイントに注意します。
- 住宅ローンの残高証明書:これが必要です。この書類は借入先の金融機関から取得できます。
- 申告書の記入ミス:記入ミスがあると控除が適用されません。必ず再確認します。
- 必要書類の提出:書類が不足していると、申告が受理されないことがあります。必要な書類を全て揃えることが必須です。
これらを遵守することで、円滑に住宅ローン控除を受けることが可能です。
申告漏れのリスク
申告漏れには注意が必要です。間違いや抜けがあると、次のような影響が生じます。
- 税金の過払い:控除を受けられず、多くの税金を支払うことになります。
- ペナルティ:申告漏れがあると、税務署から指摘される可能性が高まり、罰金や利息が発生することもあります。
- 再申告の手間:修正申告が必要となると、時間と労力がかかります。
Conclusion
確定申告の期限が近づく中で住宅ローン控除を利用することは非常に重要です。2021年の申告期限である3月16日までに必要書類を整え正確な申告を行うことで税金の負担を軽減できます。私たちは申告手続きの流れや注意点をしっかり把握し、準備を進めることが求められます。
必要書類の準備や記入ミスを防ぐことで、スムーズに控除を受けることが可能です。これらのポイントを押さえ、確定申告を円滑に進めていきましょう。