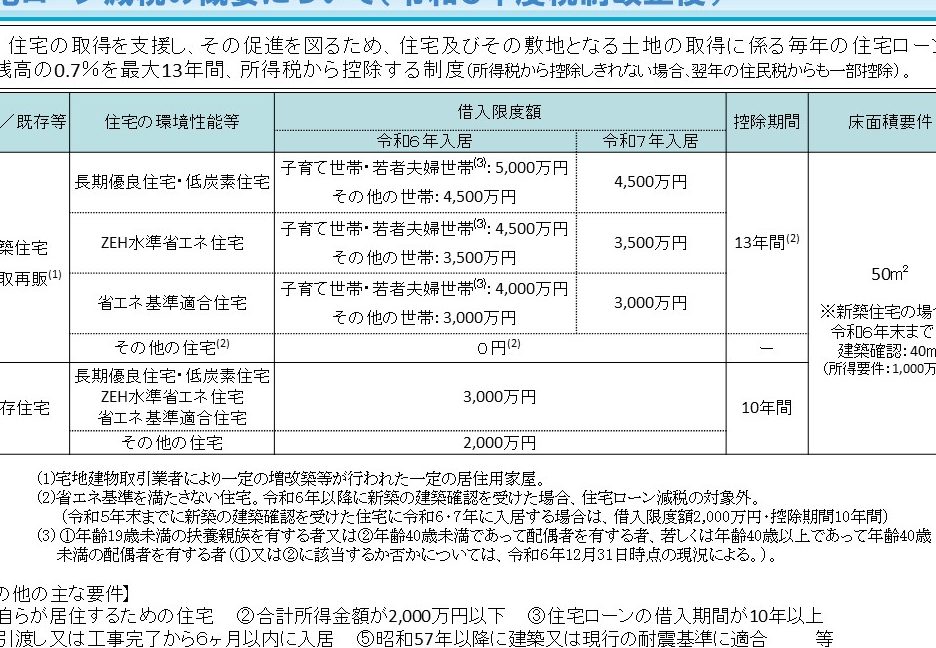
住宅購入を考えている私たちにとって、**住宅ローン控除 40平米 いつ購入**は非常に重要なテーマです。特に、40平米の物件を検討している場合、控除のタイミングや条件を理解することが成功のカギとなります。私たちがこの制度を利用することで、どれだけの負担軽減が期待できるのか、気になりますよね。
住宅ローン控除の概要
住宅ローン控除は、住宅取得を支援するための税制優遇制度です。この制度を利用することで、一定の条件を満たす住宅購入者は、所得税から控除を受けられます。主に、以下のような規定が適用されます。
- 対象限度額: 住宅ローン控除の対象となる借入金の上限は、物件の種類や取得時期によって異なります。
- 控除期間: 控除は通常10年から13年の間にわたり適用され、毎年の 控除額も決まっています。
- 所得制限: 所得税の控除を受けるには、年収に基づく制限が設定されています。適用される条件を確認する必要があります。
40平米以上の物件との違い
40平米以上の物件と比較すると、40平米未満の物件にはいくつかの異なる点が存在します。これらの違いは、住宅ローン控除の適用や借入条件に直接影響します。
借入条件
私たちは、40平米未満の物件の場合、借入条件が少し異なることに注意する必要があります。具体的な違いは以下の通りです。
- 物件の面積: 40平米未満の物件の場合、借入額が制限されることがあります。金融機関によって異なるが、40平米以上の物件よりも低めの上限が設定されることが一般的です。
- 金利の優遇: 40平米以上の物件では、金利の優遇措置が適用されることが多い。一方、40平米未満では、優遇がないか、段階的に減少する可能性が高いです。
- 返済期間の設定: 40平米未満の物件の場合、返済期間が短く設定されることがある。そのため、月々の返済額が高くなるリスクがあります。
控除内容
住宅ローン控除についても、40平米未満と以上では大きな違いがあります。
- 控除額の上限: 所得税控除上限が40平米以上の物件よりも低く設定されることが多い。このため、税金面でのメリットが減少します。
- 適用期間: 40平米未満の物件は、控除の適用期間が短くなることが一般的です。これにより、控除を受ける期間が限られます。
- 条件の厳格さ: 所得制限やその他の条件が厳しくなることも考えられます。これにより、控除を受けられない可能性が高くなる場合があります。
購入時期の重要性
購入を考える際、時期は非常に重要な要素です。特に、住宅ローン控除を最大限に活用するためには、購入のタイミングを慎重に決定する必要があります。
購入のタイミング
住宅ローン控除を受けるために、購入のタイミングは以下のポイントに基づいて決めるべきです。
- 年度初めに購入: 1月から3月に購入すると、控除の適用が早まります。早い時期の購入は、控除の対象となる年度を最大限に確保できます。
- 補助金の受給: 政府の各種補助金は年度ごとに予算が設定されています。そのため、予算が尽きる前に購入することが推奨されます。
- 税制改正の注意: 毎年税制は変更される可能性があります。法改正の影響を受けないためには、改正年度の前に購入検討を進めることが重要です。
控除を受けるための要件
控除を受けるためには、以下の要件を満たす必要があります。
- 物件面積の基準: 40平米以上の物件を購入することで、優遇措置を受けられます。この基準を満たさない場合、控除額が減少します。
- 所得制限: 所得が一定の範囲内であることが求められます。多くの場合、所得制限を超えると、控除が適用されません。
- 借入額の条件: 借入額が控除の基準に達する必要があります。具体的には、物件価格によって変わるため、事前に確認が大切です。
住宅ローン控除を有効に活用する方法
住宅ローン控除を有効に活用するには、いくつかのポイントに注意する必要があります。まず、物件の選定が重要です。40平米以上の物件を選ぶことで、控除額の上限が高くなるため、メリットが大きくなります。また、物件の購入時期も考慮するべきです。年度の初めに購入することで、控除適用が早まる可能性があります。
次に、諸条件の確認が不可欠です。借入額や所得制限を理解し、それに応じた計画を立てることが重要です。特に、所得制限に引っかかると控除を受けられなくなるため、自分たちの条件を把握することが求められます。
さらに、政府の補助金も視野に入れるべきです。予算が尽きる前に購入を進めることが、補助金を確保するために必要です。そして、税制改正がある年度の前に購入を検討しておくと、影響を受けるリスクを減らせます。
具体的なステップとして、以下のリストを参考にしてください:
Conclusion
住宅ローン控除を上手に活用することで私たちの住宅購入がよりスムーズになります。特に40平米以上の物件を選ぶことで控除額が高くなるため、この点をしっかり考慮したいです。購入時期も重要で年度初めに購入することで控除の適用が早まる可能性があります。
また、所得制限や借入条件を理解することで、無駄なリスクを避けられます。政府の補助金を受けるためには早めの行動が求められます。これらのポイントを押さえて、私たちの理想の住まいを手に入れましょう。