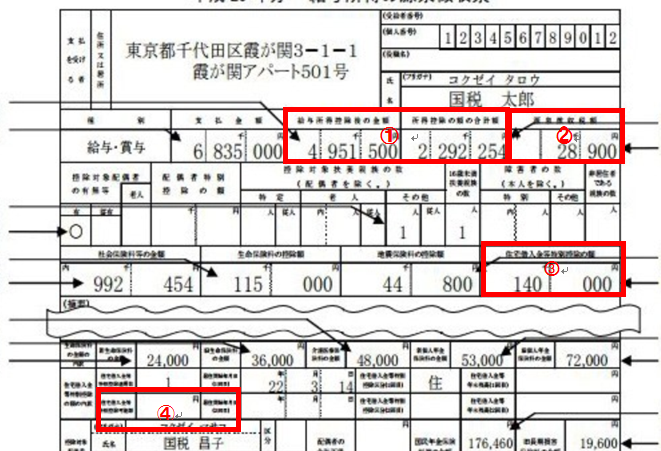
住宅ローンを利用している私たちにとって、税金の控除は大きな助けになりますよね。特に住宅ローン控除で住民税がいくら控除されたのかはどうやって確認するかを知ることは、賢い家計管理に欠かせません。控除額を正確に把握することで、無駄な出費を避け、より良い生活設計を実現できます。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税制優遇制度です。この制度を通じて、私たちは支払った住宅ローンの利息分を所得税や住民税から控除できます。具体的な控除額はローンの残高や控除対象となる期間に基づいて計算されます。
住宅ローン控除とは
住宅ローン控除は、住宅を購入または新築する際に借り入れた金額に対する利息の一部を控除する制度です。普段、私たちが支払う利息の一部が、所得税や住民税から差し引かれます。たとえば、住宅ローンの残高が4000万円の場合、控除額は最大で年間40万円となり得ます。これにより、実質的な税負担を軽減することができます。控除対象となる期間は最長で10年間で、これによってしっかりとした家計管理が可能になります。
控除額の確認方法
住宅ローン控除による住民税の控除額を確認する方法には、いくつかの具体的なステップがあります。この項目では、必要な書類と確認手続きの流れを紹介します。
確認に必要な書類
控除額を確認するために必要な書類は次のとおりです:
- 住宅ローンの契約書:ローンの金額や利率が記載されています。
- 支払い明細書:利息の支払額を確認するために必要です。
- 住民税納税証明書:前年の住民税の金額を示しています。
- 年末残高証明書:各年末のローン残高を示し、控除額の計算に必要です。
これらの書類が手元にあると、控除額を正確に算出できます。
確認手続きの流れ
控除額の確認手続きは以下のステップで進めます:
- 必要書類の準備:前述の書類を全て集めます。
- 計算を行う:ローン残高や利息額を基に、控除額を計算します。例えば、住宅ローン残高が3000万円の場合、年間の最大控除額は30万円になります。
- 自治体に問い合わせ:具体的な控除額や申請方法について、住んでいる自治体に確認します。
- 申告書の提出:必要な書類を添付し、住民税の申告書を提出します。
確認後の対策
控除額を確認した後、私たちが取るべき対策について考えます。住宅ローン控除によって節税を実現するための具体的なステップが重要です。
節税のためのアドバイス
節税を意識するために、以下のポイントを押さえましょう。
- 年末調整での申告: 住宅ローン控除は年末調整で適用できます。正確な情報を申告し、控除を漏れなく受けましょう。
- 必要書類の管理: 住宅ローン契約書や残高証明書などの書類は、しっかりと保管しておくことが大切です。不明点があれば、早めに追加の書類を用意します。
- 弁護士や税理士への相談: 専門家に相談することで、適切な節税方法が見つかります。個別の事情に基づいたアドバイスを受けることで、対策が効果的になります。
効率的な資金計画
納税額の確認後には、次のような資金計画を考えることが効果的です。
- 予算の見直し: 控除額をもとに、月間の支出や貯蓄計画を見直しましょう。住宅ローン控除によって得られた資金を再分配します。
- 投資の検討: 削減した税負担分を、資産運用に回すことも一つの選択肢です。長期的な利益を目指して、資本の運用戦略を立てます。
- 将来のローン返済計画: 住民税や所得税が軽減される分、早期返済を目指すのも良い方法です。負担を軽減し、安心感を得られます。
よくある誤解と注意点
誤解されやすいポイント
- 控除対象が限られている: 住宅ローン控除はすべての支払いに適用されるわけではありません。支払った利息のみが控除対象です。
- 所得税との関係: 住宅ローン控除は住民税にも影響するが、所得税が控除されなければ住民税の控除額も減少します。
- 期間の誤解: 控除の期間は10年ですが、全期間が適用されるわけではなく、年ごとの利用状況によります。
- 前年の控除額を自動的に使用する: 確定申告を行わないと前年の控除額が自動的に適用されることはなく、新たに申告する必要があります。
注意が必要なケース
- 書類提示の義務: 必要書類を提出しなければ控除を受けられません。住民税の納税証明書や年末残高証明書は必須です。
- 控除額の変更可能性: 万が一、住宅ローンの残高が減少すると控除額も変わります。そのため、年ごとの見直しが重要です。
- 不動産の売却時: 売却した場合、控除が受けられるのは売却前の期間のみです。売却後の控除は一切無効となります。
- 他の控除との併用: 他の税制優遇措置と併用する場合、控除の額が変動することがあります。それぞれの控除の状況を確認しましょう。
Conclusion
住宅ローン控除による住民税の確認は私たちの家計管理において欠かせないステップです。正確な控除額を把握することで無駄な出費を抑え、より良い資金計画が可能になります。必要書類の準備や手続きの流れを理解することで、控除を最大限に活用することができます。
また控除額の見直しや今後の計画を立てることで、将来の経済的安定を図ることができるでしょう。税制に関する知識を深め、賢い選択をすることで、私たちの生活はさらに豊かになります。