住宅ローンを利用している私たちにとって、年末調整は見逃せない重要なプロセスです。住宅ローン 年末調整 どのくらいの影響があるのか、気になりませんか?年末調整を通じて、税金の還付や控除を受けることで、家計の負担を軽減できる可能性があります。
住宅ローンの基本知識
住宅ローンは、多くの人にとって重要な資金調達の手段です。このセクションでは、住宅ローンの仕組みと年末調整について詳しく見ていきます。
住宅ローンの仕組み
住宅ローンは、家を購入するために金融機関から借りる資金です。通常、借入額や利子率、返済期間が設定されます。重要なポイントは以下の通りです:
- 借入額:必要な金額に基づき、物件の購入価格から自己資金を引いた額が借入額となります。
- 利子率:金利には固定金利と変動金利があり、返済方法によって異なります。
- 返済期間:通常、最長で35年程度とされ、選択した期間によって月々の返済額が異なります。
- 手数料:契約時にかかる手数料や保証料があり、総返済額に影響を与えます。
私たちがローンを選ぶ際、これらの要素は十分に考慮する必要があります。
年末調整とは
年末調整は、毎年の所得税を適正に計算するためのプロセスです。主に給与所得者を対象に行われ、以下のような役割があります:
- 控除を受ける:住宅ローン控除などの特例を受けることができ、税額が軽減されます。
- 還付金の受取:源泉徴収された税金が過剰な場合、還付金が交付されます。
- 申告の簡略化:必要な書類を基に行うため、複雑な手続きが簡素化されます。
住宅ローンと年末調整の関係
住宅ローンを利用する際、年末調整は重要な役割を果たす。年末調整を通じて、税金の還付や控除を受けることで、支出を軽減できる。以下に、住宅ローン控除のメリットや年末調整での手続きについて詳述する。
住宅ローン控除のメリット
住宅ローン控除は、住宅ローンの利子部分に対して所得税を軽減する制度です。この控除は以下のメリットを提供します。
住宅ローン控除は、税金の還付を受ける大きなチャンスでもあります。
年末調整での手続き
年末調整で住宅ローン控除を受けるためには、特定の手続きが必要です。まず、以下の書類が必要となります。
住宅ローン年末調整の影響
住宅ローン年末調整は、家計に与える影響が大きいです。年末調整を通じて受けられる恩恵を理解することが重要です。
控除額の計算方法
控除額は、借入金の年末残高に基づいて計算されます。具体的な控除率は以下の通りです。
- 借入金の残高が4000万円以下の場合、控除率は1%。
- 借入金の残高が4000万円を超え8000万円以下の場合、控除率は0.5%。
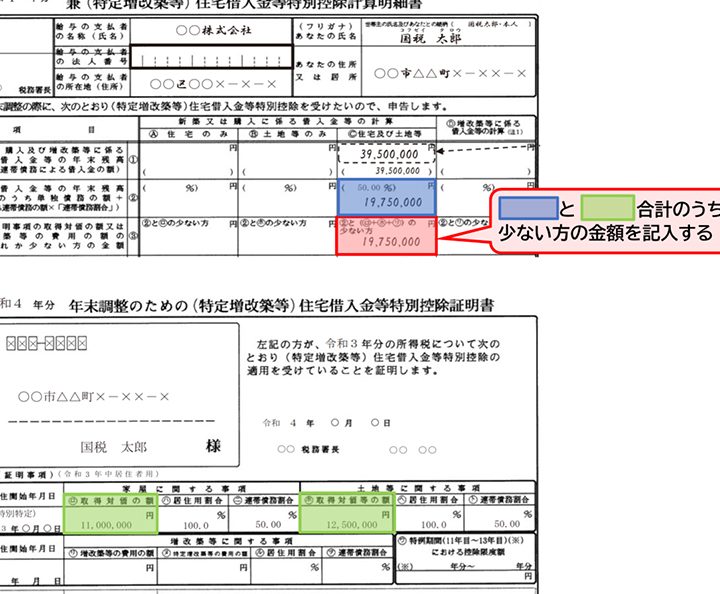
このように、控除額の上限は、借入金の額や期間によって異なります。そのため、適切な書類を用意する必要があります。必要な書類に関しても注意が必要です。住宅借入金等特別控除申告書や年末残高証明書を正確に提出することで、計算ミスを防ぎます。
所得税への影響
住宅ローンの控除が適用されることで、所得税への影響は顕著です。具体的には、控除額がその年の所得税額を直接減少させます。控除を適用後、税負担が軽減されることで、生活費に余裕が生まれることがあります。
年末調整の必要書類
年末調整をスムーズに進めるためには、必要書類の準備が不可欠です。以下に、申告に必要な書類を詳しく示します。
申告に必要な書類一覧
年末調整に必要な主な書類は次の通りです。
- 住宅借入金等特別控除申告書: 住宅ローン控除を受けるために必要な書類です。
- 借入金の年末残高証明書: 住宅ローン残高を証明する文書です。金融機関から入手します。
- 登記事項証明書: 物件の登記情報が記載された文書で、不動産登記簿から取得可能です。
- 所得証明書: 前年度の所得を証明するための書類で、確定申告書のコピーを使うことができます。
これらの書類は、税務署へ提出するために必ず揃えておく必要があります。
書類の準備方法
書類を効果的に準備する方法について具体的に紹介します。まず、住宅ローン控除の対象になるか確認します。次に、必要な書類リストを作成し、以下のステップで進めます。
- 金融機関に連絡: 年末残高証明書の発行を依頼します。通常、年末に自動的に送付されますが、確認が必要です。
- 登記事項証明書を取得: 本籍地の法務局やオンラインで請求します。数日かかることがあります。
- 所得証明書を準備: 過去の確定申告書のコピーを用意します。この書類は申告内容の確認に使用します。
住宅ローン年末調整の注意点
住宅ローン年末調整にはいくつかの注意点があります。これらを理解して適切に手続きを行うことで、税金の還付や控除をより効果的に活用できます。
よくある間違い
年末調整の際に見られるよくある間違いには以下が挙げられます。
- 必要書類の未提出: 住宅借入金等特別控除申告書や借入金の年末残高証明書を提出しないと、控除を受けられない。
- 記入ミス: タイトルや申告額に誤りがあると、控除申請が却下されることがある。
- 控除対象の誤解: 控除対象の期間や金額について誤解すると、税金還付が見込めない。
知っておくべきポイント
年末調整をスムーズに進めるために、記憶しておくべきポイントは次の通りです。
- 書類の整理: 必要書類は早めに揃え、期限までに整理しておくことが重要。
- 年末残高の確認: 借入金の年末残高を正確に把握し、適正な控除額を算出することが大切。
- 税制改正の確認: 年ごとに変わる税制について把握し、特に新しい控除制度についての情報をチェックする。
Conclusion
住宅ローンの年末調整は私たちの家計に大きな影響を与える重要なプロセスです。適切な手続きを行うことで税負担を軽減し、生活に余裕を持たせることが可能です。必要書類を整え控除を最大限に活用することが、私たちの経済的な安定に繋がります。
また、年末調整に関する注意点を理解することで、間違いを避けることができ、スムーズな申告が実現します。これからも住宅ローンと年末調整の関係をしっかり把握し、賢く活用していきましょう。