住宅ローンを利用している私たちにとって、過払い金の存在は気になるところです。実際に住宅ローンの過払い金ってあるのか疑問に思ったことはありませんか?多くの人が見落としがちなこの問題について、正しい知識を持つことは非常に重要です。
住宅ローンの過払い金とは
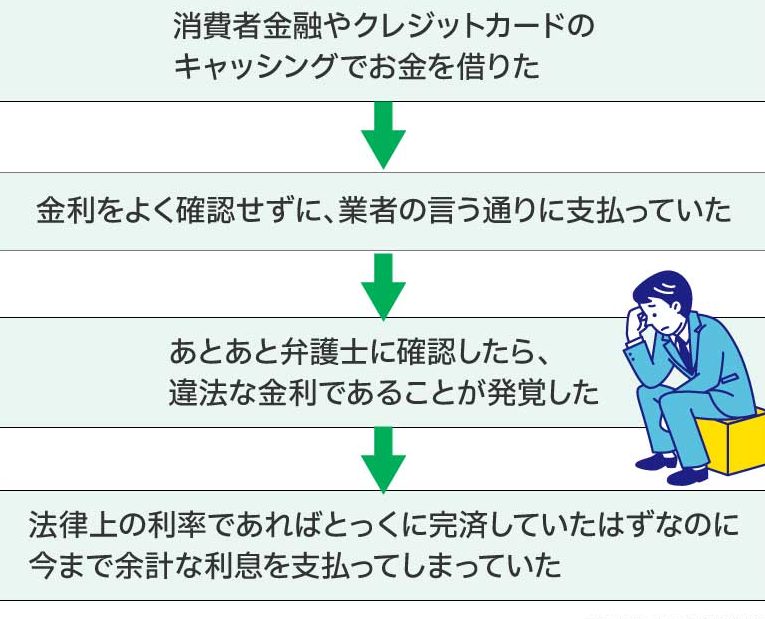
住宅ローンの過払い金は、意外にも多くの人が知らない概念です。私たちが利用する金融機関から支払った利息において、本来必要な額を超えて支払ってしまった金額を指します。
過払い金の定義
過払い金とは、本来支払うべきでない利息部分を含む資金です。特に金融商品の条件や契約内容によって、消費者が不当に高い利率で返済している場合、この過払いが発生します。このため、自分自身がどれだけの過払いをしたか確認することは重要です。
住宅ローンにおける過払い金の発生理由
住宅ローンでは、以下のような理由で過払い金が発生します:
- 不適切な利率設定:金融機関によって適用される利率が異なるため、高い利率で借り入れているケースがあります。
- 手数料や保険料の加算:一部の金融機関では、不要な手数料や保険料を上乗せして請求することがあります。
- 契約内容の誤解:契約時に詳細を理解せず、その後も見直さないことで、不当な負担となる場合があります。
過払い金の確認方法
過払い金を確認するためには、いくつかのステップがあります。これらの手順に従うことで、正確な情報が得られます。
返済明細の確認
返済明細は過払い金を把握する第一歩です。毎月の返済額や利息部分をチェックし、どれだけ支払っているかを明確にします。 利息率や計算方式が適切であるかも注意深く見る必要があります。また、金融機関から送付される書類に記載された内容と実際の契約内容が一致しているかも重要です。このプロセスでは、不明点があれば金融機関に問い合わせることが大切です。
計算方法と注意点
過払い金を計算する際には、以下のポイントに留意します:
- 利息率: 契約時の利息率と現在適用されている利息率を比較します。
- 支払総額: 総返済額から元本部分を差し引きます。
- 不当な手数料: 不必要な手数料や保険料が含まれていないか確認します。
過払い金の返還請求
過払い金の返還請求は、法的手続きを伴う重要なプロセスです。この手続きによって、私たちが支払った不当な利息や手数料を取り戻すことが可能となります。
返還請求の手続き
返還請求を行う際には、以下のステップを踏むことが必要です。
- 情報収集: 契約書や返済明細書など、関連する書類を全て集めます。
- 計算: 過払い金額を正確に計算します。契約時の利率と現在の利率を比較し、不当な手数料も考慮します。
- 請求書作成: 請求内容を書面でまとめます。この際、自分の名前や住所だけでなく、金融機関名や契約番号も明記します。
- 送付: 作成した請求書を金融機関へ郵送または持参します。受領証なども忘れずに取得しましょう。
- 待機: 金融機関からの返信を待ちます。通常、30日以内に回答がある場合が多いです。
- 交渉または訴訟: もし金融機関から納得いく回答が得られない場合は、更なる交渉か法的措置も選択肢として考えられます。
このようなステップで進めることで、過払い金の回収につながります。
必要書類と準備
返還請求には特定の書類が必要です。主なものは以下になります。
- 契約書コピー: 当初締結した住宅ローンに関する文書
- 返済明細書: 全期間分の詳細な明細
- 振込履歴: 銀行口座から引き落とされた証拠
- 身分証明書: 自分自身を確認できる公的資料(運転免許証など)
過払い金に関する法律
過払い金に関連する法的側面は、消費者の権利を守るために重要です。私たちは、このセクションで消費者契約法と裁判所の判例について詳しく説明します。
消費者契約法の適用
消費者契約法は、金融商品やサービスの利用時における不当な取引を防止するための法律です。この法律によって、借り手が不利益を被らないよう保護されています。具体的には、以下の点が挙げられます。
このような規定によって、私たち消費者は不当な条件から守られています。また、不正行為があった場合には、その取り戻しを請求できる権利もあります。
裁判所の判例
裁判所では過払い金に関する多くの重要な判例があります。これらの判例は、過払い金返還請求においてどのように法律が適用されるかを示しています。例えば、
過払い金を得た場合の注意点
過払い金を受け取ることで、いくつかの重要な注意点が生じます。これらに気を付けることで、過払い金の管理や利用がスムーズになります。
税金の取り扱い
過払い金は課税対象です。そのため、返還された過払い金には税務上の影響があります。具体的には以下のポイントに留意する必要があります。
- 所得として計上: 受け取った過払い金は雑所得として申告が必要です。
- 経費控除: 過払い請求に掛かった費用(弁護士報酬など)は経費として計上できます。
- 確定申告: 毎年行われる確定申告時に、正確に記入します。
これらを理解しないと、思わぬトラブルにつながります。
返済計画への影響
過払い金を受け取った場合、その資金は今後の返済計画にも影響します。特に注意すべき点は次の通りです。
- 繰上げ返済: 過払い金を繰上げ返済に充てることで、利息負担が軽減されます。
- 生活費への影響: 一時的な収入増加であるため、その使途について慎重になる必要があります。
- 新しい借入れへの考慮: 住宅ローン以外で新たに資金融資を検討する際、信用情報にも影響します。
Conclusion
住宅ローンの過払い金に関する理解を深めることで私たちは有利な立場に立つことができます。過払い金は見逃されがちな問題ですが正確な情報と手順を知っておくことで自身の権利を守ることが可能です。返還請求には慎重さが求められますが適切に進めれば大きな利益につながります。
また受け取った過払い金の管理についても注意が必要です。税務上の影響や返済計画への考慮を踏まえたうえで賢い選択をしていきたいものです。私たち全員が積極的にこの問題に向き合いより良い未来を築いていくことを願っています。