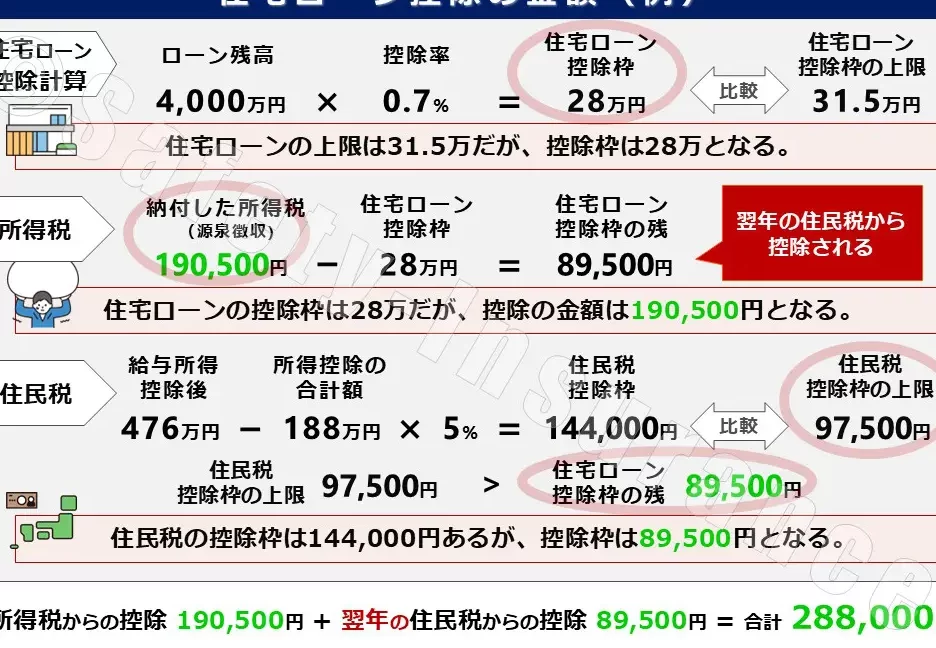
住宅を購入する際、私たちが気になるのはやはり**住宅ローン控除 どのくらい還付されるのか**ということです。この制度は、私たちの家計を助ける大きな味方となりますが、その具体的な還付額については意外と知られていないことが多いです。実際、どのように計算されるのか、またどの条件を満たせば最大限の還付を受けられるのか、疑問に思ったことはありませんか?
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に利用できる税金の控除制度です。これにより、ローンの利息部分に対する税金が軽減され、家計にとって重要なメリットを提供します。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借りたローンに対する利息を所得税から控除できる制度です。この制度は、住宅購入者が負担する税金を軽減し、住宅取得を促進することを目的としています。控除は最大で10年間受けられ、控除額は年ごとに変動しますが、上限が設定されています。
控除の対象となる条件
控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の取得:新築や中古住宅の購入、リフォームなどが対象。
- 居住要件:控除対象の住宅に実際に居住すること。
- ローン契約:一定の期間内に契約した住宅ローンを利用すること。
- 所得制限:控除額は所得に応じて変わり、一部の高所得者には制限があります。
還付額の計算方法
住宅ローン控除の還付額は、いくつかの基準に基づいて算出されます。まず、控除額を計算するための主要な要素を見ていきましょう。
還付額の算出基準
控除額は、全体の借入金額や商品の種類によって異なります。具体的な算出基準は以下の通りです。
- 借入期間: 住宅ローンの契約期間が長いほど、控除の対象となる金額が増えます。
- 借入金額の上限: 新築の場合、4000万円が基準になりますが、中古住宅には異なる上限があります。
- 利息の一部割合: 借入金に対して適用される利息の一部が控除されます。
- 居住要件: 実際に住宅に居住している必要があり、この要件を満たさないと還付を受けられません。
このように、還付額は複数の要因に依存して算出されます。各要因を正確に把握することで、より正確な還付額の見積もりが可能です。
年間の控除限度額
年間の控除限度額は、特定の条件を満たすことで変動します。現在の制度では、次のように設定されています。
- 基本控除額: 一般的に、年間で最大40万円の控除が可能です。
- 特例適用: 中古住宅や特定の条件を満たす新築の場合、年ごとの控除額は異なる場合があります。
- 適用期間: この控除は最大10年間適用されるため、長期的な税負担軽減が期待できます。
住宅ローン控除の利用例
住宅ローン控除は、具体的なケースを通じて、その恩恵を理解するのに役立つ。我々は一般的なケースと特殊なケースの二つに分けて確認する。
一般的なケーススタディ
新築住宅を購入し、4000万円の借入を行った夫婦を例に考えよう。このケースでは、年利が1%で、借入期間が35年だとする。まず、利息の支払い額が控除対象となる。年間の控除可能額は最大40万円で、借入残高に応じて年々変わる。
この夫婦の場合、初年度の借入残高が4000万円で、利息の一部が控除対象となる。例えば、初年度の利息が約40万円だとすると、全額控除が可能である。こうしたケースでは、税負担の軽減効果が非常に高い。
特殊なケースの考慮
特殊なケースでは、例えば、共働きの夫婦が中古住宅を購入する場合について考えてみる。購入価格が3000万円であり、借入金額が2400万円、年利が1.5%とする。この場合、住宅ローン控除の適用条件や上限が異なる。
住宅ローン控除の変更点
住宅ローン控除に関する重要な変更点について詳しく見ていきます。最近の法改正は、この控除に大きな影響を与えています。
法改正の影響
法改正は、住宅ローン控除制度において利息控除の内容や適用期間を見直すきっかけとなりました。具体的には、以下の点が挙げられます。
- 控除期間が延長されたことにより、より長い期間にわたって税負担の軽減が可能です。
- 対象者の所得制限が見直され、収入が一定以下の世帯にも恩恵がもたらされます。
- 控除額の上限が変更され、特定の借入金額に応じて控除内容が異なるようになっています。
これにより、特に新築住宅購入者にとって有利な条件が増加しています。
変更後の還付額の比較
変更後の還付額は、従来の制度と比べると変化があります。具体的な数値での比較を見ていきましょう。
| 年度 | 旧制度の控除額 | 新制度の控除額 |
|---|---|---|
| 初年度 | 最大40万円 | 最大50万円 |
| 2年目 | 最大40万円 | 最大45万円 |
| 3年目以降 | 最大40万円 | 最大40万円 |
これからの住宅ローン控除
住宅ローン控除のこれからは、特に住宅購入者にとって重要な要素です。税制改正により控除の内容が変わり、利用することで得られる還付額にも影響があります。今後の動向を把握することが必要です。
住宅購入者にとっての重要性
住宅ローン控除は、私たち住宅購入者にとって経済的なメリットを提供します。控除額の増加や条件の緩和は、購入後の負担を軽減し、家庭の財政にプラスの影響を与えます。具体的には、以下のような点が挙げられます。
- 控除額の増加: 初年度の控除額が最大50万円に引き上げられ、2年目も最大45万円になる。
- 所得制限の緩和: 収入に応じた制限が見直され、より多くの人が恩恵を受けられる。
- 控除期間の延長: 最大10年間の控除期間が、購入者の経済的安定に寄与する。
このように、住宅ローン控除は私たちの生活を豊かにし、新たな住宅の購入を後押しします。
将来的な展望
将来的には、住宅ローン控除の制度がさらに改善される可能性があります。経済情勢や政府の政策により、控除がリフレッシュされることが予想されます。具体的には、以下のような変化が考えられます。
- 金利の変動: 市場金利の変化に伴い、住宅ローンの金利が変動し、控除対象額にも影響を及ぼす。
- 新たな政策導入: 省エネ住宅や高齢者向け住宅に対する優遇措置が増加するかもしれません。
- 継続的な伝達: 購入者に対する情報提供が充実し、制度の利用促進が図られる。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。最近の法改正により控除額が増加し、条件が緩和されたことで、住宅購入者にとってますます魅力的になっています。これから住宅を購入する際には、控除の内容をしっかり理解し、最大限の還付を受けられるように準備することが大切です。
住宅ローン控除を活用することで、長期的な税負担を軽減し、より快適な生活を実現する手助けとなるでしょう。今後も制度の動向に注目し、賢い選択をしていきましょう。