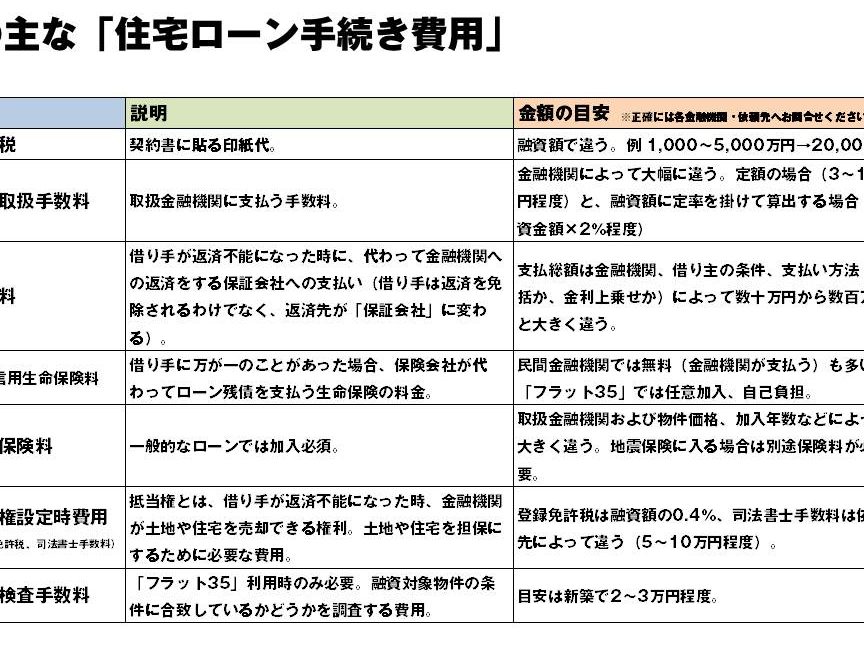
住宅ローンを利用する際、**融資手数料はいつ払うのか**という疑問が浮かぶことがあります。私たちもこの重要なポイントについて理解を深める必要があります。融資手数料は、借入金額や金融機関によって異なるため、適切なタイミングで支払うことが大切です。
住宅ローン 融資手数料の概要
住宅ローンを利用する際には、融資手数料が発生します。この手数料について理解しておくことが大切です。融資手数料は金融機関によって異なり、その支払いタイミングもさまざまです。
融資手数料とは?
融資手数料とは、住宅ローンを借りる際に金融機関に支払う料金を指します。この料金は、融資の契約や審査にかかるコストをカバーするものです。一般的には、一度限りの支払いとなりますが、条件によっては返金不可の場合もあります。
融資手数料の種類
融資手数料にはいくつかの種類があります。具体的には以下の通りです。
- 事務手数料: 契約書類作成や審査に必要な費用。
- 保証料: ローン返済が滞った場合に備えるための保険として支払うもの。
- 登録免許税: 不動産登記時に必要な税金で、一部金融機関ではこの費用も含まれることがあります。
住宅ローンにおける融資手数料の支払い時期
住宅ローンを利用する際の融資手数料の支払いは、契約プロセスにおいて重要な要素です。支払いのタイミングを理解することで、計画的な資金管理が可能になります。
融資手数料の支払いスケジュール
融資手数料は通常、以下のタイミングで発生します:
- 申し込み時:多くの場合、申請書類提出時に事務手数料が必要です。この段階で金融機関によって異なる料金が適用されます。
- 審査通過後:審査に合格した場合、保証料やその他関連費用が請求されることがあります。
- 契約締結前:最終的な契約前に全ての手数料をまとめて支払うことが一般的です。
このように、各段階で必要な費用を把握し、準備しておくことが大切です。
申請時の注意点
申請時にはいくつか注意すべきポイントがあります:
- 明確な情報提供:金融機関によって融資条件や手数料は異なるため、自身の状況を正確に伝える必要があります。
- コスト確認:事務手数料や保証料など、何が含まれているか詳細を確認しましょう。その中には返金不可な費用も存在します。
- 比較検討:複数の金融機関から見積もりを取り、それぞれの条件とコストを比較することが賢明です。
融資手数料の支払い方法
融資手数料の支払い方法には一括払いと分割払いがある。これらの選択肢には、それぞれ異なるメリットが存在する。
一括払いのメリット
一括払いでは、融資手数料を契約時に全額支払う。この方法には以下のような利点がある:
- コスト管理: 一度に全額支払うことで、後続の費用を明確に把握できる。
- 金利負担軽減: 分割で支払う場合よりも、将来的な金利負担を抑えられる可能性が高い。
- 早期完了: 手続きがスムーズになり、融資契約を早く終えることができる。
分割払いのメリット
分割払いは、融資手数料を複数回に分けて支払う方式だ。この選択肢にも多くのメリットが含まれている:
- 初期負担軽減: 一度に大きな金額を支払わず済むため、初期コストを抑えやすい。
- 柔軟性向上: 支出計画に合わせて無理なく返済しやすい。
- キャッシュフロー管理: 資金繰りを容易にし、他の必要経費への配分も考慮できる。
融資手数料の影響
融資手数料は、住宅ローンにおける総コストに直接的な影響を与えます。手数料が高いと、返済額が増加し、長期的には負担となります。そのため、私たちは具体的な手数料の確認が不可欠です。
トータルコストへの影響
融資手数料は以下の要素でトータルコストを左右します:
- 契約時の一括払い:初期費用が増え、これにより月々の返済額も変動します。
- 分割払いの場合:短期的には支出が軽減されますが、長期的に見ると金利負担が増える可能性があります。
- 保証料や事務手数料:これらも全体の借入金額に加算されるため、注意が必要です。
このように、多様な要因から融資手数料はトータルコストを大きく変化させます。
ローン審査におけるポイント
融資手数料はローン審査にも重要な役割を果たします。金融機関は以下の点を考慮して審査を行います:
- 信用状況:申請者の信用情報によって、融資条件や許可される金額が変わります。
- 収入証明:安定した収入は、高い融資限度額や低い利率につながります。
- 自己資金比率:自己資金割合によっても融資条件は異なるため、自分自身の財務状態を把握することが重要です。
結論
融資手数料の支払いタイミングや種類について理解することは、住宅ローン利用時において非常に重要です。各金融機関によって異なる手数料を確認しながら、計画的な資金管理を行うことで、無理なく返済できる環境を整えられます。
また、一括払いと分割払いの選択肢があるため、自身のライフスタイルや収入状況に合った方法で支払うことができます。これらの要素を考慮することで、長期的な負担を軽減しつつ、安心して住宅ローンを利用できるでしょう。私たち自身の財務状態を把握し賢い選択をすることが成功への鍵です。