住宅を購入する際に、私たちが気になるのは「住宅ローン控除」ですよね。特に、**2021年の住宅ローン控除はいつまで適用されるのか」という疑問を抱えている方も多いでしょう。この控除は、私たちの家計に大きな影響を与えるため、しっかりと把握しておく必要があります。
住宅ローン控除 2021 の概要
2021年の住宅ローン控除は、住宅購入者にとって重要な制度です。具体的な還付金の額や、期限について知っておくことが大切です。
基本的な仕組み
住宅ローン控除は、住宅の購入や新築に伴い発生する借入金の利息を最大で10年間控除できる制度です。控除額は年間の借入残高に対して一定割合で算出されます。具体的には、借入残高の1%が控除され、上限額は4,000万円まで適用されます。これにより、実質的な税負担が軽減されるため、私たちの家計に大きな助けとなります。
住宅ローン控除の対象
住宅ローン控除の対象となるのは、新築、購入、リフォームを含む住宅です。具体的には以下の条件があります:
- 居住用の住宅であること
- 新築または既存住宅の購入時に適用されること
- 借入金が特定の条件(返済期間、金利など)を満たすこと
2021年の制度変更
2021年は住宅ローン控除に重要な変更がありました。この変更により、控除を受ける際の条件が明確化されました。
政府の方針
政府は住宅購入を支援するため、住宅ローン控除を継続し、条件を見直しました。特に、居住用住宅に対する固定資産税の軽減措置を強化しました。この方針は、住宅市場を活性化し、健全な経済成長を促進することを目指しています。
変更点の詳細
具体的な変更点として、以下が挙げられます。
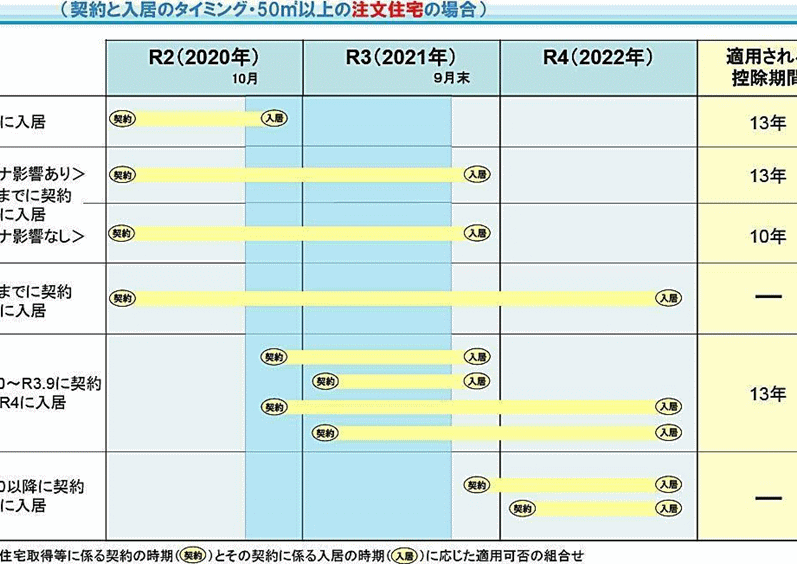
- 控除期間の延長: 控除期間が最大10年から最長13年に延びました。
- 控除額の上限: 年間の借入残高に基づく控除額は、1%の水準を維持したまま、上限も引き上げられました。
- 条件の見直し: 新築やリフォームの際の取得要件が厳しくなり、具体的な提出書類が増加しました。
利用期限と期間
住宅ローン控除の利用期限は、2021年の制度変更により重要なポイントです。この控除は、最初の借入から最大で13年間利用可能となり、税の軽減が続きます。
いつまで利用できるのか
契約が2021年中に締結された住宅ローンの場合、控除期限は2034年12月31日までです。したがって、控除の適用を受けるためには、必要書類を期限内に提出することが求められます。
申請手続きのスケジュール
申請手続きにはいくつかのステップがあります。以下のスケジュールを参考にしてください。
- 借入契約の成立: 住宅購入の契約を締結する。
- 必要書類の準備: 控除申請に必要な書類を揃える。
- 税務署への申請: 措置対象年の確定申告を行う。
- 控除適用の開始: 控除が適用される年から、最大で13年間に渡って税額控除が受けられる。
注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらの点を把握しておくことで、スムーズな申請が可能になります。
申請における注意事項
申請の際には、必要書類を正確に準備することが肝心です。具体的には以下の書類が必要です。
- 借入契約書
- 年間の借入残高証明書
- 所得証明書
書類に不備があると、控除の適用が遅れる可能性があります。また、申請期限にも注意を払いましょう。控除の適用を受けるためには、期限内に全ての書類を提出する必要があります。そうしなければ、控除の受けられない年が生じるかもしれません。
変更が与える影響
2021年の住宅ローン控除の変更は、私たちの家計に直接影響を与えます。控除期間の延長によって、より長期間の税額控除が受けられ、経済的な負担が軽減されます。しかし、新しい条件には注意が必要です。特に取得要件が厳しくなったため、該当する住宅を選ぶ際には慎重に判断しなければなりません。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。2021年の変更により控除期間が延長され、より多くの人が恩恵を受けられるようになりました。私たちはこの制度を最大限に活用するために、必要な書類を正確に準備し、期限内に申請を行うことが求められます。
新たな条件には注意が必要ですが、適切な情報を持っていれば、住宅購入の際の経済的負担を軽減する大きな助けとなります。これからも私たちは住宅ローン控除についての理解を深め、賢い選択をしていきましょう。