住宅ローンの借り換えは、私たちの生活に大きな影響を与える重要な選択肢です。借り換えを何度も行うことで、より良い条件を手に入れるチャンスが広がります。 しかし、何度も借り換えをすることにはリスクや注意点も存在します。私たちがこのプロセスを理解することで、賢い選択ができるようになります。
住宅ローン 借り換えの基本
住宅ローンの借り換えは、賢い資金管理に非常に重要です。ここでは、借り換えの概要を解説します。
住宅ローン 借り換えとは
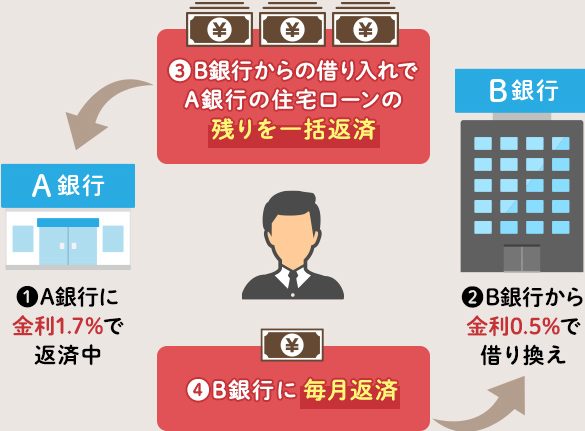
住宅ローンの借り換えとは、別の金融機関から新たにローンを借りて、既存の住宅ローンを返済するプロセスです。これにより、金利の見直しや返済期間の変更が可能です。住宅ローンの借り換えは、経済状況やライフスタイルの変化に応じて繰り返し行うことができます。
借り換えのメリット
借り換えには、いくつかのメリットがあります。以下に主な点を列挙します。
- 金利を低下させる: 近年の金利が下がっている場合、新しいローンの金利が低ければ、返済額を減少させられます。
- 返済期間の短縮: 返済期間を短くすることで、トータルの利息支払いを減らし、早期にローンを完済できます。
- 返済条件の見直し: 借り換えによって、返済条件を自分に合ったものに調整できます。指定月の payments frequency を変更したり、先に繰り上げ返済を行ったりすることも可能です。
何度も借り換えが可能な理由
住宅ローンの借り換えは、複数回行うことができる。これにはいくつかの理由がある。
金利の変動
金利は市場の動向により変動する。金利が低下すれば、借り換えを考える価値がある。例えば、現在のローンの金利が3.5%である場合、別の金融機関が2.5%を提供しているなら、低金利の恩恵を受けるために借り換えが有効だ。金利の状況は毎年変わるため、常に最新の情報をチェックすることが重要である。
借り換えを行うタイミング
タイミングは、住宅ローンの借り換えを成功させるために重要です。適切なタイミングで行うことで、メリットを最大限に引き出せる場合があります。
住宅ローンの見直し時期
住宅ローンの見直しは、定期的に行うことが奨励されます。例えば、一般的には以下のタイミングで見直しを検討します。
- 金利が変動したとき:市場金利が下がるときに借り換えを考えるべきです。
- ライフステージの変化:子供の誕生や転職など、生活環境が変わった場合。
- ローン残高の減少:残高が減り、より良い条件で借り換えが可能になるとき。
これらの時期は、私たちが見直しを行うべき具体的なタイミングです。
金利が低下したとき
金利が低下するとき、借り換えのチャンスが訪れます。低金利の状況では、以下の利点があります。
- 毎月の返済額の軽減:低金利により、月々の返済額が減少します。
- 総返済額の削減:金利が低いと、ローン全体の支払い額が少なくなります。
- 返済条件の見直し:新しいローンで条件を見直し、より柔軟な返済プランを選択できます。
借り換え時の注意点
借り換えを考える際、いくつかの重要な注意点があります。主に手数料や費用、信用情報への影響が挙げられます。
手数料や費用
借り換え時には手数料や費用が発生することを理解しておく必要があります。主な費用項目は以下の通りです。
これらの費用は、借り換えによるメリットがどれほどあるかを見極める上で重要な要素となります。また、これらの手数料が高くなる場合、理想的な借り換えの条件を見つけるのが難しくなるかもしれません。したがって、事前に必要な費用を確認し、総コストを把握することが大切です。
信用情報への影響
借り換えを行うことが信用情報に影響を与える場合があります。具体的には、金融機関に新たなローンを申し込む際、信用情報機関に記録が残ることがあります。この記録が新たな借入の審査に影響することがあるのです。
結論
住宅ローンの借り換えは私たちにとって賢い選択肢となる可能性があります。条件を見直し金利を下げることで、毎月の返済額を軽減し、総返済額を削減できるチャンスがあります。
ただし借り換えにはリスクや費用が伴うため、慎重な判断が求められます。市場の金利や自分たちのライフステージに応じて適切なタイミングで行動することが重要です。常に最新の情報を把握し、最良の選択をすることで、私たちの経済的負担を軽減していきましょう。