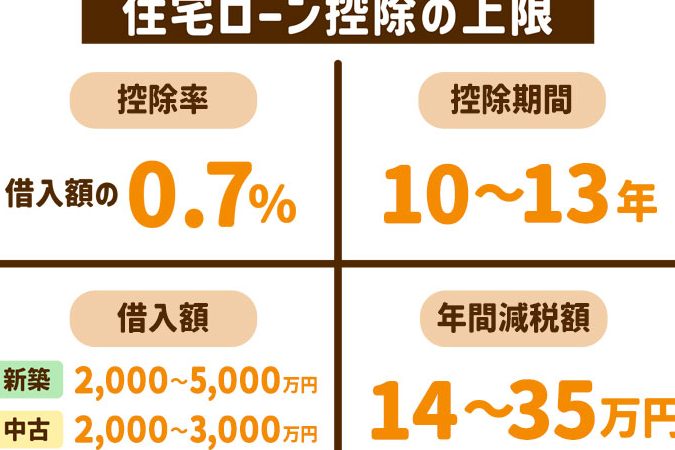
年末調整は、私たちにとって重要な手続きですが、特に住宅ローンを利用している方にとっては、どれだけの金額が戻るのか気になるところです。**年末調整 住宅ローン いくら戻る**という疑問は、多くの人が抱える共通の悩みです。私たちがこのテーマを掘り下げることで、どのようにして税金の還付を最大限に引き出せるかを明らかにしていきます。
年末調整の基本
年末調整は、給与所得者が1年間の所得税を精算する重要なプロセスです。この手続きによって、私たちがどれだけの税金を納め、どのくらいの還付を受けるかが決まります。
年末調整とは
年末調整とは、年末に行われる税金の精算手続きです。私たちの給料から引かれた税金の額を、年間の所得に基づいて再計算します。具体的には、次のような流れで進んでいきます。
- 1年間の給与総額を集計する
- 所得税の控除額を算出する
- 所得税の支払いに必要な金額を計算する
年末調整によって、税額の過不足が明らかになり、還付金が発生することがあります。還付額は、控除額や不要な税金の差分に基づいて決まります。
住宅ローン控除の概要
住宅ローン控除は、自宅購入のために借りたローンの利息に関連する税額控除です。この控除によって、私たちの税負担が軽減します。以下に、住宅ローン控除に関する重要なポイントを挙げます。
- 控除対象となる年末のローン残高が重要
- 控除期間は最大10年
- 所得税から直接還付されるため、即時の効果がある
住宅ローン控除の詳細
住宅ローン控除は、私たちの住宅購入を支援する重要な節税手段です。この控除を利用することで、税金の負担を軽減できます。具体的な控除条件や計算方法を理解することで、今年の年末調整での還付金額を把握できます。
控除を受ける条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
これらの条件を確認することで、私たちが控除を受けられる資格があるかどうか、明確に判断できます。
控除額の計算方法
控除額は、主に借入残高と税率に基づいて計算されます。具体的な計算方法は以下の通りです。
年末調整による還付額
年末調整による還付額は、住宅ローンを利用している場合、特に大きな影響を与えます。この還付額は、税額控除を通じて大幅に増えることが可能です。
いくら戻るのか
還付金額は、主に住宅ローン控除額によって決まります。例えば、控除対象となる借入残高が4,000万円で、控除率が1%の場合、還付金額は40万円になります。一般的に、還付額は以下の要素に依存します。
- 借入残高:年末時点でのローン残高が高いほど、控除額が大きくなります。
- 所得金額:年収が高い場合、税率も高くなるため、還付額も増加します。
- 控除期間:住宅ローン控除は最大10年間適用されるため、長期的に見ても還付金が多く戻ります。
還付金額を増やすためのポイント
還付金額を増やすためには、いくつかのポイントを押さえる必要があります。具体的には、以下の点が重要です。
- 正確な書類提出:必要な書類を正確に提出することで、スムーズな処理が行われ、還付金が早く戻ります。
- 追加の控除を受ける:医療費控除や雑損控除等、他の控除も申請することで、全体の還付額を増やすことが可能です。
- 年末の見直し:年末時点での住宅ローン残高や所得を見直し、申告に必要な情報を整理することが効果的です。
申告手続き
年末調整の申告手続きは、正確な還付を受けるために重要です。私たちが必要とするのは、正しい書類を準備し、流れに沿って手続きを進めることです。
必要書類の準備
年末調整のために必要な書類は、いくつかの種類があります。以下の書類を用意することで、スムーズな申告が可能です。
- 源泉徴収票: 年間の給与所得に関する情報が記載されています。
- 住宅ローン控除申請書: 住宅ローンを利用している場合に必要です。
- 住民票: 住居を証明するために必要になることがあります。
- 金融機関の書類: ローン金利や残高に関する情報を持ちます。
これらの書類を集めることで、控除の正確な計算が可能です。特に、源泉徴収票は申告の基礎となりますので、必ず確認しましょう。
申告の流れ
年末調整の申告は、明確な流れに沿って進める必要があります。具体的には、次のようなステップが存在します。
- 必要書類を準備する: 先に述べた書類を揃えます。
- 控除額を計算する: 住宅ローン控除の金額を算出します。
- 申告書類を記入する: 準備した書類を元に必要事項を記入します。
- 提出する: 所属する会社の経理部門へ申告書を提出します。
注意点
年末調整における注意点を理解することで、還付金に影響を与えるさまざまな要因を正しく把握できます。ここでは、よく見落とされがちな誤解や重要な変更点について詳しく説明します。
よくある誤解
年末調整についての誤解は多いです。以下にいくつかの一般的な誤解を挙げます。
これらの誤解を解消することで、私たちは自分たちの税金の最適化に向けた正しい道筋を描けます。
知っておくべき変更点
税制は年ごとに変更されることがあります。具体的な変更点を把握することが重要です。
Conclusion
年末調整を通じて住宅ローン控除を活用することは、私たちの税金を最適化するための重要な手段です。正確な手続きを行うことで、還付金額を最大限に引き出すことが可能です。
必要な書類を準備し控除額を正確に計算することが、今年の還付を成功させる鍵です。誤解を解消し最新の税制を理解することで、私たちの税金に対する理解が深まり、より良い結果を得ることができるでしょう。年末調整をしっかりと行い、賢い選択をしていきましょう。