住宅ローンを選ぶとき、私たちが直面する大きな疑問は「変動金利と固定金利のどちらを選ぶべきか?」です。2021年の市場状況を考慮すると、この選択は特に重要になってきます。変動金利は金利の変動に応じて月々の返済額が変わり、固定金利は一定の金利が保証されるため、将来の計画が立てやすいです。
住宅ローンの基本概念
住宅ローンは、住宅を購入する際に多くの人が利用する重要な金融商品です。選択肢としては、変動金利と固定金利があり、それぞれ異なる特徴があります。それでは、それぞれの具体的な内容を見ていきましょう。
変動金利とは
変動金利は、金利が市場の動向に応じて変わるローンです。金利が上昇すると、返済額も増える可能性があります。具体的には、金融機関が定めた基準金利に連動して変動します。そのため、初期の金利が低く設定されることが多いですが、将来的にリスクが伴います。多くの金融機関は、変動金利の見直しを年1回などの定期的なタイミングで行います。また、金利が下がると、返済額も少なくなる可能性があります。
2021年の市場動向
2021年の住宅ローン市場は、金利の動向に大きく影響されました。住宅ローンの選択肢として、変動金利と固定金利が注目されています。
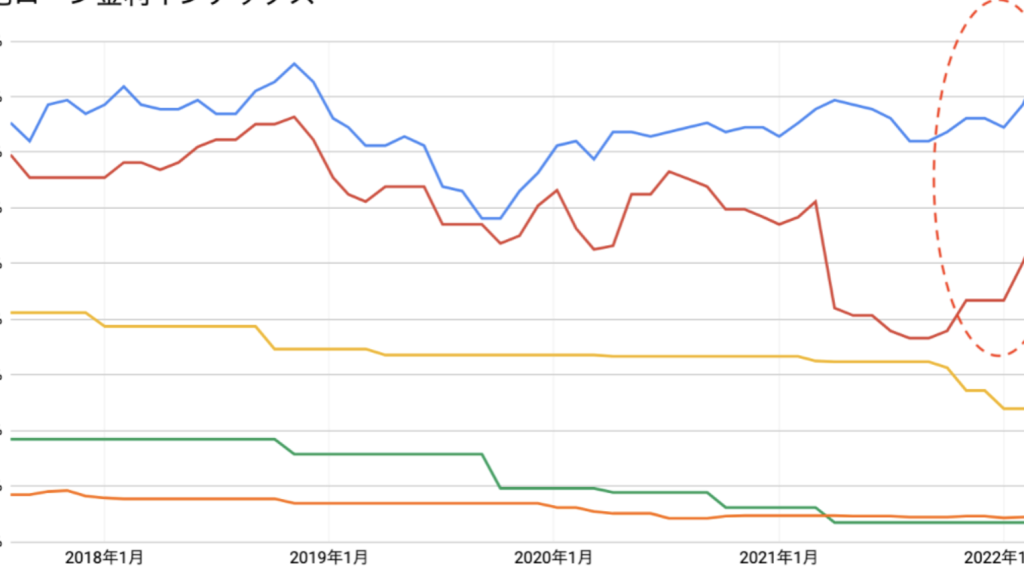
住宅ローン金利の推移
2021年、住宅ローン金利は過去数年に比べ、安定した状況でした。具体的には、以下のような金利動向が見られました。
- 変動金利: 低水準を維持し、1%以下の設定も存在しました。
- 固定金利: 2%から3%の幅で推移し、全体的に安定した金利水準を示しました。
これらの金利動向により、住宅購入を考える人々にとって、選択肢が広がりました。
変動金利と固定金利の比較
変動金利と固定金利には、それぞれ異なるメリットとデメリットがあります。それぞれの特性を以下にまとめます。
-
変動金利
- 金利が市場に応じて変化するため、初期の返済額が低めに設定される。
- 将来の利上げがある場合、返済額が増加するリスクが存在。
- 一定の金利が保証されるため、長期的な返済計画が立てやすい。
- 初期金利が変動金利より高い場合が多く、短期的なコストが増加する可能性あり。
変動金利のメリットとデメリット
変動金利にはさまざまな利点と欠点があります。それぞれの特徴を理解することで、選択に役立ちます。
メリット
低い初期金利が魅力的な要素の一つです。変動金利は通常、固定金利と比較して初期の返済額が低めに設定されます。このため、当初の住宅ローンの負担が軽くなることがあります。また、金利が下がる場合には、利息が減少し、返済額がさらに少なくなる可能性もあります。
強い流動性を持っている点も注目です。市場金利の動向により金利が変化するため、金利が低下すれば、より多くのメリットを享受することができるのです。さらに、最近のトレンドとして、低い水準にある金利での契約により、長期間にわたり低い返済額を維持できることもあります。
デメリット
将来的な金利上昇のリスクが存在します。変動金利は市場の影響を受けるため、もし金利が上昇した場合、返済額が増加する危険性があります。このような状況では、計画していた予算が圧迫されることがあります。
固定金利のメリットとデメリット
固定金利の住宅ローンには、特有のメリットとデメリットがあります。このセクションでは、具体的な利点と欠点を詳しく見ていきます。
メリット
固定金利の最大のメリットは、金利が一定であることです。これにより、返済額が毎月同じであるため、長期的な予算管理が容易になります。また、将来的な金利上昇のリスクを避けられる点も魅力的です。具体的なメリットは以下の通りです。
このように、固定金利の選択肢は不安を軽減し、安心感を提供します。
デメリット
一方で、固定金利にもいくつかのデメリットがあります。特に気をつけるべきは、初期金利が変動金利より高い場合が多いことです。具体的なデメリットは以下の通りです。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントが存在します。自分のライフスタイルや将来の金利動向を考慮することで、適切な選択ができるでしょう。
自分のライフスタイルに合った選択
住宅ローンの選択は、私たちのライフスタイルに深く結びついています。具体的には、以下のような要素が重要です。
- 収入の安定性:安定した収入がある場合、固定金利の選択が適しているかもしれません。一方で、変動金利は短期的な返済負担が軽くなります。
- 生活の変化:結婚や子供の誕生など、ライフスタイルの変化が見込まれる場合、柔軟性のある選択肢が必要です。変動金利なら金利の変動に応じて適応できます。
- 返済期間:長期間の返済計画を考慮する際は、固定金利が安心感を提供します。短期間での返済を目指す場合、変動金利のメリットも享受できるでしょう。
将来の金利予測の重要性
将来の金利動向を予測することが、住宅ローン選びにおいても重要です。経済状況や市場の動きによって、金利は変化します。以下のポイントを考慮しましょう。
- 経済の成長予測:経済成長が見込まれる場合、金利上昇の可能性があります。この場合、固定金利を選ぶことで将来のリスクを回避可能です。
- 中央銀行の方針:中央銀行の金融政策は金利に大きな影響を与えます。金利の低下が続く時期には、変動金利が有利になることもあります。
- 市場の動き:不確実性がある市場では、金利が安定するまで固定金利を選択することで安心感が得られます。
Conclusion
住宅ローンの選択は私たちの未来に大きな影響を与えます。変動金利の低い初期負担や流動性は魅力ですが将来的なリスクも無視できません。一方で固定金利は安定した返済計画を可能にしながらも初期コストが高くなることがあります。
私たちのライフスタイルや将来の金利動向をしっかり考えながら、自分に最適な選択をすることが重要です。これからの住宅購入に向けて、しっかりとした情報を元に賢い判断をしていきましょう。