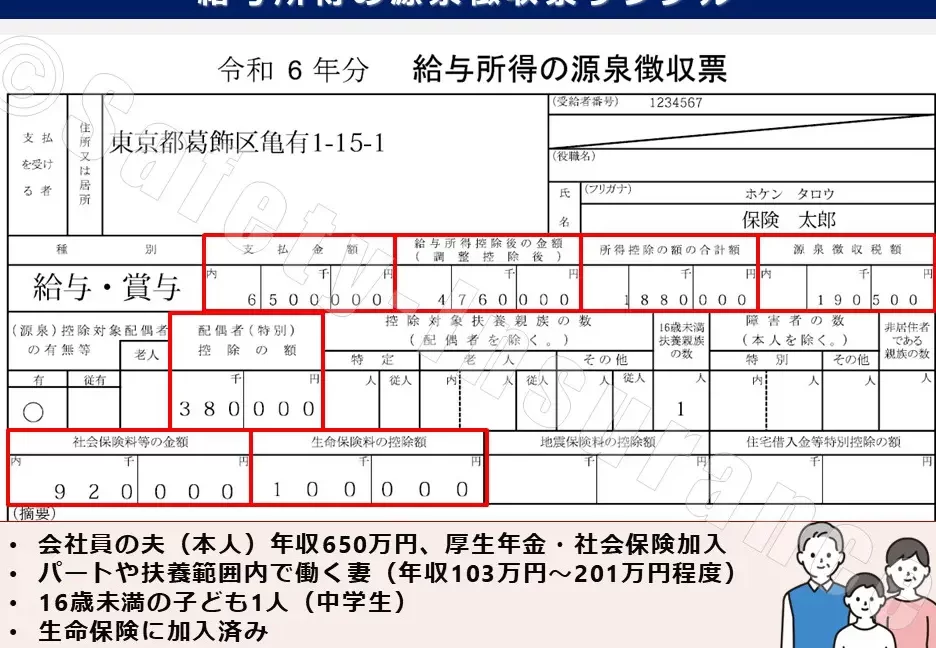
住宅ローン控除を利用する際に欠かせないのが、源泉徴収票です。私たちは、この重要な書類がいつ必要になるのか、そしてどのように活用すれば最も効果的なのかを知ることが大切だと考えています。特に年末調整や確定申告の時期には、正しい情報を把握しておくことで税金の還付を最大限に引き出せます。
住宅ローン控除の基本
住宅ローン控除は、所得税や住民税を軽減するための重要な制度です。この制度を活用することで、私たちは毎年最大で400万円の控除を受けられます。期間は最長で10年間ですが、新築や中古物件により異なることがあります。
住宅ローン控除を受けるには、以下の書類が必要です:
- 源泉徴収票: 所得金額や税額が記載されたもの
- 借入金残高証明書: 借入先から発行される証明書
- 確定申告書: 控除を申請する際に提出
また、年末調整の時期にこれらの書類を用意し、正確な情報を提供すればスムーズに手続きが進みます。もし不明点があれば、税理士への相談も考えてみましょう。
源泉徴収票とは
源泉徴収票は、税金の計算や納付において重要な役割を果たす書類です。この書類には、給与所得者が1年間に受け取った給与や賞与の総額、源泉徴収された税金の額などが記載されています。私たちは、この情報を基に年末調整や確定申告を行います。
源泉徴収票の役割
源泉徴収票は、以下のような重要な役割があります。
- 税額計算: 所得税や住民税を正確に計算するための基礎データとなる。
- 還付手続き: 確定申告時に必要であり、過剰に支払った税金を還付してもらうために使用される。
- 貸付証明: 住宅ローン控除を受ける際にも必要であり、借入れ状況を証明する材料となる。
このように、源泉徴収票は私たちの日常生活と密接に関連しています。そのため、毎年しっかり確認して保管することが大切です。
確定申告との関係
確定申告と源泉徴収票には強い関連性があります。特に以下の点が重要です。
- 所得報告: 確定申告では、自分の正しい所得を報告する必要があります。これは源泉徴収票によって裏付けられます。
- 控除適用: 住宅ローン控除などを適用する場合も、この書類が必須となります。この手続きによって私たちは節税効果を享受できます。
- 期限管理: 確定申告期日までに源泉徴収票を用意しておくことで、スムーズな手続きが可能になります。
住宅ローン控除の適用時期
住宅ローン控除は、特定の期間にわたって適用される重要な税制優遇です。この制度を活用する際には、控除対象となる期間や必要書類を正確に把握しておくことが大切です。
控除の対象となる期間
住宅ローン控除の適用期間は、一般的に借入日から始まります。具体的には、以下の条件があります。
- 借入日: 借り入れた年から最長10年間。
- 新築または購入の場合: 購入した年から控除が始まる。
- リフォームの場合: リフォームを行った年から適用される。
このため、自分の住宅ローンがいつから開始されたかを考慮し、その後の申告手続きを計画する必要があります。私たちが明確に理解しておくべき点です。
必要な書類
住宅ローン控除を受けるためには、いくつかの必須書類があります。これらは次回の確定申告や年末調整時に提出します。主要な書類は以下です。
- 源泉徴収票: 年間所得と納税額が記載されています。
- 借入金残高証明書: 借りている金額や残高状況を確認できます。
- 確定申告書: 所得や各種控除を報告するために必要です。
住宅ローン控除の申請プロセス
住宅ローン控除を受けるためには、明確な申請手続きが必要です。以下にその流れを詳しく説明します。
申請手続きの流れ
- 書類の準備
源泉徴収票、借入金残高証明書、確定申告書を用意します。これらは全て必須であり、不足すると申請が進みません。
- 年末調整または確定申告の選択
年末調整を利用する場合、会社から指定された期日までに必要な書類を提出します。確定申告の場合は、翌年の2月16日から3月15日の間に提出が求められます。
- 控除額の計算
控除対象となる金額や期間に基づいて控除額を計算し、正確な数字を記入します。不明点があれば税理士への相談も効果的です。
- 提出と受付確認
書類を所定の機関(税務署など)に提出し、受付確認印や通知書などで受領証明を得ます。このステップは重要です。
注意点
- 期限厳守
書類提出には厳密な期限がありますので、その管理が不可欠です。特に年末調整の場合は会社によって異なるため事前確認が必要です。
- 正確性の保持
提出する各種書類には誤りがないよう注意しましょう。不備があると後々問題になることがあります。
- 追加資料への対応
まとめ
この記事では、住宅ローン控除を利用する際に欠かせない源泉徴収票の役割について詳しく説明しています。特に年末調整や確定申告時には、この書類がどれほど重要か理解しておくことが必要です。例えば、住宅ローン控除を受けるためには、源泉徴収票、借入金残高証明書、確定申告書の3つの書類が必須です。これらを準備することで手続きがスムーズになります。
また、源泉徴収票は税額計算の要であり、給与所得者が1年間に受け取った収入と納税額を示す重要な情報があります。このデータは正しい所得報告や還付手続きにも不可欠です。期限内に確認し保管することも忘れてはいけません。
さらに、住宅ローン控除は借入日から最大10年間適用され、新築の場合は購入した年から適用開始となります。リフォームの場合も同様に、その年から控除が始まります。必要書類の提出時期についてもしっかり把握しておくべきです。
Conclusion
住宅ローン控除を最大限に活用するためには源泉徴収票が不可欠です。この書類を通じて私たちは税金の還付手続きを円滑に進めることができます。必要な書類や提出期限をしっかりと把握し準備することで、控除の恩恵を受けることができるでしょう。
また不明点があれば税理士に相談することで確実性も増します。毎年これらの手続きを見直し、適切に行うことが私たちの経済的利益につながります。