住宅ローンの審査を受ける際、どこで申し込むべきか迷ったことはありませんか?私たちもその選択に頭を悩ませた経験があります。住宅ローンは人生の中で大きな決断の一つであり、審査の結果が未来に大きく影響します。どの金融機関を選ぶかによって、条件や金利が大きく変わることもあります。
住宅ローン 審査の基本
住宅ローンの審査は、住宅を購入する際の重要なステップです。この審査を通じて、金融機関は私たちの返済能力や信用度を評価します。以下では、住宅ローンの基本的な情報と審査の目的について見ていきます。
住宅ローンとは
住宅ローンとは、住宅を購入するための借入金であり、通常は長期の返済期間が設定されます。主な特徴は以下の通りです。
- 金利: 借入金に対する利息の率で、固定金利や変動金利があります。
- 返済期間: 1年から35年までの幅があり、選択肢が豊富です。
- 保証人: 必要な場合、保証人を立てることで審査がスムーズになることがあります。
住宅ローンは、私たちの将来の生活に対する大きな影響を持ちます。だから、しっかりと理解することが重要です。
審査の目的
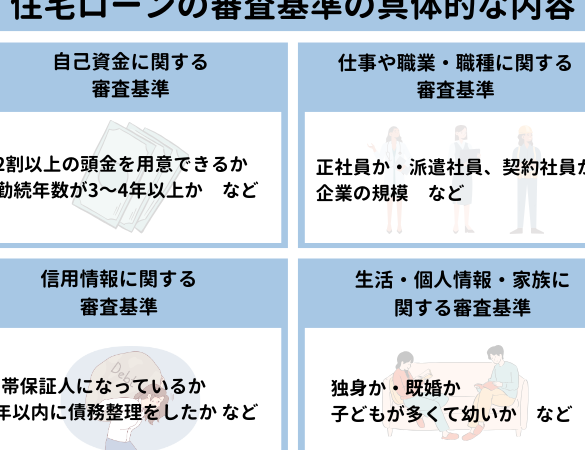
審査の目的は、金融機関が申請者の信用力を確認し、貸出のリスクを評価することです。この審査を通じて、次のポイントが確認されます。
- 信用情報: 過去の借入や返済状況が確認されます。
- 収入状況: 現在の収入が審査の重要な要素です。安定した収入の証明が求められます。
- 返済比率: 月々の収入に対する返済額の割合がチェックされます。一般的に、この比率が25%から35%以内が望ましいとされています。
どこで審査が行われるのか
住宅ローンの審査は、主にさまざまな金融機関で行われます。どの機関を選ぶかによって条件や金利が異なりますので、慎重に検討する必要があります。
銀行での審査
銀行での審査では、一般的に詳細な信用調査が行われます。銀行は、申請者の信用情報や収入状況を厳密に確認するため、多くの資料を求めることがあります。 具体的なステップには以下が含まれます。
- 申込書の記入
- 所得証明書の提出
- 銀行の定める基準に基づく審査
この過程で、銀行は返済能力を詳細に評価します。
信用金庫での審査
信用金庫での審査は、地域密着型の融資機関が多いため、柔軟な対応が期待できます。信用金庫は、地元の経済状況や申請者の背景を考慮に入れることが多いです。 審査プロセスには以下が含まれます。
- 審査基準に対する個別のヒアリング
- 提出書類の確認
- 必要に応じた対面相談
このように、信用金庫はその地域に住む人々への理解が深く、特有の審査基準を持っています。
ネット銀行での審査
ネット銀行での審査は、オンラインで完結することが特徴です。ネット銀行は、迅速な回答を重視し、手続きがスムーズです。 一般的な流れは以下の通りです。
- オンライン申込フォームの入力
- 自動審査システムによる評価
- 必要に応じて追加書類の提出
審査基準の比較
住宅ローンの審査基準は金融機関によって異なるため、どの金融機関が最適かを比較することが重要です。それぞれの機関が求める基準を理解することで、申請プロセスをスムーズに進められます。以下は、主な金融機関の基準についての詳細です。
各金融機関の基準
- 銀行: 信用調査を重視し、年収や勤務先の安定性を厳しく評価します。一般的に、3年以上の勤務証明と安定した収入が求められます。
- 信用金庫: 地域密着型で、個別のヒアリングを通じて申請者の事情を考慮します。年収の基準は銀行より若干柔軟です。
- ネット銀行: オンライン中心のスピーディーな審査が特徴です。必要書類の提出はデジタルで簡単に行え、年収や負債の比率を重視します。
審査時間の違い
- 銀行: 審査に1〜2週間かかることが一般的です。他の書類が求められることもあるため、早めの準備が必要です。
- 信用金庫: 通常、1週間程度で審査結果が出ます。対面での相談に時間を取ることもあるため、少し時間がかかる場合があります。
- ネット銀行: 最短48時間で審査結果が出ることがあり、迅速な対応が魅力です。ただし、条件によっては時間がかかることも考慮しましょう。
審査を受ける前の準備
住宅ローンの審査を受ける前には、しっかりとした準備が必要です。準備を怠ると、審査がスムーズに進まなくなることがあります。
必要書類の確認
必要書類をしっかり確認することで、審査過程がスムーズになります。一般的に、以下の書類が必要です:
- 本人確認書類:運転免許証やパスポート
- 収入証明書:源泉徴収票や収入証明書
- 借入明細:現在のローンや借入内容を示す書類
- 物件資料:購入予定の物件に関する情報
必要書類の不備があると、審査が遅れる可能性があります。したがって、事前にしっかりと書類を用意しておくことが重要です。
自己資金の重要性
自己資金は住宅ローン審査に大きな影響を与えます。自己資金が多いほど、金融機関にとってのリスクが減少し、審査が通りやすくなります。一般的に、自己資金は以下のような利点をもたらします:
- 頭金の割合が増加:頭金が多いと、借入金額が少なくなり、返済負担が軽くなる
- 金利の優遇:自己資金が多いと、低金利の融資を受けやすくなる
- 信用度の向上:自己資金が多いことで、金融機関が申請者の返済能力を高く評価する
住宅ローン審査の流れ
住宅ローンの審査は、申し込みから結果通知まで一連の手続きがある。金融機関によって異なる部分もあるが、基本的な流れは以下の通りだ。
申し込みから結果通知まで
申し込みプロセスは簡潔だが、いくつかの重要なステップが含まれる。まず、申し込みを行う際に必要な書類を準備する。主な書類には以下がある。
これらを提出後、金融機関が審査を行う。審査には一般的に1〜2週間かかり、その後、結果が通知される。審査結果は承認、修正要求、あるいは不承認となる。特に承認された場合は、金利や返済条件の提示も含まれるため、これが重要なポイントだ。
審査に通るためのポイント
審査を通過するには、いくつかのポイントを押さえなければならない。返済能力や信用度を示す情報が求められるので、自己資金の用意が大切だ。具体的なポイントは以下だ。
Conclusion
住宅ローンの審査を受ける際には金融機関の選択が非常に重要です。私たちは各金融機関の特性を理解し自分たちに合った選択をすることで、将来の負担を軽減できます。必要書類の準備や自己資金の確保も、審査をスムーズに進めるための大切なステップです。
しっかりとした準備を行い、適切な金融機関を選ぶことで、安心して住宅購入に向けた一歩を踏み出せるでしょう。これからの生活を見据えた賢い選択をしていきたいですね。