年末調整の時期が近づくと、多くの人が気になるのが住宅ローン控除でいくら戻ってくるかということです。私たちも毎年この時期になると、どれだけの還付金が期待できるのかワクワクしますよね。住宅ローン控除は、住宅を購入した際の大きなメリットの一つであり、正しく理解することが大切です。
年末調整の概要
年末調整は、所得税の過不足を調整する重要な手続きです。このプロセスにより、私たちの税金が正確に計算され、過剰に支払った税金が還付されることが期待できます。
年末調整とは
年末調整とは、毎年12月に行われる手続きを指します。この手続きでは、給与所得者が1年間に支払った税金の額を見直し、所得税の過不足を調整します。具体的には、源泉徴収された税金と正確な税額の差額を算出し、必要に応じて戻ってくる税金があるかどうかを確認します。
住宅ローン控除の仕組み
住宅ローン控除は、住宅購入時に受けられる税制優遇措置です。この制度により、住宅ローンの残高に応じた控除が受けられ、所得税の還付や軽減が期待できます。
住宅ローン控除の基礎知識
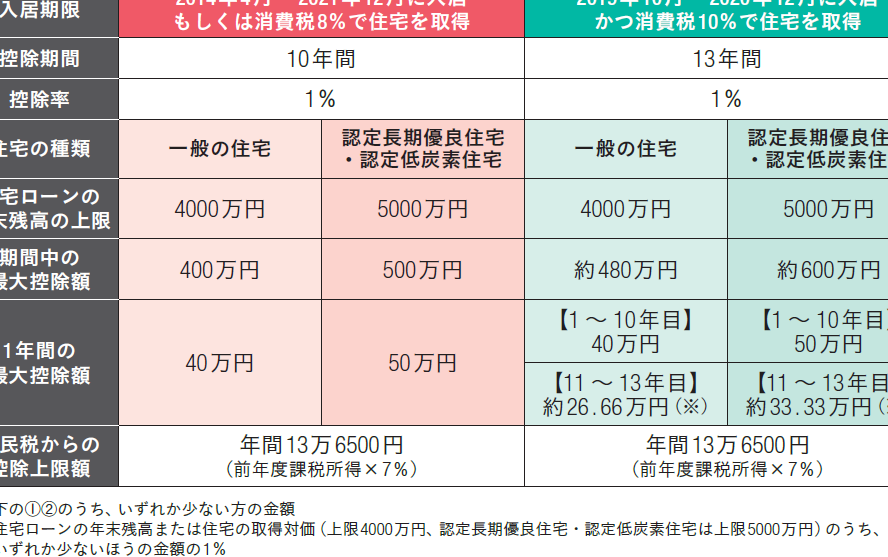
住宅ローン控除は、年末調整の際に申告できる所得控除です。通常、住宅ローン残高の1%が控除額となります。この控除は最大10年間適用され、初年度は購入価格の1%が基本となります。控除を受けるには、住宅の取得から6ヶ月以内に入居し、一定の要件を満たす必要があります。
控除対象となる条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 住宅の取得者が自ら居住すること: 購入した住宅に自ら住んでいることが必須です。
- 住宅の床面積が50㎡以上であること: 購入した住宅の面積が、この基準に達している必要があります。
- 住宅ローンの残高: 借入金の残高が、控除額の基準を満たしていること。
- 年収要件: 所得税の計算上、前年の合計所得金額が1000万円以下であることが条件です。
いくら戻ってくるのか
住宅ローン控除によって戻ってくる金額は、個々の住宅ローン残高や年収、控除の計算方法に依存します。ただし、一般的に最大限のメリットを受けることができるケースが多いです。
控除額の計算方法
住宅ローン控除額は、主に住宅ローン残高の1%が基準になります。具体的な計算方法は以下の通りです。
- 住宅ローン残高が4000万円の場合、控除額は年間40万円となります。
- 住宅ローン残高が3000万円の場合、控除額は年間30万円です。
- 控除期間は最長10年間、そのため適用可能な控除額は最大400万円となります。
計算結果は、年末調整で正確に反映され、所得税から差し引かれます。
年収と控除額の関係
年収によって住宅ローン控除額に影響が出る場合があります。年間の合計所得金額が以下の場合、控除が受けられます。
- 年収が1000万円以下の場合、全額控除対象。
- 年収が1000万円を超えると、段階的に控除額が減少します。
申告手続きの流れ
住宅ローン控除を受けるための申告手続きは、いくつかのステップに分かれています。これらの手続きを理解することで、スムーズに還付金を受け取れるようになります。
必要書類の準備
住宅ローン控除の申告には、以下の必要書類を準備することが求められます。
- 源泉徴収票: 給与所得者であれば、勤務先から受け取ります。
- 住宅借入金等特別控除額の計算明細書: 自ら作成し、必要な情報を記載します。
- 登記事項証明書: 住宅の所有者であることを証明します。
- 住宅ローン契約書: 借入金額や金利が記載された重要な書類です。
これらの書類は、申告をスムーズに進めるために不可欠です。
申告の方法
申告方法は、主に次の2つの方法があります。
- 年末調整での申告: 会社に必要書類を提出し、年末調整に組み込んでもらいます。この方法は多くの給与所得者が利用するため、手続きが簡便です。
- 確定申告での申告: 自営業や年収の変動が大きい方は、確定申告を利用します。この場合、申告書の提出期限は翌年の3月15日までですので、早めの準備が必要です。
住宅ローン控除の注意点
住宅ローン控除には、理解しておくべき重要な注意点がいくつかあります。正確な情報を持つことが、還付金を最大限に活用するために不可欠です。
よくある間違い
住宅ローン控除に関するよくある間違いとして、以下の点があります:
- 控除対象の住宅が未完成や投資用物件の場合: 自ら居住しない物件は控除対象外。
- 所得制限を無視すること: 年収が1000万円を超える場合、控除額が段階的に減少する。
- 申告の遅れに対する認識不足: 申告期限は翌年3月15日で、遅れがあると控除が受けられないことがある。
私たちは、これらの間違いを避けるために、事前に必要な条件を確認することが重要です。
最新の法律改正について
最近の法律改正により、住宅ローン控除に関しても変更が見られます。主な変更点は次の通りです:
- 控除額の上限の設定: 新しい制度では、特定の条件を満たすことで、控除額が引き上げられる場合があります。
- 適用期間の延長: 一部の住宅に関して、控除期間が延びることが可能になりました。
- 電子申告の推奨: 確定申告に際し、電子申告が推奨され、手続きが簡便になっています。
Conclusion
年末調整における住宅ローン控除は私たちにとって大きなメリットです。正しい理解と申告手続きを行うことで、還付金を最大限に活用できます。控除額は住宅ローン残高や年収に依存し、条件を満たすことで大きな還付が期待できます。
注意点を把握し、必要書類を準備することが成功のカギです。特に申告期限を守ることは重要です。私たちがしっかりと準備をすることで、年末調整の恩恵を受けることができるでしょう。