住宅購入を考えるとき、最も気になるのが「住宅ローン 手元にいくら」</strongということです。私たちもこの疑問に直面し、どれだけの資金が必要なのか、どのように計画を立てるべきかを真剣に考えました。手元に十分な資金がないと、夢のマイホームは遠のいてしまいます。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に重要な資金調達手段です。私たちは、住宅ローンの基本を理解することで、より良い選択をする手助けをします。
住宅ローンとは
住宅ローンとは、住宅の購入や建築のために金融機関が提供する貸付金です。返済は、通常数年から数十年かけて行います。住宅ローンは、不動産の担保を利用するため、金利が比較的低く設定されています。私たちのニーズやプランに合わせて、適切な住宅ローンを選ぶことが大切です。
住宅ローンの種類
住宅ローンは、さまざまな種類があります。以下は主な種類です。
- 固定金利型住宅ローン: 金利が一定で、長期間にわたり安定した返済が可能です。将来の金利上昇リスクを避けたい方に向いています。
- 変動金利型住宅ローン: 金利が市場の動向に応じて変動します。初期金利が低いため、短期間での利用を考える際に適しています。
- フラット35: 35年間固定金利で、安定的な返済を目指す方に向いています。金融機関を選ぶ自由があり、特に自己資金が少ない方にも利用されます。
手元にいくら必要か
住宅購入を考える際、手元に必要な資金の額を把握することは重要です。具体的な金額を知ることで、計画的な購入が実現できます。
購入時の初期費用
購入時に発生する初期費用には、以下の項目が含まれます。
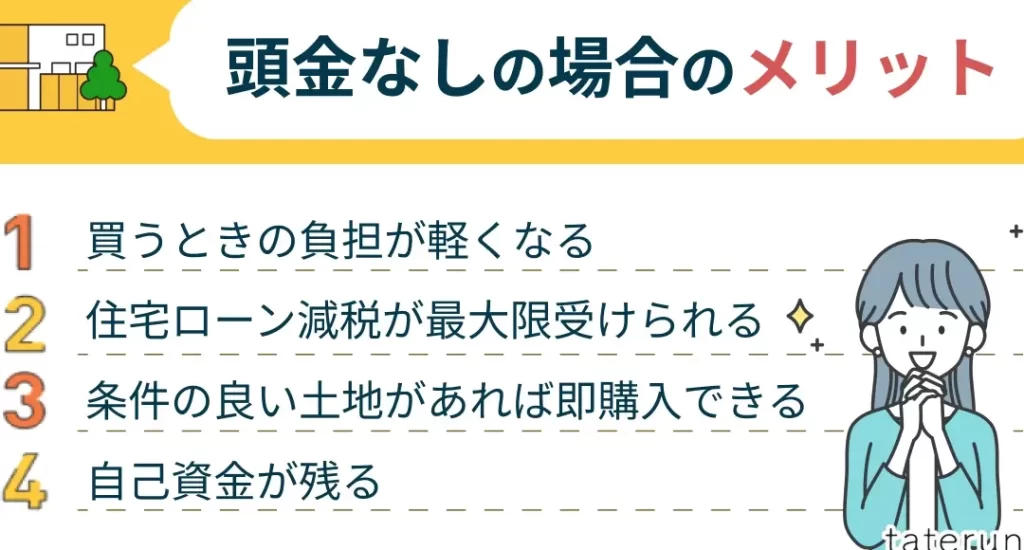
- 頭金: 購入価格の20%から30%を目安にすると良いでしょう。この金額が大きいほど、住宅ローンの負担が軽減されます。
- 手数料: 不動産仲介手数料や登記費用は、数万円から数十万円かかります。この費用も事前に準備しておく必要があります。
- 税金: 不動産取得税などの税金も考慮すべきです。多くの場合、購入後に1回支払う必要があります。
初期費用には予想以上の出費が伴うことがありますが、しっかりと計算しておくことで、余裕を持った資金計画が可能です。
月々の返済額
住宅ローンを返済する場合、月々の返済額も手元の資金に大きく関わります。以下の要素を考慮しましょう。
- 金利: 固定金利型か変動金利型かによって返済額は異なります。金利が低い時期を狙うことが重要です。
- 返済期間: 通常は30年程度の返済期間を選びます。この期間での分割払いが一般的です。
- 元金均等返済: 最初の数ヶ月は高額ですが、総返済額は低く抑えられることがあります。
手元資金の計算方法
手元資金を正確に把握することは、住宅購入の計画において極めて重要です。ここでは、具体的な計算方法について説明します。
頭金の重要性
頭金は、住宅購入において必ず考慮すべき要素です。一般的に、物件価格の20%を頭金として用意することが推奨されます。この金額が大きいほど、住宅ローンの負担が軽くなります。また、高い頭金を用意することで、金利が低く設定される場合もあります。頭金が少ないと、ローンの返済額や期間が増加し、月々の負担が大きくなります。そのため、頭金を事前にしっかりと計算しておくことが、資金計画の第一歩です。
住宅ローンの選び方
住宅ローンの選び方は、慎重な検討が要求される重要なプロセスです。私たちは、金利の種類や相談サービスの利用法について詳しく見ていきます。
金利の種類
金利の種類は、住宅ローンにおいて大きな影響を与えます。主に以下の3種類があります:
- 固定金利型:借入時の金利が全期間固定され、返済額が安定する。長期間にわたり予算計画が立てやすい。
- 変動金利型:市場金利に応じて金利が変動する。利率が低い可能性があるが、返済額が増加するリスクも伴う。
- フラット35:35年の長期固定金利が特徴。住宅金融支援機構が提供し、安定性を重視する方に向いている。
これらの選択肢の中から、自身のライフスタイルや計画に適したものを見つけることが重要です。
無料相談サービスの利用
無料相談サービスの利用は、住宅ローン選びをスムーズに進めるために有効です。さまざまな金融機関や専門家に相談することで、私たちのニーズに合った最適なプランを見つけることができます。具体的なメリットには以下が含まれます:
- 情報収集:複数の選択肢を比較し、自分にとって最良の条件を見極める。
- 専門家の意見:複雑なローン契約の内容を理解する助けになる。
- 費用削減:金利や手数料についての交渉が可能になる場合もある。
まとめ
住宅購入において手元にいくら必要かを理解することは非常に重要です。我々は、資金計画をしっかり立てることで、夢のマイホームを実現するための第一歩を踏み出せると確信しています。頭金の準備や住宅ローンの選択肢を把握することが、将来的な負担を軽減する鍵となります。
また、専門家のアドバイスを活用することで、より良い条件でのローン契約が可能になるでしょう。我々は、これらのポイントを意識しながら、賢い住宅購入を目指していきたいと思います。