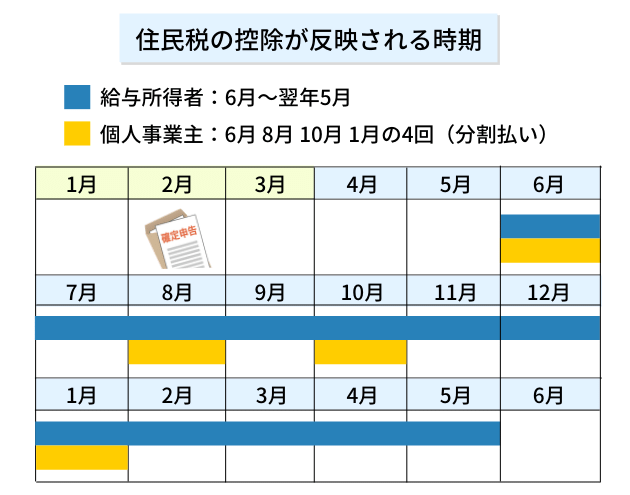
住宅を購入する際に、私たちはさまざまな費用を考慮する必要があります。その中でも特に重要なのが住宅ローン控除と住民税の関係です。これを理解することで、私たちの経済的負担を軽減できるかもしれません。では、住宅ローン控除は住民税にどのように影響するのか、そしてその適用はいつから始まるのでしょうか。
住宅 ローン 控除の基本
住宅ローン控除は、住宅を購入した際に利用できる税制優遇制度です。この制度を理解することで、私たちの経済的負担を軽減できる重要な手段と言えます。
住宅 ローン 控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合に、所定の税額を控除できる仕組みです。例えば、借入額に応じた一定の金額が所得税から控除されることになり、施行開始から一定期間にわたり適用されます。控除額はローン残高に基づき計算され、一般的には年末時点の残高に基づきます。この仕組みは、住宅取得を促進する目的で設けられており、私たちが利用することで税負担を軽減できます。
控除の対象条件
控除を受けるためには、いくつかの条件があります。重要な要素を以下に示します。
- 住宅の取得: 新築または中古の住宅を購入すること。
- 利用目的: 自ら居住するための住宅でなければならない。
- ローンの利用: 住宅ローンを利用して購入した際に限る。
- 期日内での申請: 控除を受けるためには、所定の税務署に申告する必要がある。
住民税について
住民税は、地方自治体が個人に課す税金で、主に地方の財源として機能します。住民税の理解は、住宅ローン控除を受ける際に重要です。
住民税の仕組み
住民税は、所得に基づいて計算される。基本的には、前年の所得に対して課税され、所得割と均等割の二つの要素から構成される。所得割は、所得額に応じて変動する税率が適用され、均等割は固定額で設定されている。各自治体によって税率や均等割の金額が異なるため、詳細は居住地の自治体の税務課が提供する情報を確認する。私たちが住宅ローン控除を受ける際、これらの住民税の知識が役立つ。
住民税の計算方法
住民税の計算は以下の手順で行われる。
- 所得総額を集計する。
- 必要経費や控除額を差し引く。
- 課税所得を算出する。
- 所得割と均等割を合算して住民税を計算する。
住宅 ローン 控除と住民税の関係
住宅ローン控除は住民税にも関係しており、その影響を理解することが重要です。控除の適用によって、住民税が軽減される場合があります。これにより、私たちの経済的負担の軽減につながることが期待できます。
控除の適用タイミング
控除の適用タイミングは、住宅ローンを利用し始めた年の住民税に影響を与えます。具体的には、住宅を購入し、住宅ローンを利用した年度に控除を申請できるため、適用は以下のようになります。
- 購入年度: 住宅を購入した年度の所得税から控除可能。
- 翌年度の住民税: 住民税は前年の所得に基づいて計算されるため、控除は翌年度の住民税に対しての影響がある。
控除額の計算
控除額の計算は、借入額や居住年数によって異なります。計算方法は以下の通りです。
- 借入額: 最大控除額は借入金残高に基づく。新築の場合、上限が一般に4,000万円、中古の場合は2,000万円。
- 税率: 所得税率に応じた控除が適用され、控除額は所得税から差し引かれます。
- 住民税の軽減: 控除額の一部が住民税の軽減にも寄与。
住宅 ローン 控除が適用される期間
住宅ローン控除の適用は、特定の期間にわたって行われます。この控除は、住宅の購入や借入れ時に利用できる税制優遇策です。特に、適用開始のタイミングが重要となります。
適用開始日
住宅ローン控除は、住宅ローンを利用し始めた年の所得税から控除を受けることができます。この控除は、購入年度の所得に影響を与え、次に住民税に貢献します。たとえば、2023年に住宅を購入し、ローンを開始した場合、2023年度の所得税から控除が受けられ、2024年度の住民税にも反映されることとなります。
結論
住宅ローン控除と住民税の関係を理解することで私たちの経済的負担を軽減する手助けになります。控除の適用開始時期や計算方法を把握することは非常に重要です。特に住宅を購入した年度の所得税から控除を受けることで、翌年度の住民税にも影響が出る点を忘れないようにしましょう。
また、各自治体の住民税の税率や均等割の金額が異なるため、私たちの居住地の税務課から最新の情報を確認することも大切です。これらの知識を活用し、賢く税制優遇を受けていきましょう。