住宅を購入する際に大きな助けとなるのが住宅ローン控除です。この制度は、私たちの経済的負担を軽減し、夢のマイホームへの道を開いてくれます。しかし、控除を受けるためには住民税の取り扱いが重要です。具体的に住宅ローン控除は住民税にどのように影響するのか、またその適用期間はいつまでなのか、気になりますよね。
住宅ローン控除の基本知識
住宅ローン控除は、住宅購入者が享受できる税制優遇制度です。私たちがこの制度を利用することで、税負担が軽減され、住宅取得がより容易になります。
住宅ローン控除とは
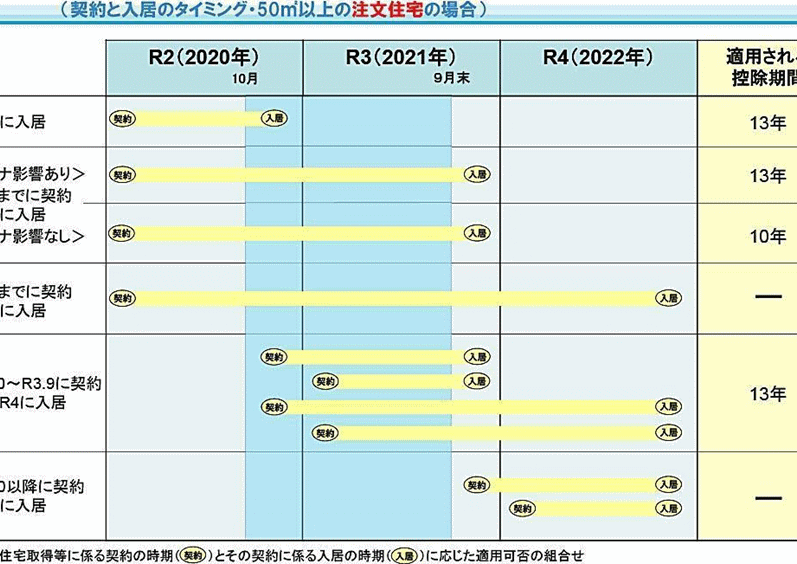
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合に、一定の控除額が所得税や住民税から差し引かれる制度です。控除額は、年々決まった割合で住宅ローン残高に基づいて計算されます。この制度は、最大10年間適用可能で、控除額は年々変動しますので、毎年の確認が必要です。
対象となる住宅と条件
住宅ローン控除の対象となる住宅には、いくつかの条件があります。主な条件は以下の通りです。
- 新築住宅: 新しく建てられた住宅が対象です。
- 中古住宅: 中古住宅も一定の条件を満たす場合に対象となります。
- 住宅の広さ: 住宅の床面積が50平方メートル以上であること。
- 居住要件: 取得後、1年以内に居住することが求められます。
住民税への影響
住宅ローン控除は、住民税に対しても影響を及ぼします。この控除がどのように住民税に関連するかを詳しく説明します。
住民税についての理解
住民税とは、地方自治体が住民に対して課す税金です。この税金は、所得に基づき、前年の収入に応じて計算されます。また、基本的に均等割と所得割の二つの要素で構成されており、私たちの居住地域における公共サービスの資金源となっています。
- 均等割: 住民全員に一律で課される税金です。
- 所得割: 所得に応じて変動し、高所得者ほど税額が高くなります。
住民税は、私たちの生活に密接に関連しており、適切な理解が欠かせません。
住宅ローン控除が住民税に与える影響
住宅ローン控除の適用により、住民税が軽減される場合があります。この控除は、住宅を取得した年から最大10年間、所得税だけでなく住民税にも影響を与えます。具体的には、以下のような要素があります。
- 控除額: 一定の上限まで、住民税から差し引かれます。
- 申告手続き: 確定申告を行うことで、該当する控除を受けられます。
住宅ローン控除の適用期間
住宅ローン控除は、住宅ローンを利用する際に多くのメリットを提供します。特に住民税に関する適用が重要です。
いつまで控除が受けられるのか
住宅ローン控除は、住宅を取得した年から始まり、最大10年間適用可能です。具体的には、控除は借入金残高に基づき逐年算出され、年末の住宅ローン残高が重要な基準となります。控除を受けるための申請は、確定申告時に行います。特に注意したいのは、住宅を取得した年に確定申告を忘れないことです。この申請を行わないと、控除を受ける権利を逸失します。
控除申請の手続き
住宅ローン控除の申請手続きは重要なステップです。手続きに必要な書類や流れをしっかり理解し、適切に進めることが求められます。
申請に必要な書類
申請に必要な書類は以下の通りです。
- 認定証明書: 住宅の取得に関する証明書が必要です。
- 住宅ローン契約書: 借入金の証明が求められます。
- 確定申告書: 所得に関する情報を記載した書類です。
- 本人確認書類: 身分証明書のコピーが必要です。
- 居住開始証明書: 取得後、一年以内の居住を証明する書類です。
これらの書類を整え、漏れがないように確認することが大切です。
申請の流れ
申請の流れは次のステップで進めます。
- 必要書類の準備: 上記の書類を用意します。
- 確定申告書の作成: 所得税の申告に必要な情報を記入します。
- 書類の提出: 税務署に書類を提出します。
- 控除確認: 申請後、控除が反映されているか確認します。
結論
住宅ローン控除は私たちのマイホーム購入をサポートする重要な制度です。この控除を適切に活用することで、経済的な負担を軽減できます。住民税への影響を理解し、控除の申請手続きをしっかりと行うことが大切です。
特に、住宅を取得した年には確定申告を忘れずに行いましょう。手続きがスムーズに進むことで、控除を最大限に活用できる可能性が高まります。私たちの未来のために、住宅ローン控除を賢く利用していきましょう。